





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
HPG đã hoàn thành 70% mục tiêu lợi nhuận năm, cổ phiếu ngành thép liệu sắp có sóng?
Quý II/2026, Hòa Phát ghi nhận doanh thu 55.557 tỷ đồng, tăng 53% so với cùng kỳ. Lợi nhuận sau thuế đạt 6.424 tỷ đồng, tăng 51%.
Tính chung 6 tháng đầu năm, doanh thu đạt 108.870 tỷ đồng, lợi nhuận sau thuế lên tới 15.480 tỷ đồng, lần lượt tăng 47% và 103%.
Như vậy, Hòa Phát đã hoàn thành khoảng 52% kế hoạch doanh thu và 70% mục tiêu lợi nhuận cả năm.
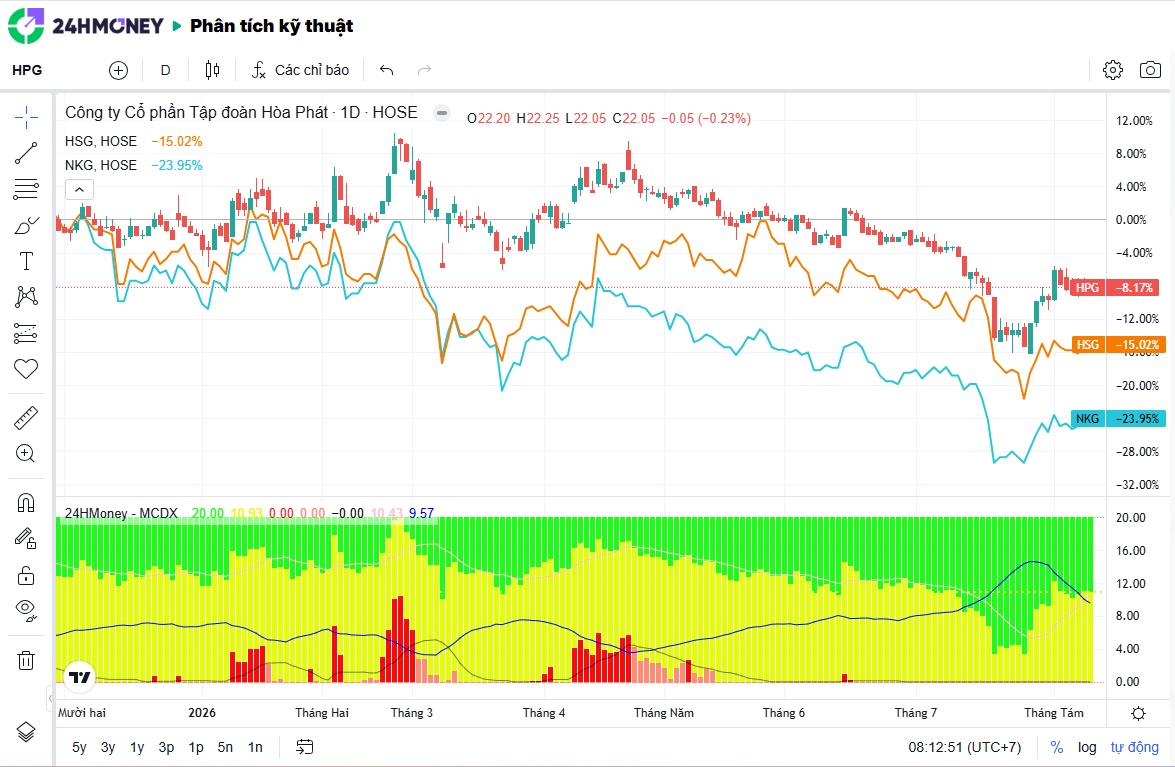
Điểm đáng chú ý nhất là tăng trưởng lần này đến chủ yếu từ sản lượng, chứ không đơn thuần nhờ giá thép tăng. Khi nhu cầu thép trong nước phục hồi, những doanh nghiệp có quy mô lớn, thị phần cao và năng lực sản xuất mạnh sẽ có lợi thế rất rõ.
Với Hòa Phát, thép vẫn là “con át chủ bài”, đóng góp khoảng 93% doanh thu và 68% lợi nhuận trong 6 tháng đầu năm.
Nói cách khác, câu chuyện của HPG đang dần chuyển từ “chờ ngành thép hồi phục” sang “doanh nghiệp đã thực sự tăng trưởng”.
Dòng tiền cũng là một điểm đáng để ý. Trong tháng 6, có thời điểm khối ngoại mua hơn 5,6 triệu cổ phiếu HPG, trong tổng khối lượng khớp lệnh hơn 25 triệu đơn vị. Rõ ràng HPG vẫn đang có sức hút nhất định với dòng tiền lớn khi giá điều chỉnh về vùng hợp lý.
Nhưng nếu HPG là câu chuyện tăng trưởng cơ bản, thì HSG và NKG lại là câu chuyện đánh cược vào chu kỳ hồi phục của tôn mạ.
🔹 HSG: kỳ vọng nằm ở việc tiêu thụ nội địa cải thiện và biên lợi nhuận được kiểm soát tốt hơn.
🔹 NKG: đáng chú ý hơn ở câu chuyện mở rộng công suất, khi dự án Nam Kim Phú Mỹ được kỳ vọng vận hành thương mại từ quý III/2026.
Tất nhiên, cơ hội càng lớn thì rủi ro cũng không nhỏ. Xuất khẩu tôn mạ vẫn gặp nhiều rào cản, sản lượng chưa thực sự bứt phá. Với NKG, việc tăng công suất cũng đồng nghĩa áp lực về vốn lưu động, chi phí tài chính và hiệu quả sử dụng tài sản có thể tăng lên.
👉 HPG: lợi nhuận đang được chứng minh bằng kết quả kinh doanh thực tế.
👉 HSG, NKG: tiềm năng lớn hơn nếu chu kỳ tôn mạ quay lại, nhưng biến động cũng có thể mạnh hơn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


