





400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hơn 959 tỷ đồng "giải cứu" cổ phiếu DGC
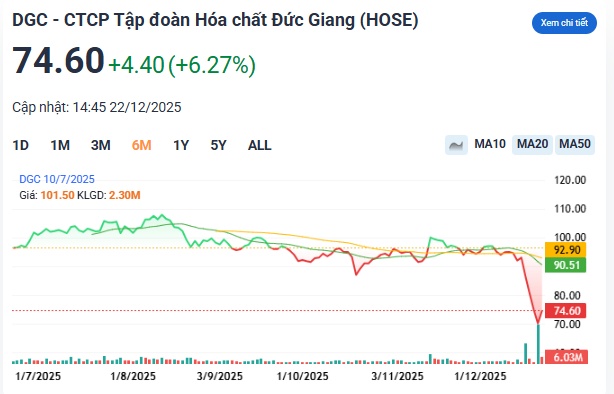
Cổ phiếu DGC bật tăng mạnh gần 6,3% trong phiên 22/12 khi dòng tiền bắt đáy, chủ yếu từ nhà đầu tư cá nhân và tổ chức trong nước, nhập cuộc quyết liệt. Trong khi khối ngoại tiếp tục bán ròng, nhiều công ty chứng khoán đánh giá DGC đang ở vùng định giá hấp dẫn, được hỗ trợ bởi cổ tức tiền mặt cao và triển vọng tăng trưởng dài hạn từ chu kỳ phục hồi ngành bán dẫn.
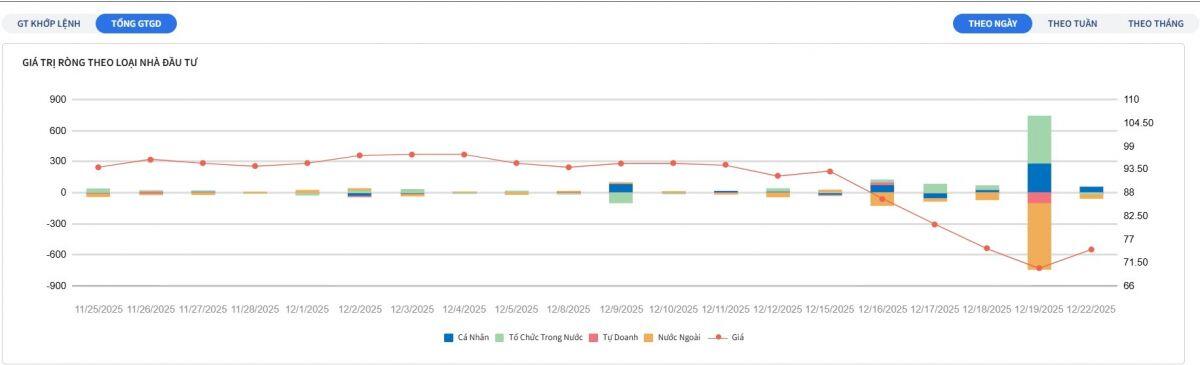
Từ khi DGC bước vào nhịp điều chỉnh sâu, dòng tiền của hai nhóm nhà đầu tư đã nhanh chóng nhập cuộc, mua ròng tổng cộng hơn 959 tỷ đồng, tạo lực đỡ đáng kể cho cổ phiếu giữa giai đoạn biến động mạnh.
Kết phiên 22/12, cổ phiếu DGC của Tập đoàn Hóa chất Đức Giang bật tăng mạnh gần 6,3%, lên 74.600 đồng/cp, ghi nhận một trong những phiên hồi phục đáng chú ý nhất kể từ đầu nhịp điều chỉnh. Thanh khoản vọt lên hơn 6 triệu cổ phiếu, tương ứng giá trị giao dịch khoảng 437,6 tỷ đồng, cho thấy dòng tiền bắt đáy đã nhập cuộc quyết liệt.
Dữ liệu từ FiinTrade cho thấy nhà đầu tư cá nhân là lực mua ròng duy nhất trong phiên, với giá trị khoảng 53,6 tỷ đồng. Ở chiều ngược lại, khối ngoại tiếp tục bán ròng 32,1 tỷ đồng, tổ chức trong nước bán ròng 20,2 tỷ đồng và tự doanh bán ròng nhẹ 1,33 tỷ đồng.
Nhìn rộng hơn trong 5 phiên gần nhất – giai đoạn DGC chịu áp lực giảm sâu – bức tranh dòng tiền cho thấy sự phân hóa rõ rệt. Nhà đầu tư cá nhân mua ròng 391 tỷ đồng, trong khi tổ chức trong nước thậm chí giải ngân mạnh hơn với giá trị mua ròng lên tới 568,7 tỷ đồng. Trái lại, khối tự doanh bán ròng 79,5 tỷ đồng và khối ngoại rút ròng mạnh tới 880,2 tỷ đồng, phản ánh sự thận trọng của dòng vốn nước ngoài trước biến động ngắn hạn.
Ở góc nhìn phân tích, Chứng khoán MB (MBS) cho rằng với triển vọng tăng trưởng lợi nhuận tích cực trong giai đoạn 2026–2027, mức chiết khấu sâu hiện tại của DGC đã phản ánh phần lớn các yếu tố bất lợi. Theo đó, cổ phiếu này có thể bước vào vùng hấp dẫn để tích lũy cho nhà đầu tư dài hạn.
Cùng quan điểm, Chứng khoán KB Việt Nam (KBSV) đánh giá DGC đang được định giá ở vùng thấp so với lịch sử, với P/B khoảng 1,85 lần – thấp hơn mức trung bình 10 năm. KBSV duy trì khuyến nghị mua, đưa ra giá mục tiêu 121.900 đồng/cp, tương ứng mức sinh lời kỳ vọng khoảng 63,4%.
Một điểm tựa đáng chú ý khác là chính sách cổ tức. Ngày 25/12 tới, DGC sẽ chốt danh sách cổ đông để tạm ứng cổ tức tiền mặt năm 2025 với tỷ lệ 30% (3.000 đồng/cp). Thời gian thanh toán dự kiến vào ngày 15/1/2026. Với gần 380 triệu cổ phiếu đang lưu hành, tổng số tiền doanh nghiệp dự kiến chi trả lên tới khoảng 1.140 tỷ đồng, tạo lực đỡ đáng kể cho tâm lý thị trường.
Về triển vọng ngành, các tổ chức phân tích nhận định sự phục hồi mạnh mẽ của thị trường bán dẫn toàn cầu sẽ trở thành động lực quan trọng thúc đẩy nhu cầu phốt pho vàng – sản phẩm chủ lực của Đức Giang. Tổ chức Thống kê Thương mại Bán dẫn Thế giới (WSTS) đã nâng dự báo tăng trưởng doanh thu ngành bán dẫn toàn cầu năm 2026 lên 26,3%, cao hơn nhiều so với mức 8,5% trước đó. Riêng phân khúc linh kiện bán dẫn, nhóm tiêu thụ phốt pho vàng lớn, được kỳ vọng tăng trưởng 8,7%.
Theo KBSV, sản lượng tiêu thụ phốt pho vàng của Hóa chất Đức Giang dự kiến tăng 18% trong năm 2025, tiếp tục tăng thêm 6% mỗi năm trong giai đoạn 2026–2027, cho thấy dư địa tăng trưởng dài hạn vẫn còn rộng mở.
Trên cơ sở đó, năm 2025, DGC được kỳ vọng đạt doanh thu 11.459 tỷ đồng và lợi nhuận ròng 3.193 tỷ đồng. Sang năm 2026, khi Khai trường 25 dự kiến đi vào khai thác từ nửa cuối năm, doanh thu có thể tăng lên 13.223 tỷ đồng, trong khi lợi nhuận ròng ước đạt khoảng 3.671 tỷ đồng, củng cố thêm nền tảng cho triển vọng trung và dài hạn của doanh nghiệp.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


