





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Doanh nghiệp bảo hiểm phi nhân thọ sau 9 tháng: Ai tăng tốc, ai hụt hơi?
Doanh thu phí bảo hiểm của nhóm 12 doanh nghiệp bảo hiểm phi nhân thọ và tái bảo hiểm tăng trưởng trong 9 tháng đầu năm 2026. Tuy nhiên, chi phí hoạt động kinh doanh bảo hiểm tăng nhanh hơn doanh thu, trong khi lợi nhuận sau thuế chỉ tăng ở mức 1 chữ số. Kết quả giữa các doanh nghiệp cũng có sự phân hóa đáng kể.
Doanh thu phí bảo hiểm tăng trưởng 2 chữ số
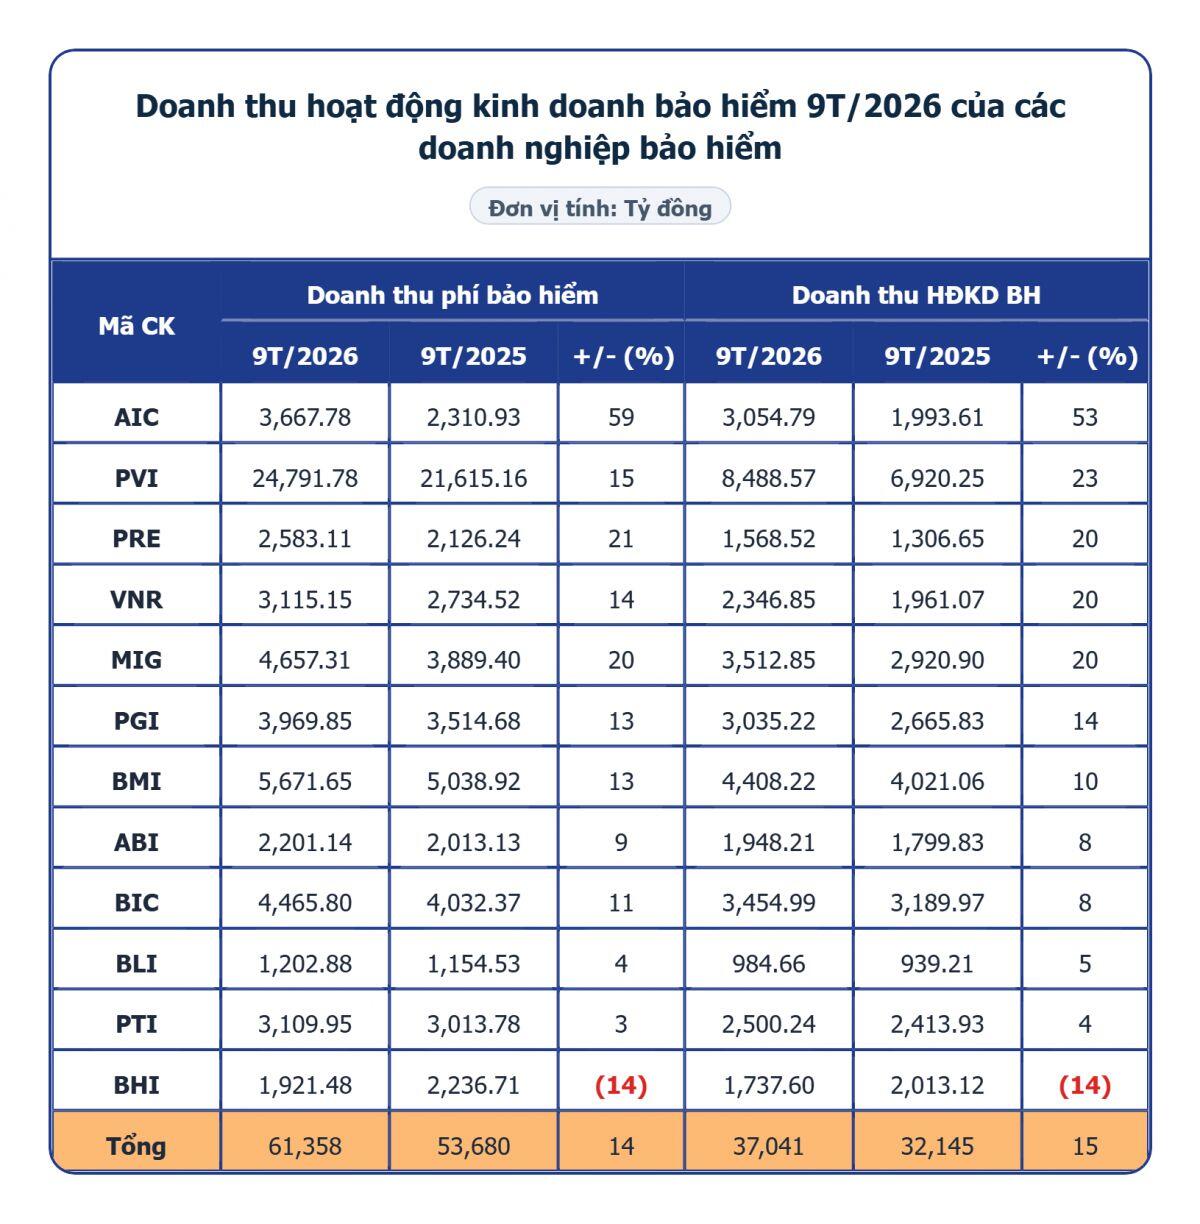
Theo dữ liệu từ VietstockFinance, trong 9 tháng đầu năm, 12 doanh nghiệp bảo hiểm phi nhân thọ có tổng doanh thu phí bảo hiểm đạt 61,358 tỷ đồng, tăng 14% so với cùng kỳ năm trước. Doanh thu hoạt động kinh doanh bảo hiểm đạt 37,041 tỷ đồng, tăng 15%.
Nguồn: VietstockFinance
Xét về quy mô, PVI tiếp tục dẫn đầu với doanh thu phí bảo hiểm gần 24,792 tỷ đồng, chiếm hơn 40% tổng doanh thu phí của nhóm. Theo sau là BMI với hơn 5,672 tỷ đồng và MIG với gần 4,657 tỷ đồng.
Xét về tốc độ tăng trưởng, AIC là doanh nghiệp nổi bật nhất khi doanh thu phí bảo hiểm tăng 59%, lên gần 3,668 tỷ đồng. MIG tăng 20%, đạt gần 4,657 tỷ đồng; PRE tăng 21%, đạt gần 2,583 tỷ đồng. Trong khi đó, BHI là doanh nghiệp duy nhất ghi nhận doanh thu phí giảm 14%.
Với nguồn tăng trưởng từ nhu cầu, việc nền kinh tế có thêm tài sản, công trình, hàng hóa và hoạt động sản xuất, kinh doanh kéo theo nhu cầu bảo hiểm tương ứng. Đầu tư công và các công trình xây dựng, nhà xưởng mới hỗ trợ các nghiệp vụ bảo hiểm kỹ thuật, cháy nổ; hoạt động xuất nhập khẩu thúc đẩy bảo hiểm hàng hóa; trong khi chi phí y tế tăng khiến doanh nghiệp và hộ gia đình quan tâm hơn đến bảo hiểm sức khỏe.
Theo số liệu Hiệp hội Bảo hiểm Việt Nam, bảo hiểm sức khỏe đạt khoảng 27,777 tỷ đồng, chiếm gần 36% và tăng gần 21%; bảo hiểm tài sản và kỹ thuật đạt khoảng 20,928 tỷ đồng, tăng 17.5%; bảo hiểm hàng hóa vận chuyển tăng gần 22%. Ngược lại, bảo hiểm xe cơ giới, nghiệp vụ lớn thứ ba, chỉ tăng khoảng 9.4%.
Theo đó, phần tăng trưởng đến từ nhu cầu bảo vệ tương đối bền vững, dù vẫn phụ thuộc vào chu kỳ đầu tư và thương mại. Trong khi đó, tăng trưởng thông qua kênh phân phối cần được nhìn nhận thận trọng hơn, bởi doanh thu có thể tăng nhờ sản phẩm được bán kèm với một giao dịch khác, chủ yếu là khoản vay ngân hàng.
Đáng chú ý, bảo hiểm tín dụng và rủi ro tài chính tuy có quy mô còn nhỏ nhưng tăng gần 42%. Một phần doanh thu bảo hiểm sức khỏe và tai nạn cũng được phân phối qua ngân hàng, công ty tài chính và gắn với khoản vay tiêu dùng. Theo ông, nhóm doanh thu này phụ thuộc vào nhịp giải ngân tín dụng và có thể suy giảm khi tín dụng chậm lại hoặc quy định về bán kèm được siết chặt.
Ông Đán dự báo, thị trường bảo hiểm phi nhân thọ vẫn có thể duy trì mức tăng trưởng 2 chữ số trong năm tới. Tuy nhiên, tính bền vững của tăng trưởng cần được đánh giá qua chất lượng doanh số và cách thức bán hàng, thay vì chỉ nhìn vào tổng doanh thu. Doanh thu chỉ thực sự có giá trị lâu dài khi xuất phát từ nhu cầu bảo vệ thực chất và được định phí phù hợp với rủi ro.
Chi phí hoạt động bảo hiểm tăng nhanh hơn doanh thu
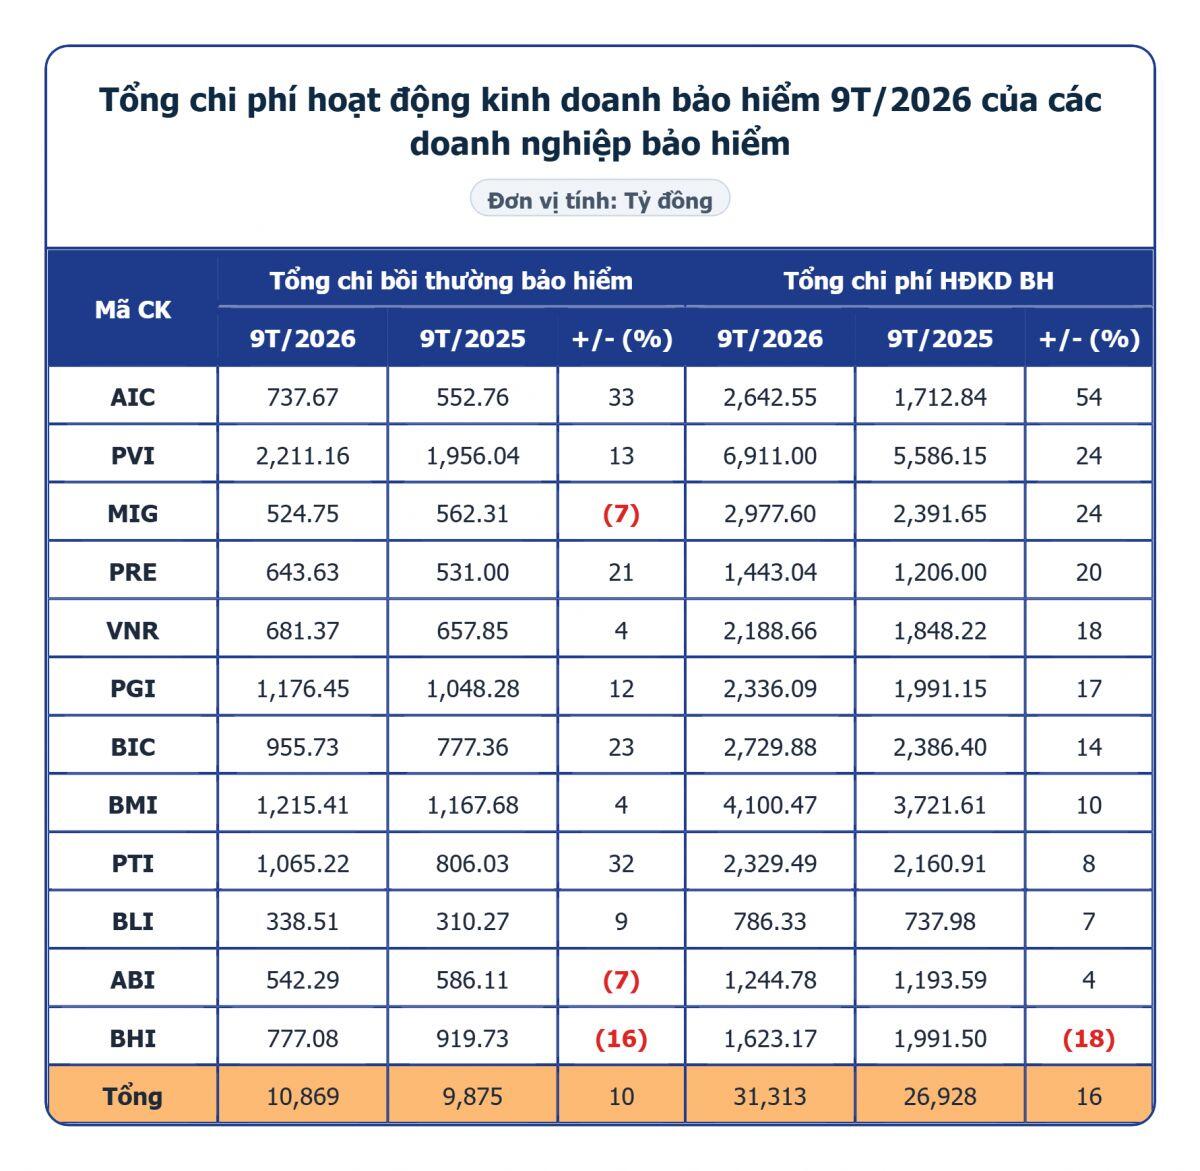
Về phía chi phí, tổng chi bồi thường bảo hiểm của nhóm doanh nghiệp khảo sát đạt 10,869 tỷ đồng, tăng 10% so với cùng kỳ. Trong khi đó, tổng chi phí hoạt động kinh doanh bảo hiểm lên đến 31,313 tỷ đồng, tăng 16%, cao hơn tốc độ tăng doanh thu phí bảo hiểm và doanh thu hoạt động kinh doanh bảo hiểm.
Nguồn: VietstockFinance
Một số doanh nghiệp ghi nhận chi phí hoạt động tăng đáng kể. AIC tăng 54%, lên gần 2,643 tỷ đồng; MIG tăng 24%, lên gần 2,978 tỷ đồng; PRE tăng 20%, lên gần 1,443 tỷ đồng. Ở chiều ngược lại, BHI giảm 18%, còn gần 1,623 tỷ đồng.
Về chi bồi thường, AIC tăng 33%, PTI tăng 32%, BIC tăng 23% và PRE tăng 21%. Trái lại, BHI giảm 16%, MIG và ABI cùng giảm 7%.
Theo ông Trần Nguyên Đán, biên lợi nhuận nghiệp vụ của bảo hiểm phi nhân thọ khá mỏng, nên chỉ cần chi phí tăng nhanh hơn doanh thu một vài điểm phần trăm cũng có thể bào mòn đáng kể phần lợi nhuận tạo ra từ hoạt động bảo hiểm.
Chuyên gia chỉ ra một số nguyên nhân gây áp lực lên chi phí. Trước tiên, bồi thường tại những nghiệp vụ cạnh tranh mạnh về giá. Theo số liệu Hiệp hội Bảo hiểm Việt Nam, tỷ lệ bồi thường gốc 9 tháng năm 2026 của bảo hiểm xe cơ giới tự nguyện ở mức khoảng 61.6%, bảo hiểm cháy nổ tự nguyện khoảng 57.1%, trong khi bình quân toàn thị trường khoảng 32.9%. Các tỷ lệ này chưa tính dự phòng bồi thường.
Riêng với bảo hiểm xe cơ giới, giá phụ tùng và nhân công sửa chữa tăng, trong khi phí bảo hiểm bị kéo xuống do cạnh tranh giành hợp đồng, khiến áp lực bồi thường và hiệu quả khai thác trở thành vấn đề đáng lưu ý.
Bên cạnh chi phí bồi thường, chi phí khai thác cũng là yếu tố cần theo dõi. Theo ông, trong báo cáo tài chính quý 3 của một số doanh nghiệp niêm yết, khoản chi phí khác của hoạt động kinh doanh bảo hiểm, phần lớn là hoa hồng và các khoản hỗ trợ cho kênh phân phối, tăng từ khoảng 19% đến hơn 70%, nhanh hơn nhiều so với doanh thu.
Ông cho rằng khi doanh nghiệp dựa nhiều vào kênh phân phối, nhất là ngân hàng và công ty tài chính, chi phí để có được một hợp đồng có thể tăng lên. Đây cũng là mặt trái của việc thúc đẩy doanh thu thông qua các kênh bán hàng gắn với giao dịch tín dụng.
Ngoài ra, một yếu tố khác là độ trễ của tổn thất. Thiệt hại từ các cơn bão và mưa lũ cuối năm 2025 vẫn có thể được ghi nhận, trích lập trong năm 2026 do người được bảo hiểm có thời hạn nộp hồ sơ và một số vụ tổn thất tài sản lớn cần thời gian giám định.
Đáng chú ý, ông Đán đặt vấn đề về hoạt động phân phối bảo hiểm sức khỏe đi kèm các khoản vay tiêu dùng tín chấp của công ty tài chính. Theo số liệu Hiệp hội Bảo hiểm Việt Nam, tỷ lệ bồi thường gốc của bảo hiểm sức khỏe trong 9 tháng đầu năm 2026 khoảng 23.7%, thấp hơn mức 31-32% thường thấy trong các giai đoạn trước. Trong khi đó, doanh thu mảng này tăng từ khoảng 16,300 tỷ đồng trong 9 tháng năm 2022 lên khoảng 27,800 tỷ đồng trong cùng kỳ năm 2026.
Theo ông, mức giảm của tỷ lệ bồi thường bình quân cần được xem xét thận trọng, bởi có thể chịu tác động từ cơ cấu kênh phân phối và những danh mục mới có tỷ lệ bồi thường thấp. Ông đưa ra giả thiết rằng nếu phần bảo hiểm sức khỏe bán theo nhu cầu vẫn giữ tỷ lệ bồi thường khoảng 31%, còn phần bán kèm khoản vay chỉ khoảng 5%, thì phần bán kèm chiếm khoảng 28% doanh thu sức khỏe cũng đủ kéo tỷ lệ bình quân toàn thị trường xuống 23.7%.
Lưu ý, nhu cầu bảo vệ thực sự của người vay tín chấp và bên cho vay là khoản nợ được thanh toán nếu người vay tử vong hoặc mất khả năng lao động. Tuy nhiên, sản phẩm bảo hiểm sức khỏe bán kèm khoản vay có thể không trực tiếp đáp ứng nhu cầu bảo vệ khoản nợ này.
Về pháp lý, khoản 5 Điều 15 Luật Các tổ chức tín dụng năm 2024 cấm gắn việc bán bảo hiểm không bắt buộc với việc cung ứng sản phẩm, dịch vụ của tổ chức tín dụng dưới mọi hình thức. Dù vậy, việc một trường hợp cụ thể có vi phạm hay không thuộc thẩm quyền kết luận của cơ quan quản lý.
Từ góc nhìn thị trường, ông Đán cho rằng, doanh thu tăng nhanh nhờ những sản phẩm ít phát sinh bồi thường có thể tạo lợi ích trước mắt cho bên bán, nhưng cũng tiềm ẩn rủi ro đảo chiều nếu phụ thuộc vào việc khách hàng không hiểu rõ sản phẩm hoặc không thực sự có nhu cầu. Đồng thời, việc cộng chung các danh mục có đặc điểm bồi thường khác nhau có thể làm sai lệch bức tranh rủi ro của từng nghiệp vụ, ảnh hưởng đến công tác định phí và quản lý.
Hoạt động tài chính đóng góp đáng kể
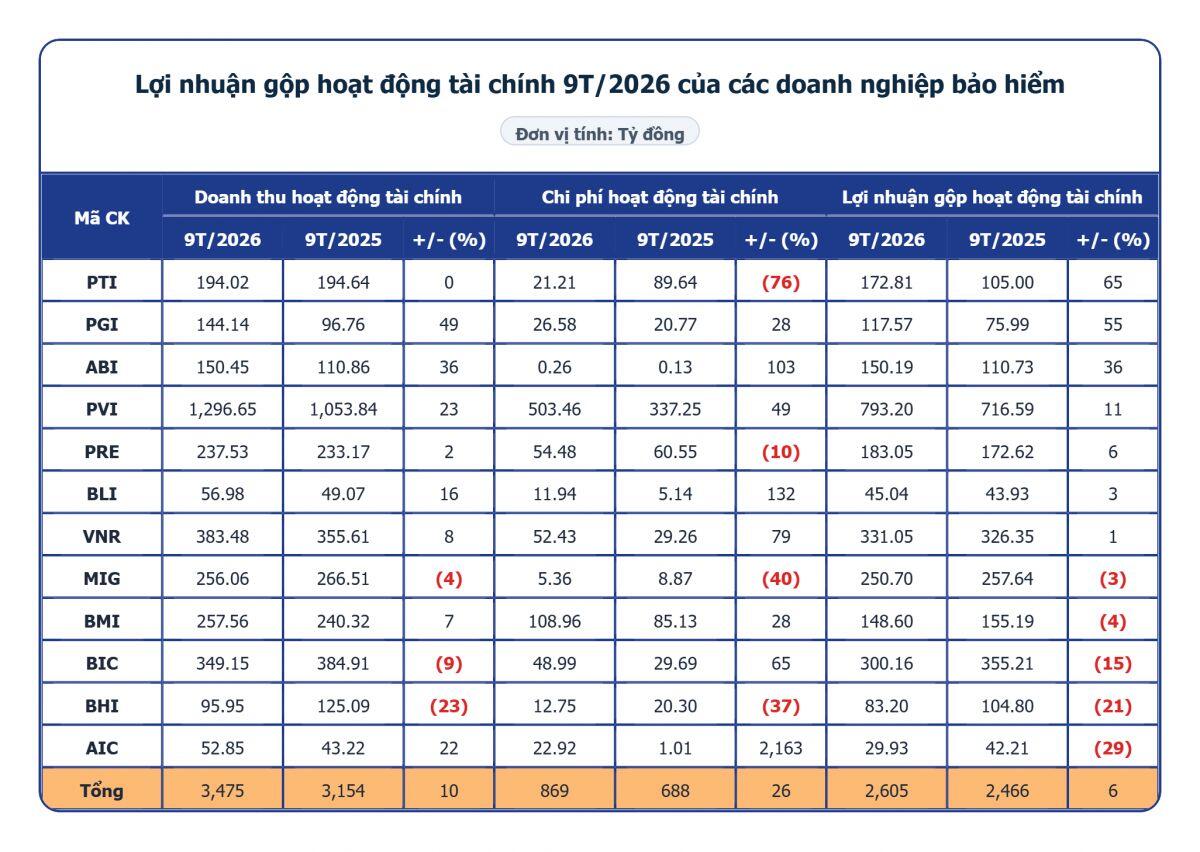
Ở hoạt động tài chính, tổng doanh thu của 12 doanh nghiệp đạt 3,475 tỷ đồng, tăng 10% so với cùng kỳ. Tuy nhiên, chi phí hoạt động tài chính tăng nhanh hơn, ở mức 26%, lên 869 tỷ đồng. Do đó, lợi nhuận gộp hoạt động tài chính chỉ tăng 6%, đạt khoảng 2,605 tỷ đồng.
Nguồn: VietstockFinance
PVI tiếp tục dẫn đầu về lợi nhuận gộp hoạt động tài chính với hơn 793 tỷ đồng, tăng 11%. VNR đứng sau với hơn 331 tỷ đồng, tăng 1%.
Xét về tốc độ tăng trưởng, PTI và PGI là 2 doanh nghiệp có mức tăng nổi bật, với lợi nhuận gộp hoạt động tài chính lần lượt tăng 65% và tăng 55%. Kế đến là ABI, PVI, PRE…
Ở chiều ngược lại, một số bảo hiểm ghi nhận giảm. Giảm mạnh ở AIC 29% và BHI giảm 21%. Kế đến là BIC; BMI và MIG.
Lợi nhuận sau thuế phân hóa giữa các doanh nghiệp
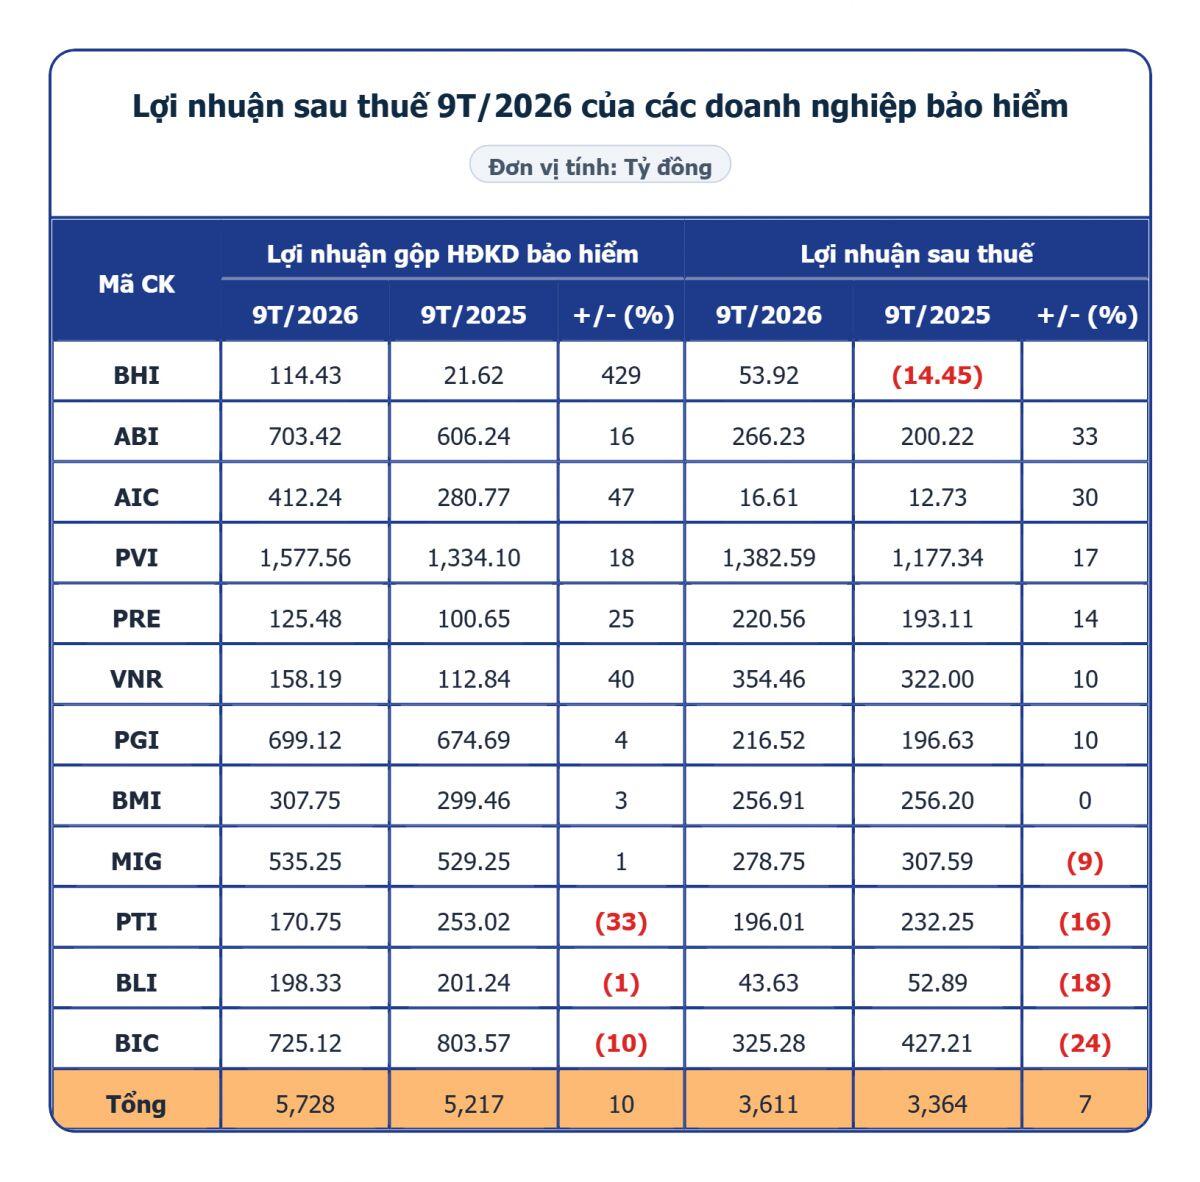
Sau 9 tháng, tổng lợi nhuận sau thuế của 12 doanh nghiệp đạt 3,611 tỷ đồng, tăng 7% so với cùng kỳ. PVI tiếp tục dẫn đầu với gần 1,383 tỷ đồng, tăng 17%. VNR đạt hơn 354 tỷ đồng, tăng 10%; BIC đạt hơn 325 tỷ đồng, giảm 24%; MIG đạt gần 279 tỷ đồng, giảm 9%; ABI đạt hơn 266 tỷ đồng, tăng 33%.
Nguồn: VietstockFinance
Ở chiều ngược lại, PTI ghi nhận lợi nhuận sau thuế gần 196 tỷ đồng, giảm 16%; BLI đạt gần 44 tỷ đồng, giảm 18%. Trong khi đó, BHI chuyển từ mức lỗ gần 14 tỷ đồng cùng kỳ sang lãi gần 54 tỷ đồng; AIC đạt gần 17 tỷ đồng, tăng 30%.
Theo ông Đán, lợi nhuận sau thuế của nhóm vẫn tăng 7% và hoạt động tài chính là phần hỗ trợ đáng kể cho kết quả chung. Tuy nhiên, không nên từ đó kết luận năng lực kiểm soát rủi ro của toàn ngành đang suy yếu. Vấn đề cần quan sát là ở một số nghiệp vụ, khâu đánh giá rủi ro có thể đang đi sau áp lực doanh số, khi doanh nghiệp định phí theo mức của đối thủ thay vì dựa trên dữ liệu tổn thất của chính mình.
Ông cảnh báo khi lợi nhuận tài chính còn dồi dào, những điểm yếu trong hoạt động bảo hiểm cốt lõi có thể chưa bộc lộ rõ. Nhưng khi lãi suất giảm hoặc xảy ra một mùa thiên tai lớn, áp lực này sẽ thể hiện rõ hơn trong kết quả kinh doanh.
Doanh nghiệp cần chuẩn bị cho giai đoạn cạnh tranh mới
Về triển vọng, ông Đán cho biết doanh thu thị trường bảo hiểm phi nhân thọ tiếp tục tăng 2 chữ số trong năm 2027. Tuy nhiên, lợi nhuận nghiệp vụ khó cải thiện tương ứng nếu doanh nghiệp không thay đổi cách khai thác và quản trị rủi ro.
Theo đó, bên cạnh các động lực từ đầu tư công, xây dựng, sản xuất và nhu cầu bảo hiểm sức khỏe, vấn đề đáng quan tâm trong năm 2027 là công tác chuẩn bị vốn trước khi bước vào lộ trình áp dụng mô hình vốn trên cơ sở rủi ro.
Doanh nghiệp cần chủ động rà soát danh mục nghiệp vụ, mức độ rủi ro và khả năng chuyển giao rủi ro thông qua tái bảo hiểm. Những doanh nghiệp tăng trưởng mạnh ở các nghiệp vụ rủi ro cao hoặc giữ lại nhiều rủi ro có thể cần nhiều vốn hơn khi mô hình mới được triển khai.
Về hoạt động kinh doanh, ông Đán đề xuất doanh nghiệp định phí lại những nghiệp vụ đang thua lỗ, trước hết là bảo hiểm xe cơ giới tự nguyện. Việc này có thể khiến doanh nghiệp mất một phần khách hàng nhạy cảm về giá trong ngắn hạn, nhưng cần thiết để tránh duy trì doanh thu bằng những hợp đồng không bảo đảm hiệu quả.
Bên cạnh đó, doanh nghiệp cần kiểm soát tổng chi phí khai thác, thay vì chỉ theo dõi tỷ lệ hoa hồng của từng sản phẩm. Tại Ấn Độ, nơi cơ quan quản lý giới hạn tổng chi phí quản lý, bao gồm hoa hồng, đối với doanh nghiệp bảo hiểm phi nhân thọ. Tuy nhiên, chuyên gia lưu ý thị trường và cách hạch toán tại Ấn Độ khác Việt Nam, do đó điều đáng tham khảo là cách tiếp cận kiểm soát tổng chi phí để có được một hợp đồng, không phải áp dụng nguyên mức giới hạn của nước này.
Một hướng khác là đầu tư vào dữ liệu tổn thất, đặc biệt với bảo hiểm sức khỏe, nhằm cải thiện khả năng định phí theo rủi ro thực tế. Theo ông, dữ liệu tốt giúp doanh nghiệp xác định mức phí sát hơn, đồng thời hạn chế tình trạng phải đóng sản phẩm khi hoạt động kinh doanh không hiệu quả. Đổi lại, doanh nghiệp cần chấp nhận chi phí công nghệ ban đầu và thời gian dài hơn để thu được lợi ích.
Cuối cùng, doanh nghiệp cần chủ động sắp xếp lại nguồn vốn và hoạt động tái bảo hiểm trước năm 2028, trong đó có việc giữ lại lợi nhuận nhiều hơn và rà soát mức giữ lại rủi ro ở những nghiệp vụ dễ chịu tổn thất do thiên tai.
Theo ông Đán, thị phần vẫn là mục tiêu quan trọng trong năm 2027, nhưng doanh nghiệp nên tập trung vào những nghiệp vụ có khả năng định phí dựa trên dữ liệu của chính mình. Tăng trưởng chậm hơn một chút nhưng duy trì được kỷ luật về giá và chi phí có thể giúp doanh nghiệp có vị thế tốt hơn khi mô hình vốn mới được triển khai.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


