





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
"Cổ phiếu vua" đã vào vùng mua an toàn?
Dù chịu áp lực chênh lệch huy động - tín dụng và rủi ro nợ xấu tiềm ẩn, nhóm cổ phiếu ngân hàng vẫn mở ra không gian phân tích lớn nhờ nền tảng lợi nhuận duy trì nhịp tăng trưởng ổn định.
Dù đối mặt với rủi ro thu hẹp biên NIM và chênh lệch âm giữa huy động - cho vay lên tới 2,4%, nhóm cổ phiếu ngân hàng vẫn giữ vững vị thế trụ cột nhờ dự phóng tăng trưởng lợi nhuận 16–17% cho giai đoạn 2026–2027. Mức định giá P/B hiện tại đang thấp hơn trung bình 5 năm, tạo ra một bộ lọc phân hóa sâu sắc cho danh mục của các nhà đầu tư cá nhân trong nửa cuối năm.
Toàn ngành ngân hàng ghi nhận tín dụng tăng 7,4% tính đến tháng 6/2026, trong khi huy động chỉ đạt 5%, tạo ra khoảng cách âm 2,4%. Điều này buộc các ngân hàng phải tìm kiếm các kênh huy động khác để cân bằng nguồn vốn. Các ngân hàng tham gia chương trình tái cơ cấu như HDB, MBB, VPB có tăng trưởng tín dụng vượt trội, trong khi nhóm còn lại bám sát hạn mức được Ngân hàng Nhà nước giao. Áp lực thanh khoản dự kiến sẽ cải thiện trong nửa cuối năm nhờ các nỗ lực điều hành của cơ quan tiền tệ.
Biên lãi ròng đi ngang, thu nhập lãi tăng 16%
Dù lãi suất tăng cao trong quý IV/2025 và duy trì mức này trong quý I-II/2026, biên lãi ròng của các ngân hàng đi ngang hoặc giảm nhẹ. Tuy nhiên, thu nhập lãi thuần tăng khoảng 16% nhờ mở rộng quy mô tài sản. Các ngân hàng đẩy mạnh cho vay trung và dài hạn ghi nhận mức cải thiện biên lãi ròng tốt hơn. Thu nhập ngoài lãi tăng nhẹ 6%, trong đó lãi dịch vụ là mảng được nhiều ngân hàng kỳ vọng phát triển để giảm phụ thuộc vào thu nhập lãi thuần.
Hệ sinh thái tài chính mở rộng
Các ngân hàng Big 3 (VCB, BID) và top đầu (TCB, VPB, SHB, HDB) đang xây dựng hệ sinh thái mạnh, bao gồm quản lý tài sản và phân phối bảo hiểm nhằm đa dạng hóa nguồn thu. Nhóm ngân hàng đang tái cơ cấu như EIB, OCB, KLB cũng thúc đẩy xu hướng này. Tuy nhiên, đóng góp lợi nhuận từ hợp nhất hệ sinh thái vẫn còn sớm để ghi nhận tốc độ tăng trưởng tương ứng.
Lợi nhuận năm 2026 tăng 17%, định giá hấp dẫn
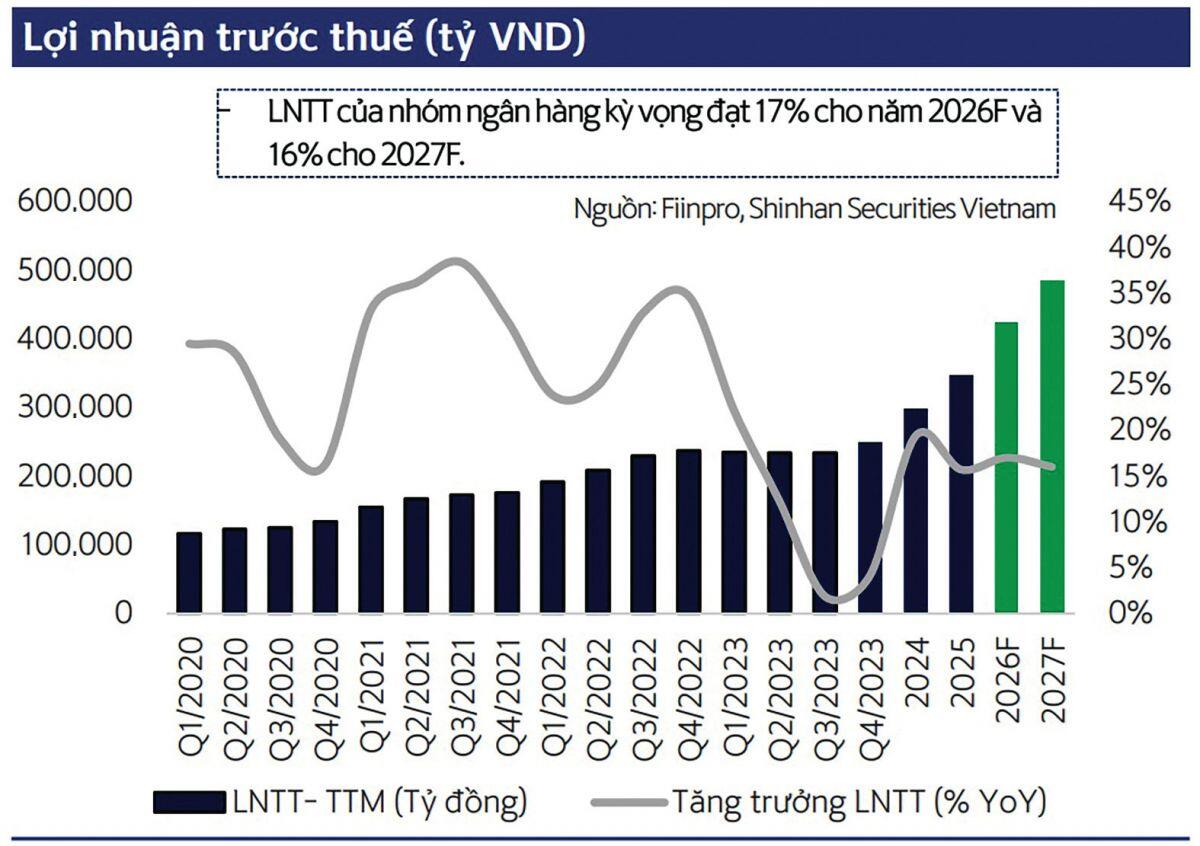
Lợi nhuận trước thuế quý I/2026 tăng 13%, bám sát mục tiêu đã được đại hội cổ đông thông qua. Mục tiêu lợi nhuận năm nay dự kiến tăng 17%, với tiến độ thực hiện quý I đạt 23%, phù hợp kế hoạch đề ra. Dự báo cho 2026-2027, lợi nhuận ngành sẽ tăng 16-17% với giả định tín dụng tăng 15% và biên lãi ròng đi ngang ở mức 3%. Cổ phiếu ngân hàng niêm yết hiện giao dịch dưới mức P/B trung bình 5 năm, phản ánh lo ngại về chi phí vốn, áp lực lãi suất và rủi ro thanh khoản, nhưng định giá này hấp dẫn nếu thanh khoản cải thiện như kỳ vọng.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


