





 Mã liên quan

400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu rẻ nhất 5 năm vẫn vắng người mua
Định giá nhiều cổ phiếu đã lùi về vùng thấp nhất 5 năm, nhưng dòng tiền vẫn thận trọng trước áp lực lãi suất, tỷ giá và triển vọng lợi nhuận suy yếu. Dù VN-Index được kỳ vọng hướng tới 1.940 điểm trong năm 2027, khả năng phục hồi của thị trường vẫn đối mặt nhiều phép thử.
P/E của VN-Index giảm về 12,05 lần, thậm chí chỉ còn 10,07 lần nếu loại nhóm Vingroup. Tuy nhiên, lợi nhuận toàn thị trường được dự báo tăng chậm lại còn 10,1% trong năm 2027, khiến cổ phiếu giá thấp chưa chắc đồng nghĩa với định giá hấp dẫn.
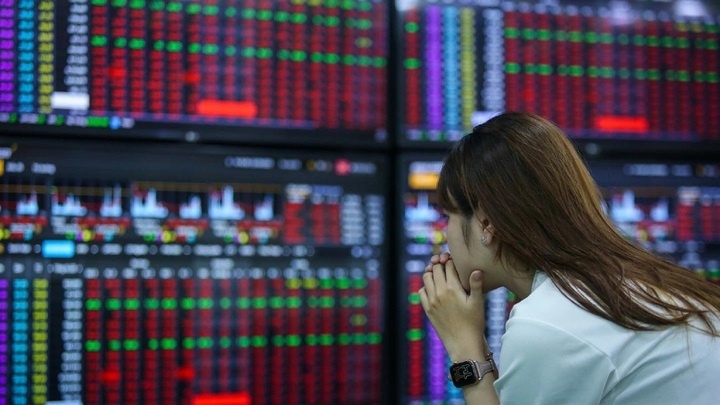
Sau những nhịp điều chỉnh mạnh, thị trường chứng khoán Việt Nam đang xuất hiện sự phân hóa giữa định giá và sức mua.
Theo đánh giá của ACBS, phần lớn cổ phiếu và nhiều nhóm ngành đã trở về vùng định giá thấp so với bình quân 5 năm. VN-Index được dự báo dao động trong khoảng 1.700–1.900 điểm trong những tháng cuối năm 2026.
Đáng chú ý, P/E trượt 12 tháng của VN-Index tại cuối tháng 9 chỉ còn 12,05 lần, giảm từ 12,46 lần cuối tháng 8. Nếu loại nhóm cổ phiếu Vingroup gồm VIC, VHM, VRE và VPL, hệ số này giảm xuống khoảng 10,07 lần.
Tuy nhiên, định giá thấp chưa đủ kích hoạt dòng tiền khi lãi suất và tỷ giá tiếp tục gây sức ép.
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm đã lên khoảng 5,3% trong tháng 9, cao hơn mức 4,45% của Việt Nam. Chênh lệch này làm gia tăng sức ép cạnh tranh thu hút vốn quốc tế.
Bên cạnh đó, lãi suất cao khiến chi phí vay của doanh nghiệp tăng, đồng thời làm giảm giá trị hiện tại của dòng lợi nhuận tương lai.
Với các doanh nghiệp bất động sản, xây dựng và những ngành sử dụng đòn bẩy lớn, áp lực tài chính có thể kéo dài thời gian phục hồi lợi nhuận.
VN-Index hướng tới 1.940 điểm nhưng tăng trưởng chậm lại
Trong kịch bản cơ sở, SSI Research dự báo VN-Index có thể đạt 1.940 điểm trong năm 2027.
Dự báo được xây dựng trên kỳ vọng GDP tăng 9–9,5%, nhờ đầu tư xây dựng, sản xuất chế biến, chế tạo và dịch vụ.
Tuy nhiên, lợi nhuận toàn thị trường được dự báo chỉ tăng 10,1% trong năm 2027, giảm tốc đáng kể so với mức tăng khoảng 30% của năm 2026.
Điều này cho thấy dư địa tăng giá cổ phiếu có thể phụ thuộc nhiều hơn vào chất lượng lợi nhuận và khả năng cải thiện dòng tiền.
Ở nhóm ngân hàng, tăng trưởng tín dụng chưa chắc chuyển hóa tương ứng thành lợi nhuận nếu chi phí huy động và nợ xấu gia tăng.
Trong khi đó, doanh nghiệp xây dựng, vật liệu và hạ tầng có thể hưởng lợi từ nhu cầu đầu tư lớn, nhưng vẫn đối mặt áp lực vốn lưu động và tiến độ thanh toán.
Một yếu tố hỗ trợ dài hạn là dòng vốn từ quá trình nâng hạng thị trường. Tuy nhiên, vốn thụ động dự kiến giải ngân theo từng giai đoạn đến tháng 9/2027, thay vì tạo cú hích ngay lập tức.
Nghịch lý của chứng khoán Việt nằm ở việc cổ phiếu đã rẻ hơn đáng kể, nhưng dòng tiền vẫn đòi hỏi những tín hiệu rõ ràng về lợi nhuận, lãi suất và thanh khoản trước khi quay trở lại mạnh mẽ.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


