





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu nào sáng cửa giữa sóng điều chỉnh?
Giữa những biến động của thị trường chứng khoán, bốn cổ phiếu TCB, FPT, HPG và PVS đang thu hút sự chú ý với những câu chuyện tăng trưởng trái chiều. Đáng chú ý, TCB được định giá với dư địa tăng 32%, HPG ghi nhận lợi nhuận gần 24.000 tỷ đồng, trong khi PVS sở hữu nguồn việc lên tới hàng tỷ USD.
Sự phân hóa giữa ngân hàng, công nghệ, thép và dầu khí cho thấy triển vọng doanh nghiệp không còn vận động đồng đều. Định giá, tốc độ tăng trưởng và khả năng chuyển hóa cơ hội thành lợi nhuận đang trở thành những biến số quan trọng.
TCB: Dư địa 32% và câu chuyện bán vốn ngoại
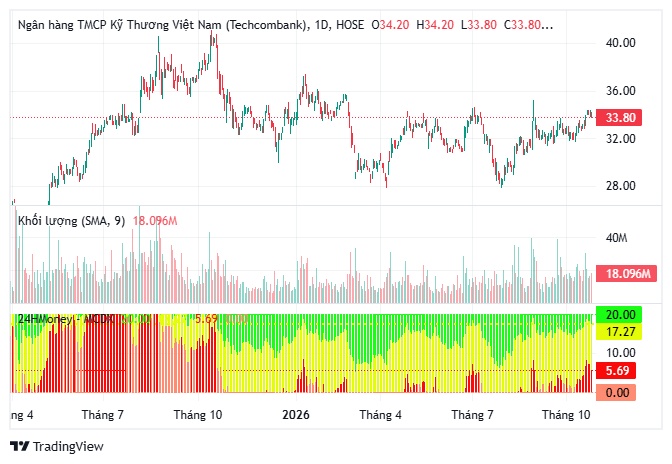
Ngân hàng TMCP Kỹ thương Việt Nam (TCB) được định giá mục tiêu 28.300 đồng/cổ phiếu, cao hơn 32% so với mức giá tham chiếu 21.350 đồng.
Động lực đáng chú ý đến từ khả năng xuất hiện thương vụ bán vốn cho nhà đầu tư chiến lược nước ngoài. Với khoảng 7,5 điểm phần trăm room ngoại còn trống cùng 7,9% cổ phần do Warburg Pincus nắm giữ, TCB có điều kiện để hình thành giao dịch quy mô từ 15% vốn trở lên.
Nền tảng kinh doanh cũng hỗ trợ kỳ vọng này. Lợi nhuận trước thuế 9 tháng năm 2026 đạt 28.900 tỷ đồng, tăng 23,7%. Riêng quý III, lợi nhuận lần đầu vượt 10.000 tỷ đồng.
Dự báo năm 2027, lợi nhuận trước thuế có thể đạt 44.800 tỷ đồng, tăng 17,7%, trong khi biên lãi ròng duy trì quanh 3,6%.
Tuy nhiên, thương vụ bán vốn vẫn là kịch bản tiềm năng, chưa phải giao dịch đã hoàn tất.
HPG: Lợi nhuận tăng gấp đôi, vượt kế hoạch năm
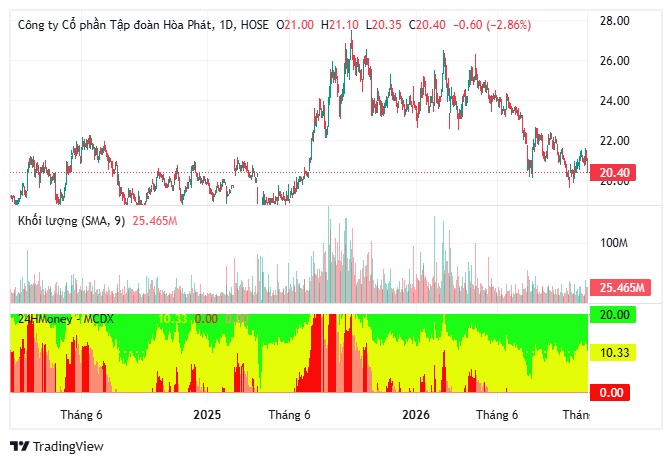
Tập đoàn Hòa Phát (HPG) tiếp tục gây chú ý với kết quả kinh doanh tăng trưởng mạnh.
Lũy kế 9 tháng, doanh thu đạt 171.539 tỷ đồng, tăng 54%; lợi nhuận sau thuế đạt 23.746 tỷ đồng, tăng 104% và vượt 8% kế hoạch cả năm.
Sản lượng thép tiêu thụ đạt 3,8 triệu tấn trong quý III, tăng 54%, trong đó thép cuộn cán nóng vượt 2 triệu tấn nhờ đóng góp của Dung Quất 2.
Với khoảng 35% thị phần thép xây dựng, HPG còn hưởng lợi tiềm năng từ tiến độ giải ngân đầu tư công. Đến cuối tháng 10, khoảng 349.000 tỷ đồng vốn đầu tư công vẫn cần được giải ngân.
Giá mục tiêu được đưa ra cho HPG là 23.000 đồng/cổ phiếu.
PVS: Nguồn việc tỷ USD mở rộng triển vọng
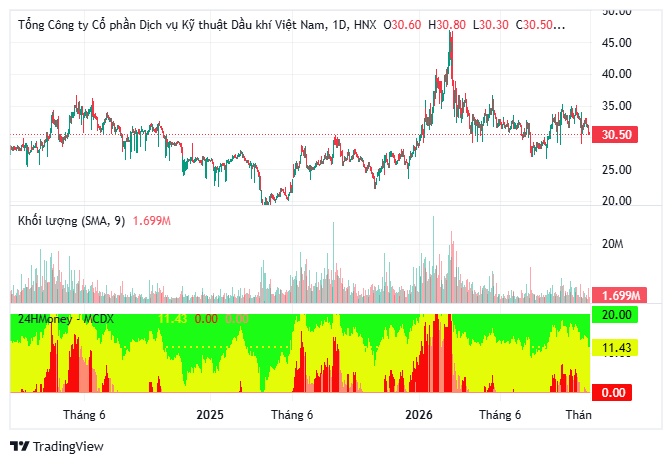
Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) ghi nhận lợi nhuận sau thuế 9 tháng đạt 1.344 tỷ đồng, tăng 42% và hoàn thành 136% kế hoạch năm.
Điểm nhấn nằm ở nguồn việc cơ khí - xây lắp đã ký trị giá khoảng 2 tỷ USD. Ngoài ra, doanh nghiệp nhận thư trao thầu dự án EPCI-1 tại Qatar với giá trị ước tính khoảng 3 tỷ USD.
Các dự án này có thể tạo nguồn doanh thu trong nhiều năm, dù tiến độ ghi nhận còn phụ thuộc triển khai thực tế.
Giá mục tiêu dành cho PVS là 35.000 đồng/cổ phiếu.
FPT: Tăng trưởng công nghệ đối mặt phép thử AI
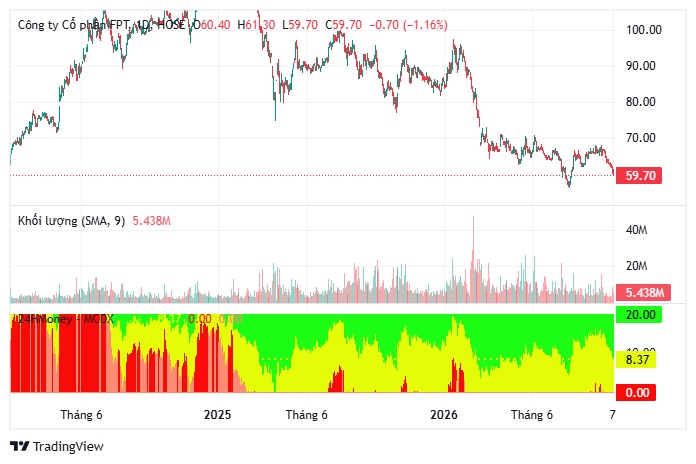
Trái ngược ba doanh nghiệp trên, FPT đang chịu áp lực khi tốc độ tăng trưởng công nghệ nước ngoài giảm xuống một chữ số.
Doanh thu công nghệ nước ngoài quý III đạt 9.636 tỷ đồng, tăng 8%. Đáng chú ý, thị trường Nhật Bản cũng chỉ tăng 8%, thấp hơn đáng kể so với tốc độ trên 20% từng ghi nhận.
Sự phát triển của AI tạo sinh đang thay đổi nhu cầu thuê ngoài công nghệ, gia tăng áp lực cạnh tranh và hiệu suất lao động.
Dù giá trị hợp đồng ký mới 9 tháng đạt 36.137 tỷ đồng, tăng 23%, tốc độ chuyển hóa thành doanh thu vẫn là thách thức.
FPT được đánh giá ở mức trung lập với giá mục tiêu 51.585 đồng/cổ phiếu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


