





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu địa ốc: Càng giảm càng nguy hiểm?
Hàng loạt cổ phiếu bất động sản lao dốc 40-50% từ vùng đỉnh, khiến không ít nhà đầu tư kỳ vọng cơ hội xuất hiện khi thị trường địa ốc phục hồi. Tuy nhiên, mức chiết khấu sâu chưa chắc đồng nghĩa định giá hấp dẫn, đặc biệt khi áp lực nợ vay và tiến độ dự án vẫn đè nặng lên doanh nghiệp.
Cổ phiếu bất động sản thường phản ánh kỳ vọng trước khi lợi nhuận thực tế cải thiện. Khoảng cách giữa thị giá, giá trị tài sản và dòng tiền đang trở thành yếu tố quyết định sự phân hóa của nhóm ngành này.
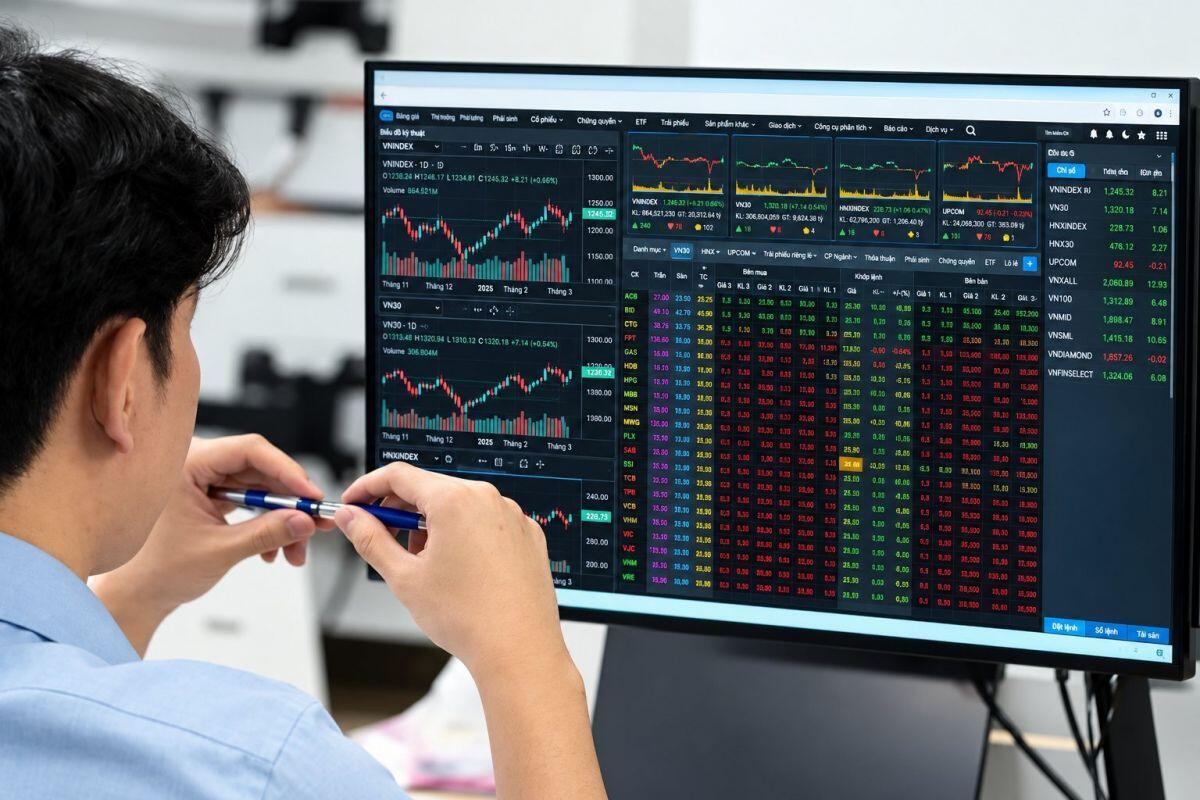
Sau giai đoạn điều chỉnh kéo dài, nhiều cổ phiếu bất động sản như DIG, DXG, PDR, NLG hay KDH giao dịch tại vùng giá thấp hơn đáng kể so với những thời điểm thị trường hưng phấn.
Tuy nhiên, diễn biến giá cổ phiếu không hoàn toàn đồng pha với chu kỳ kinh doanh của doanh nghiệp.
Khi xuất hiện thông tin tháo gỡ pháp lý, lãi suất giảm hoặc giao dịch nhà đất khởi sắc, thị giá có thể tăng mạnh trước khi doanh nghiệp ghi nhận doanh thu và lợi nhuận.
Giả sử một cổ phiếu được định giá hợp lý ở mức 25.000 đồng nhưng đã tăng lên 32.000 đồng nhờ kỳ vọng phục hồi. Khi đó, triển vọng tích cực không đồng nghĩa cổ phiếu còn hấp dẫn về định giá.
Ngược lại, cổ phiếu từng đạt 50.000 đồng rồi giảm về 25.000 đồng cũng chưa chắc rẻ nếu giá trị tài sản suy giảm hoặc nghĩa vụ nợ gia tăng.
Núi nợ hơn 360.000 tỷ đồng gây sức ép
Bức tranh tài chính ngành bất động sản vẫn tiềm ẩn nhiều thách thức.
Theo dữ liệu tổng hợp từ nhóm doanh nghiệp bất động sản niêm yết, dư nợ vay cuối quý II/2026 đạt khoảng 360.240 tỷ đồng, tăng 20,3% so với quý trước.
Tỷ lệ nợ vay trên vốn chủ sở hữu tăng từ 0,61 lên 0,72 lần, cao nhất trong 15 quý.
Đáng chú ý, nợ dài hạn chiếm 67,3% tổng dư nợ, phản ánh nhu cầu vốn lớn để triển khai dự án.
Với những doanh nghiệp có đòn bẩy cao, lãi suất và tốc độ bán hàng tiếp tục tác động trực tiếp đến chi phí tài chính, dòng tiền và khả năng ghi nhận lợi nhuận.
Trong khi đó, các doanh nghiệp sở hữu quỹ đất sạch, dự án đủ điều kiện mở bán và nguồn tiền khách hàng trả trước có thể duy trì lợi thế tương đối.
Cổ phiếu địa ốc bước vào cuộc sàng lọc
Định giá bất động sản thường được xem xét qua P/B, P/E và giá trị tài sản ròng điều chỉnh (RNAV).
Tuy nhiên, P/E dễ biến động do doanh thu bàn giao dự án không đều, còn RNAV phụ thuộc vào giả định giá bán, chi phí phát triển và tiến độ pháp lý.
Đối với các doanh nghiệp như VHM, NLG, KDH, DXG hay DIG, khả năng chuyển hàng tồn kho thành doanh thu và tạo dòng tiền sẽ là yếu tố quan trọng phản ánh chất lượng tăng trưởng.
Đặc biệt, mức tăng giá cổ phiếu cần được phân biệt với sự cải thiện thực chất của lợi nhuận.
Khi thị trường bước vào chu kỳ phục hồi, doanh nghiệp có nền tảng tài chính tốt và dự án triển khai đúng tiến độ có thể hưởng lợi sớm hơn. Ngược lại, những doanh nghiệp phụ thuộc lớn vào vốn vay vẫn đối mặt nguy cơ bị bỏ lại phía sau.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


