





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu cần quan tâm phiên 6/11
Bức tranh kinh doanh của loạt doanh nghiệp niêm yết đang phân hóa mạnh khi NLG chứng kiến lợi nhuận quý III lao dốc gần 97%, KDH phụ thuộc đáng kể vào các khoản thu bất thường. Trái ngược, CTD sở hữu lượng hợp đồng chưa thực hiện lên tới 70.000 tỷ đồng, trong khi PLX ghi nhận lợi nhuận tăng hơn 100%.
Các báo cáo phân tích mới tiếp tục đưa ra định giá tích cực đối với NLG, KDH, CTD, VCB và PLX. Tuy nhiên, chất lượng lợi nhuận, áp lực nợ vay và khả năng hiện thực hóa doanh thu đang tạo ra sự khác biệt lớn giữa các doanh nghiệp.
NLG, KDH: Lợi nhuận đối mặt phép thử lớn
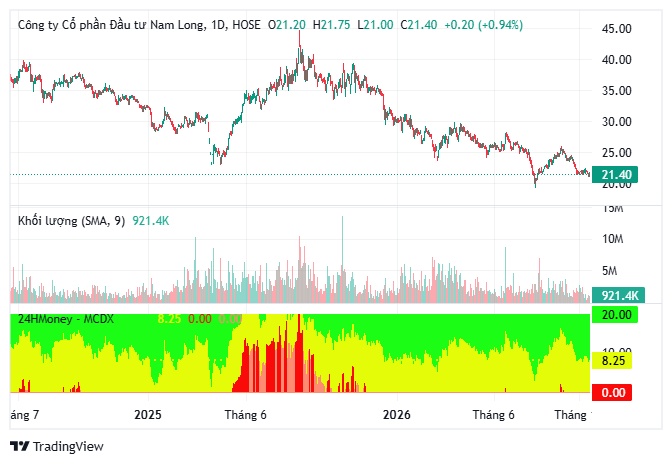
CTCP Đầu tư Nam Long (NLG) ghi nhận doanh thu quý III/2026 chỉ đạt 328 tỷ đồng, giảm 82,5% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ còn 5 tỷ đồng, tương ứng mức giảm 96,7%.
Lũy kế 9 tháng, doanh thu đạt 2.022 tỷ đồng, giảm 48,7%, trong khi lợi nhuận đạt 128 tỷ đồng, giảm 63,7%.
Đáng chú ý, để đạt dự phóng lợi nhuận năm 2026, NLG cần ghi nhận khoảng 610 tỷ đồng trong quý cuối năm, gần gấp 5 lần kết quả 9 tháng.
Dù vậy, doanh nghiệp vẫn duy trì lượng tiền mặt ròng khoảng 1.079 tỷ đồng, tạo bộ đệm tài chính trước áp lực thị trường bất động sản.
NLG được định giá mục tiêu 33.400 đồng/cổ phiếu trong một báo cáo phân tích. Một đánh giá khác đưa ra mức 26.000 đồng, tương ứng dư địa tăng 18%.
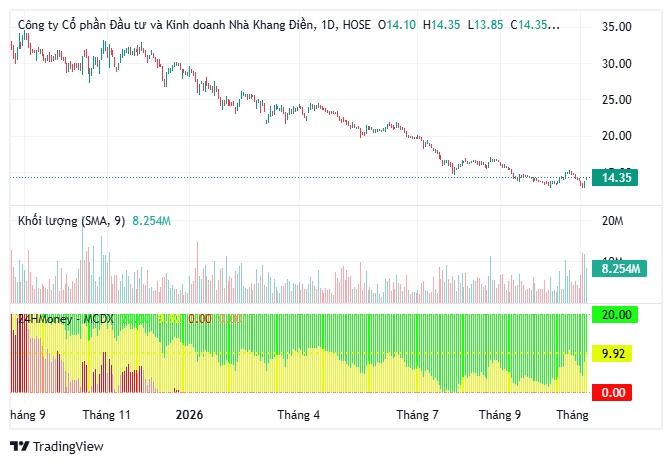
Trong khi đó, Khang Điền (KDH) ghi nhận doanh thu quý III chỉ 41 tỷ đồng, giảm 96,2%. Lợi nhuận thuộc cổ đông công ty mẹ đạt 176 tỷ đồng, giảm 25,5%.
Lũy kế 9 tháng, lợi nhuận đạt 1.209 tỷ đồng, tăng 117,1%. Tuy nhiên, các khoản thu nhập bất thường lên tới 1.311 tỷ đồng, cho thấy kết quả kinh doanh phụ thuộc lớn vào hoạt động ngoài cốt lõi.
Đáng chú ý, nợ vay KDH tăng 75% lên 17.776 tỷ đồng. Cổ phiếu được định giá mục tiêu 16.400 đồng.
CTD: Khối hợp đồng 70.000 tỷ đồng mở đường tăng trưởng
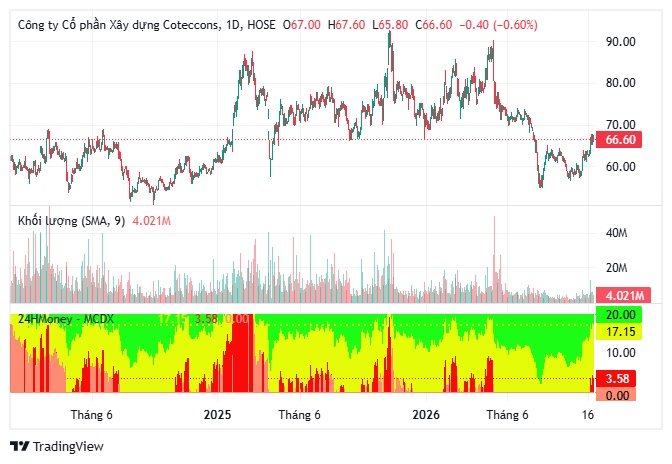
Trái ngược nhóm bất động sản, Coteccons (CTD) đang sở hữu lượng hợp đồng chưa thực hiện khoảng 70.000 tỷ đồng, mức cao nhất lịch sử.
Doanh thu năm 2027 được dự phóng đạt 40.523 tỷ đồng, tăng 18%, trong khi lợi nhuận thuần đạt 910 tỷ đồng, tăng 16%.
Động lực đến từ các dự án hạ tầng, đường sắt và công trình kỹ thuật cao. Doanh nghiệp đặt mục tiêu mảng phi dân dụng đóng góp khoảng 50% doanh thu năm tài chính 2027.
CTD được định giá hợp lý 79.761 đồng/cổ phiếu. Tuy nhiên, tiến độ nghiệm thu và thu hồi công nợ vẫn quyết định khả năng chuyển hóa hợp đồng thành dòng tiền.
VCB, PLX: Hai động lực tăng trưởng khác biệt
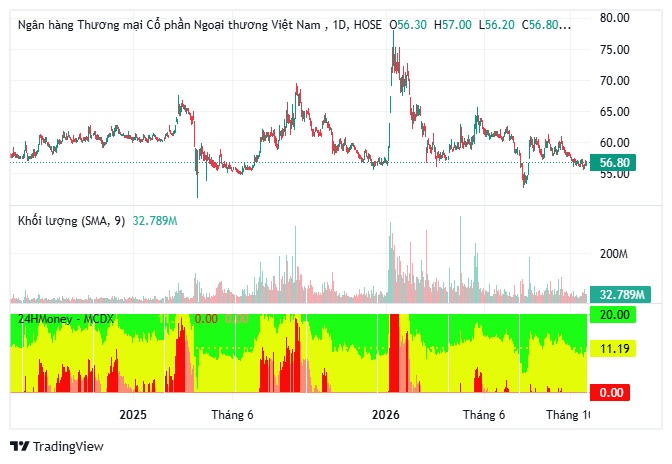
Vietcombank (VCB) được dự báo lợi nhuận trước thuế năm 2026 tăng trên 20%, nhờ tín dụng phục hồi, biên lãi ròng cải thiện và chi phí dự phòng giảm.
Cổ phiếu giao dịch tại P/B 1,7 lần, thấp hơn bình quân 5 năm là 2,6 lần, với giá mục tiêu 65.000 đồng.
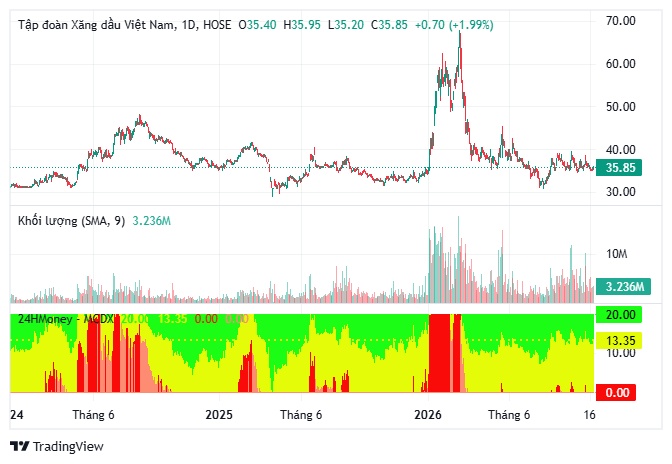
Ở lĩnh vực xăng dầu, Petrolimex (PLX) ghi nhận lợi nhuận ròng quý III đạt 1.241 tỷ đồng, tăng 103,2%. Lũy kế 9 tháng, lợi nhuận đạt 3.278 tỷ đồng, tăng 55,3%.
Lợi nhuận năm 2026 được dự phóng đạt 4.657 tỷ đồng, tăng 74,1%, với giá mục tiêu 57.600 đồng/cổ phiếu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


