





 Mã liên quan


 Pro
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Chứng khoán quý III/2026: Thanh khoản tụt gần 58%, công ty nào vẫn kiếm được tiền?
Cập nhật mới nhất và những thứ cần khi đầu tư vào nhóm cổ phiếu ngành chứng khoán!
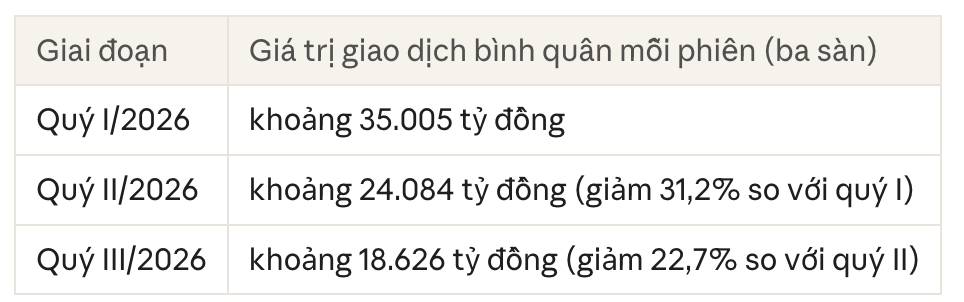
1. Bối cảnh: tiền vào thị trường ít hẳn đi
Hai hệ quả với các công ty chứng khoán :
Phí môi giới giảm. Nhà đầu tư giao dịch ít đi thì công ty thu phí ít đi. Ví dụ, doanh thu môi giới quý III của MBS giảm khoảng 65%, của VNDirect giảm khoảng 70% so với cùng kỳ.
2. Công ty chứng khoán kiếm tiền từ đâu?
Môi giới: thu phí khi khách mua bán cổ phiếu. Phụ thuộc trực tiếp vào thanh khoản.
Cho vay margin: cho khách vay tiền mua cổ phiếu và thu lãi. Thu nhập từ mảng này tăng khi dư nợ tăng, nhưng công ty phải trả lãi cho tiền mình đi vay.
Tự doanh (đầu tư bằng vốn của công ty): lãi hoặc lỗ khi giá cổ phiếu, trái phiếu trong danh mục thay đổi. Kể cả khi chưa bán, báo cáo vẫn phải ghi nhận lãi hoặc lỗ theo giá thị trường, nên thị trường giảm là lợi nhuận bị ảnh hưởng ngay.
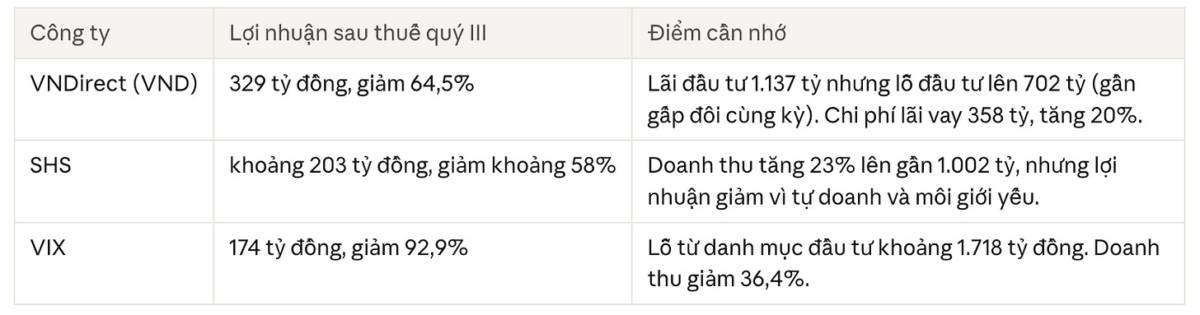
3. Nhóm phụ thuộc tự doanh: giảm mạnh
4. Nhóm có margin làm điểm tựa: bền hơn nhưng không đồng đều
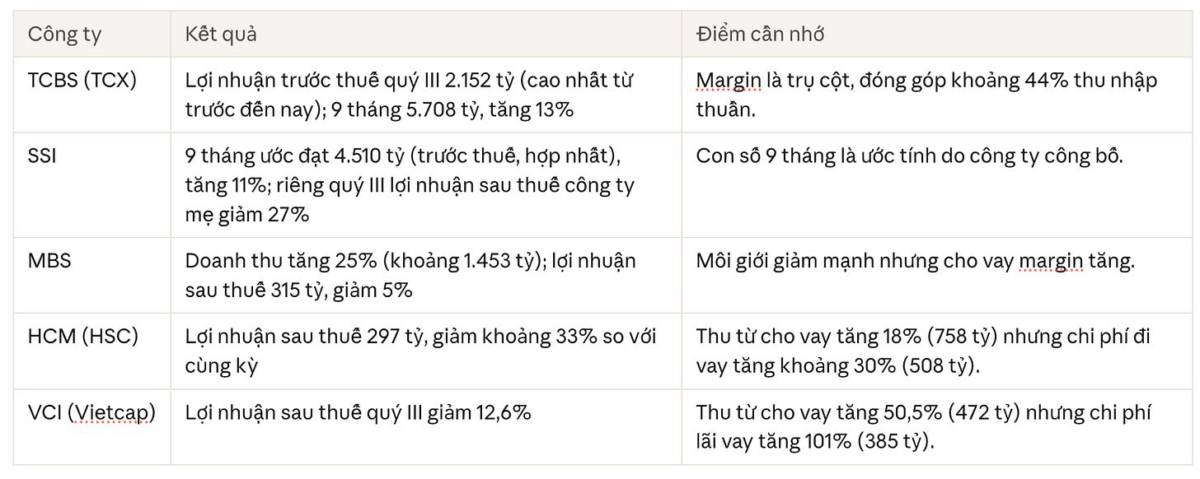
Ở Vietcap, thu từ cho vay quý III khoảng 472 tỷ , trong khi riêng chi phí lãi vay là 385 tỷ . Hiểu đơn giản, cứ 100 đồng lãi cho vay thu về thì khoảng 82 đồng quay lại trả lãi vay, chưa tính các chi phí khác. Một năm trước, tỷ lệ này thấp hơn nhiều.
Ngược lại, TCBS cho thấy mô hình dựa vào margin có thể tạo ra lợi nhuận kỷ lục khi quy mô, chi phí vốn và khách hàng được quản lý tốt.
6. Cuộc đua thị phần môi giới trên HOSE
Ba điểm đáng chú ý:
VPS vẫn đứng đầu nhưng giảm dần, từ 17,05% cùng kỳ năm trước xuống 11,54%. SSI chỉ còn kém 0,45 điểm %.
TCBS tăng thị phần ba quý liên tiếp (8,85% rồi 9,36% rồi 10,03%) và lần đầu vượt 10%.
Thị trường phân tán hơn: 10 công ty lớn nhất nắm 64,86% thị phần, giảm từ 69,05% hồi quý I.
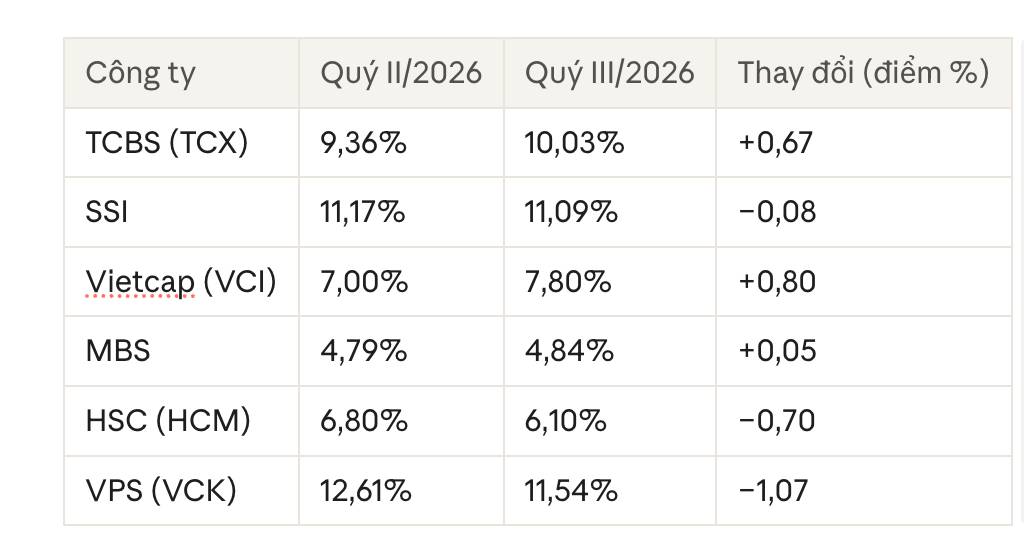
Ba điểm đáng chú ý:
VPS vẫn đứng đầu nhưng giảm dần, từ 17,05% cùng kỳ năm trước xuống 11,54%. SSI chỉ còn kém 0,45 điểm %.
TCBS tăng thị phần ba quý liên tiếp (8,85% rồi 9,36% rồi 10,03%) và lần đầu vượt 10%.
Thị trường phân tán hơn: 10 công ty lớn nhất nắm 64,86% thị phần, giảm từ 69,05% hồi quý I.
7. Rủi ro đáng theo dõi
Margin kỷ lục khi thị trường kém sôi động. Dư nợ margin tại 78 công ty chứng khoán đạt khoảng 457.500 tỷ đồng cuối quý III, trong khi thanh khoản đã giảm mạnh. Nếu giá cổ phiếu giảm sâu, nhà đầu tư có thể bị buộc bán bớt cổ phiếu (giải chấp), làm thị trường giảm thêm.
Tiền mặt chờ giải ngân giảm. Số dư tiền nhà đầu tư gửi tại công ty chứng khoán đã xuống thấp nhất 3 năm, cho thấy tâm lý còn thận trọng.
Chi phí vốn. Nếu lãi suất tiếp tục ở mức cao, nhóm cho vay nhiều bằng vốn vay sẽ chịu áp lực lâu hơn.
8. Kết luận
Thanh khoản giảm gần 58% so với cùng kỳ, nên người kiếm được tiền là công ty cho vay margin lớn và giữ được chi phí vốn. Công ty chứng khoán nào nắm doanh mục đầu tư lớn thì chịu rủi ro lớn hơn
Ba thứ chú ý từ quý III:
Doanh thu tăng chưa chắc lợi nhuận tăng. Vietcap thu từ cho vay tăng 50,5% nhưng chi phí lãi vay tăng 101%.
Margin là chỗ dựa, nhưng chỉ hiệu quả khi vốn vay không quá đắt.
Thị phần đang dịch chuyển: VPS giảm còn 11,54%, TCBS và Vietcap tăng.
Quý IV nên theo dõi: thanh khoản thị trường, chi phí lãi vay của các công ty, rủi ro giải chấp khi dư nợ margin đang ở mức kỷ lục (khoảng 457.500 tỷ đồng), và cuộc đua thị phần giữa VPS, SSI và TCBS
======
“ Cảm ơn anh chị đã theo dõi kênh! ❣️
Bài viết trên em trình bày theo yếu tố chủ quan, không mang khuyến nghị mua bán.
Cần tư vấn đầu tư chứng khoán, quản lí gia sản. Anh chị liên hệ em nhé !
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


