





 Mã liên quan


 Pro
900+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bí ẩn 32% cổ phần của Sacombank: Vì sao 10 năm vẫn chưa tìm được chủ mới?
Một trong những câu chuyện đặc biệt nhất ngành ngân hàng Việt Nam chính là lô 32,5% cổ phần Sacombank (STB) liên quan đến nhóm ông Trầm Bê. Gần một thập kỷ kể từ khi triển khai đề án tái cơ cấu năm 2017, vì sao khối tài sản trị giá hàng chục nghìn tỷ đồng này vẫn chưa thể xử lý dứt điểm?
Theo tôi, có cả những nguyên nhân chủ quan lẫn khách quan, từ pháp lý, định giá, chất lượng tài sản cho đến bối cảnh thị trường vốn.
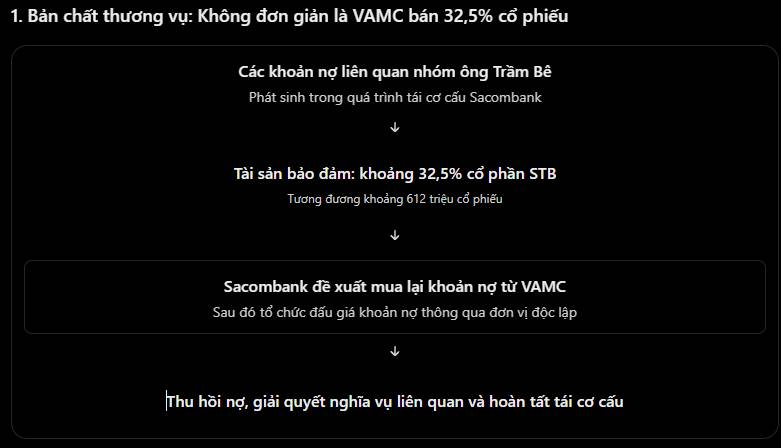
Thứ nhất, vướng mắc pháp lý và cơ chế xử lý. Khoảng 612 triệu cổ phiếu STB được sử dụng làm tài sản bảo đảm cho các khoản nợ liên quan nhóm cổ đông cũ. Đây không đơn thuần là việc bán cổ phiếu, mà phải giải quyết đồng thời nghĩa vụ gốc, lãi, quyền xử lý tài sản bảo đảm và phương án thu hồi nợ. Sacombank từng đề xuất mua lại khoản nợ từ VAMC, sau đó tổ chức đấu giá thông qua đơn vị độc lập. Tuy nhiên, phương án vẫn cần được Ngân hàng Nhà nước chấp thuận, khiến quá trình xử lý kéo dài nhiều năm.
Thứ hai, sức khỏe tài chính suy giảm khiến bài toán định giá và tìm người mua ngày càng khó. Gần một năm qua, kết quả kinh doanh STB trồi sụt đáng kể. Quý IV/2025 ngân hàng ghi nhận khoản lỗ lớn, lợi nhuận trước thuế 9 tháng 2026 giảm 46,4%, chi phí dự phòng tăng mạnh, tỷ lệ nợ xấu lên tới 7,33%. Điều này phần nào làm giảm sức hấp dẫn của thương vụ, bởi người mua không chỉ nhìn vào quy mô ngân hàng mà còn phải tính đến chi phí xử lý tồn đọng và thời gian phục hồi lợi nhuận.
Trong khi đó, giá bán lại là bài toán khó dung hòa. Các kịch bản định giá từng được đề cập có sự chênh lệch lớn, từ khoảng 33.000–34.000 đồng đến trên 70.000 đồng/cổ phiếu. Bên bán muốn tối đa hóa khả năng thu hồi nợ, còn bên mua phải cân nhắc hiệu quả đầu tư và những rủi ro đi kèm. Giá càng cao, thương vụ càng kén người mua, nhất là khi quy mô giao dịch có thể lên tới hàng chục nghìn tỷ đồng.
Đáng chú ý, Sacombank từng đề cập kế hoạch bán lô cổ phần cho hai đối tác nước ngoài nhưng chưa thực hiện được. Dù chưa có cơ sở khẳng định các đối tác này chính thức tham gia rồi rút lui, diễn biến đó cũng cho thấy thu hút sự quan tâm của nhà đầu tư ngoại là một chuyện, còn đi đến giao dịch thành công lại là chuyện khác.
Thứ ba, tìm người đủ tiền đã khó, đáp ứng điều kiện sở hữu còn khó hơn. Luật Các tổ chức tín dụng 2024 quy định giới hạn sở hữu thông thường của cá nhân là 5%, tổ chức 10%, cổ đông và người có liên quan 15%. Nhà đầu tư nước ngoài còn chịu các giới hạn riêng. Vì vậy, một cá nhân hay tổ chức không thể mặc nhiên mua trọn 32,5% vốn STB.
Chưa kể, thương vụ có thể làm thay đổi đáng kể cấu trúc cổ đông và định hướng quản trị ngân hàng. Cơ quan quản lý phải xem xét nguồn tiền, người có liên quan, tính minh bạch và an toàn hệ thống. Trong khi đó, lợi ích giữa chủ nợ, cổ đông hiện hữu, người mua và các bên liên quan cũng cần được dung hòa. Đây là những vấn đề không thể giải quyết chỉ bằng việc trả giá cao.
Thứ tư, bối cảnh tiền đắt, lãi suất cao càng khiến các nhà đầu tư lớn thận trọng. Lãi suất huy động tại nhiều ngân hàng vẫn ở mức 6–7%/năm, lợi suất trái phiếu Chính phủ kỳ hạn 10 năm quanh 4,5%. Khi chi phí vốn cao, việc bỏ ra vài chục nghìn tỷ đồng cho một thương vụ chưa rõ thời điểm hoàn tất sẽ tạo áp lực tài chính và chi phí cơ hội đáng kể. Các nhà đầu tư lớn có lý do để chờ đợi mức giá hấp dẫn hơn hoặc điều kiện thị trường thuận lợi hơn.
Tuy nhiên, câu chuyện STB đang xuất hiện những tín hiệu tích cực. Theo cập nhật từ Vietcap tháng 11/2026, NHNN đã nối lại trao đổi và yêu cầu Sacombank bổ sung hồ sơ trong những tháng gần đây. Sự tham gia của ông Nguyễn Đức Thụy trong ban lãnh đạo cũng tạo thêm kỳ vọng về một hướng đi mới, dù chưa có thông tin xác nhận ông hoặc nhóm nhà đầu tư liên quan sẽ tham gia mua lô cổ phần này.
Tóm lại, nút thắt của STB không đơn thuần là thiếu người có tiền, mà là phải tìm được người mua phù hợp, mức giá hợp lý và một phương án pháp lý đủ sức giải quyết toàn bộ những tồn đọng kéo dài gần một thập kỷ.
Tôi cho rằng nếu thương vụ được tháo gỡ thành công, Sacombank không chỉ giải quyết được một khối tài sản lớn mà còn có cơ hội khép lại quá trình tái cơ cấu, mở ra dư địa tăng vốn, chia cổ tức khi đủ điều kiện và bước vào chu kỳ phát triển mới.
Một thương vụ càng khó xử lý, khi được giải quyết dứt điểm càng có thể tạo ra bước ngoặt lớn. Và đó chính là điều khiến STB vẫn là một trong những câu chuyện đáng theo dõi nhất ngành ngân hàng.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


