





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bật mí 4 cổ phiếu đáng theo dõi lúc này
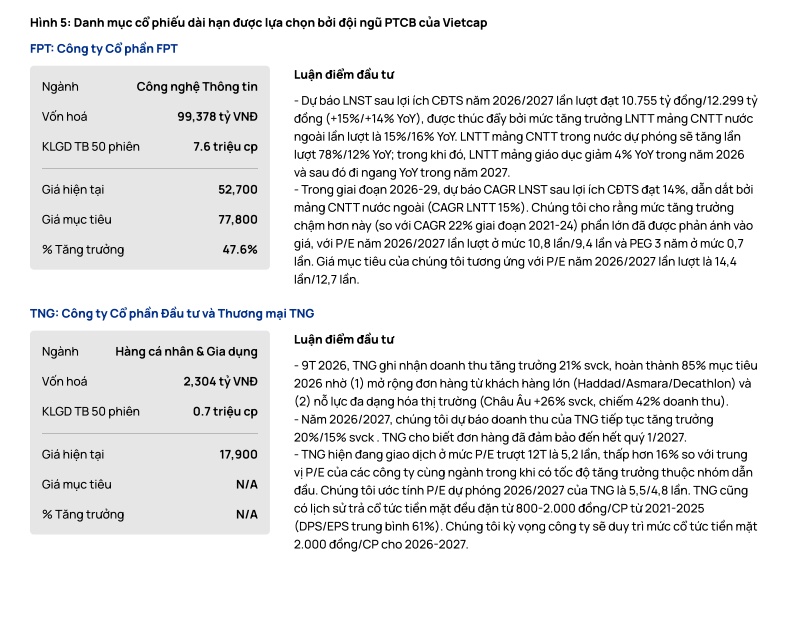
Trong báo cáo mới đây, VietCap (VCI) lựa chọn HPG và TCX là hai cổ phiếu đầu tư ngắn hạn theo phân tích kỹ thuật. Trong khi đó, FPT và TNG được đưa vào nhóm cổ phiếu nổi bật trong danh sách theo dõi của bộ phận phân tích cơ bản, nhờ triển vọng tăng trưởng tích cực trong trung và dài hạn.
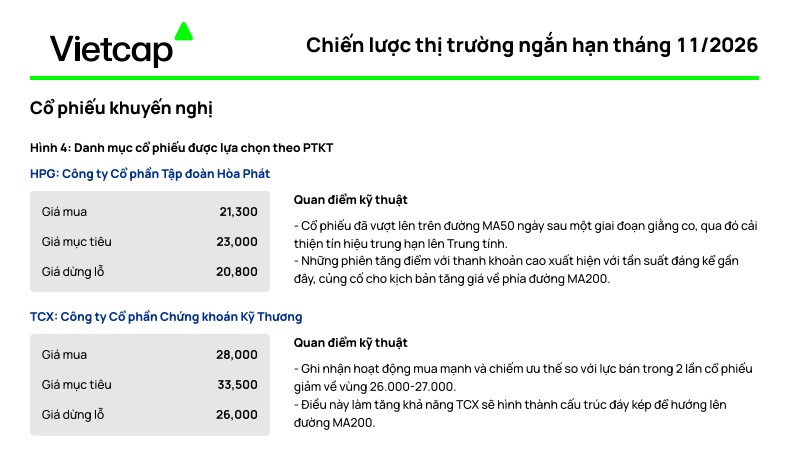
HPG: Công ty Cổ phần Tập đoàn Hòa Phát
Quan điểm kỹ thuật
- Cổ phiếu đã vượt lên trên đường MA50 ngày sau một giai đoạn giằng co, qua đó cải thiện tín hiệu trung hạn lên Trung tính.
- Những phiên tăng điểm với thanh khoản cao xuất hiện với tần suất đáng kể gần đây, củng cố cho kịch bản tăng giá về phía đường MA200.
TCX: Công ty Cổ phần Chứng khoán Kỹ Thương
Quan điểm kỹ thuật
- Ghi nhận hoạt động mua mạnh và chiếm ưu thế so với lực bán trong 2 lần cổ phiếu giảm về vùng 26.000-27.000.
- Điều này làm tăng khả năng TCX sẽ hình thành cấu trúc đáy kép để hướng lên đường MA200.
FPT: Công ty Cổ phần FPT
Luận điểm đầu tư
- Dự báo LNST sau lợi ích CĐTS năm 2026/2027 lần lượt đạt 10.755 tỷ đồng/12.299 tỷ đồng (+15%/+14% YoY), được thúc đẩy bởi mức tăng trưởng LNTT mảng CNTT nước ngoài lần lượt là 15%/16% YoY. LNTT mảng CNTT trong nước dự phóng sẽ tăng lần lượt 78%/12% YoY; trong khi đó, LNTT mảng giáo dục giảm 4% YoY trong năm 2026 và sau đó đi ngang YoY trong năm 2027.
- Trong giai đoạn 2026-29, dự báo CAGR LNST sau lợi ích CĐTS đạt 14%, dẫn dắt bởi mảng CNTT nước ngoài (CAGR LNTT 15%). Chúng tôi cho rằng mức tăng trưởng chậm hơn này (so với CAGR 22% giai đoạn 2021-24) phần lớn đã được phản ánh vào giá, với P/E năm 2026/2027 lần lượt ở mức 10,8 lần/9,4 lần và PEG 3 năm ở mức 0,7 lần. Giá mục tiêu của chúng tôi tương ứng với P/E năm 2026/2027 lần lượt là 14,4 lần/12,7 lần.
TNG: Công ty Cổ phần Đầu tư và Thương mại TNG
Luận điểm đầu tư
- 9T 2026, TNG ghi nhận doanh thu tăng trưởng 21% svck, hoàn thành 85% mục tiêu 2026 nhờ (1) mở rộng đơn hàng từ khách hàng lớn (Haddad/Asmara/Decathlon) và (2) nỗ lực đa dạng hóa thị trường (Châu Âu +26% svck, chiếm 42% doanh thu). - Năm 2026/2027, chúng tôi dự báo doanh thu của TNG tiếp tục tăng trưởng 20%/15% svck . TNG cho biết đơn hàng đã đảm bảo đến hết quý 1/2027.
- TNG hiện đang giao dịch ở mức P/E trượt 12T là 5,2 lần, thấp hơn 16% so với trung vị P/E của các công ty cùng ngành trong khi có tốc độ tăng trưởng thuộc nhóm dẫn đầu. Chúng tôi ước tính P/E dự phóng 2026/2027 của TNG là 5,5/4,8 lần. TNG cũng có lịch sử trả cổ tức tiền mặt đều đặn từ 800-2.000 đồng/CP từ 2021-2025 (DPS/EPS trung bình 61%). Chúng tôi kỳ vọng công ty sẽ duy trì mức cổ tức tiền mặt 2.000 đồng/CP cho 2026-2027.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


