





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VPB, PVS và CTR có gì hấp dẫn?
Các công ty chứng khoán (CTCK) khuyến nghị mua VPB nhờ tăng trưởng tín dụng vượt trội và hệ sinh thái toàn diện; mua PVS nhờ nguồn việc xây lắp dồi dào và khoản hoàn nhập dự phòng lớn; nắm giữ CTR nhờ động lực tăng trưởng từ mảng xây lắp.
Mua VPB với giá mục tiêu 28,888 đồng/cp
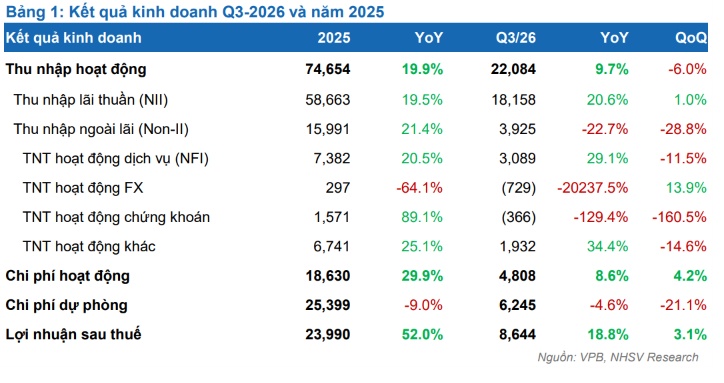
CTCK NH Securities Vietnam (NHSV) cho biết, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank, HOSE: VPB) ghi nhận thu nhập hoạt động quý 3/2026 đạt 22,084 tỷ đồng, tăng 9.7% so với cùng kỳ. Thu nhập lãi thuần (NII) tăng 20.6% lên mức 18,158 tỷ đồng - đạt mức cao nhất trong lịch sử hoạt động nhờ tăng trưởng tín dụng tính đến hết quý 3/2026 đạt 28% so với đầu năm, vượt trội hoàn toàn so với trung bình toàn ngành ngân hàng. Lợi nhuận sau thuế quý 3/2026 đạt 8,644 tỷ đồng, tăng 18.8%. Lũy kế 9 tháng đầu năm 2026, VPB đã thực hiện 70% kế hoạch lợi nhuận cả năm.
NHSV đánh giá triển vọng của VPB tích cực nhờ 3 luận điểm chính: (1) Tăng trưởng tín dụng dẫn đầu ngành nhờ nhận tái cơ cấu ngân hàng 0 đồng (GPBank) nên được cấp hạn mức tín dụng cao hơn và sự bùng nổ của mảng cho vay ký quỹ chứng khoán. (2) Tệp 30 triệu khách hàng cùng hệ sinh thái tài chính toàn diện (FE Credit, VPBankS, OPES, Cake, Be) giúp đa dạng hóa nguồn thu ngoài lãi và tiết giảm chi phí. (3) Việc tham gia tái cơ cấu GPBank mở ra cơ hội nới giới hạn sở hữu nước ngoài, thu hút thêm vốn từ đối tác chiến lược SMBC hoặc các đối tác mới để củng cố bộ đệm vốn.
Kết hợp phương pháp so sánh P/B và thu nhập thặng dư (RI), NHSV đưa ra khuyến nghị mua đối với cổ phiếu VPB với giá mục tiêu 28,888 đồng/cp, tương ứng tiềm năng tăng giá 23% so với giá đóng cửa 22,850 đồng/cp ngày 30/10/2026.
Mua PVS với giá mục tiêu 41,100 đồng/cp
CTCK ACB (ACBS) cho biết, Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (HNX: PVS) ghi nhận kết quả kinh doanh quý 3/2026 với doanh thu thuần đạt 10.5 ngàn tỷ đồng, tăng 9.9% và lợi nhuận sau thuế đạt 340 tỷ, tăng nhẹ 2.1%. Lũy kế 9 tháng đầu năm 2026, PVS đạt 27.8 ngàn tỷ đồng doanh thu thuần, tăng 21% và thực hiện 84% kế hoạch năm và lợi nhuận sau thuế đạt 1.3 ngàn tỷ đồng, tăng 42% và vượt 31% kế hoạch năm.
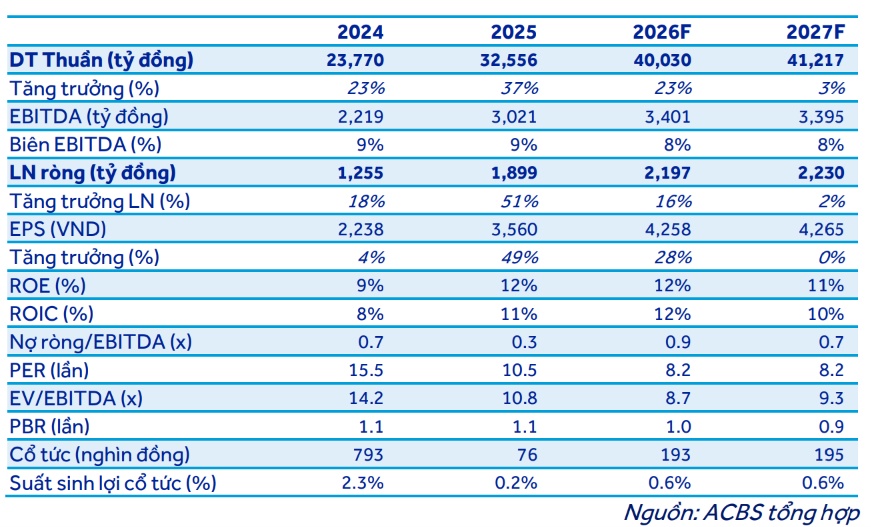
Triển vọng giai đoạn cuối năm 2026 và năm 2027 của PVS được đánh giá rất tích cực nhờ: (1) Mảng xây lắp M&C tiếp tục dẫn dắt tăng trưởng với các dự án lớn như Lô B, Sư Tử Trắng 2B, Lạc Đà Vàng và gói thầu EPIC-1 tại mỏ Maydan Mahzam (Qatar) trị giá khoảng 3 tỷ USD thực hiện từ quý 4/2026 đến cuối năm 2031. (2) Hoàn nhập dự phòng trong năm 2026 dự kiến đạt trên 630 tỷ đồng (chủ yếu từ dự án Sao Vàng - Đại Nguyệt), thúc đẩy lợi nhuận quý 4/2026 ước đạt 850 tỷ đồng. (3) Luật Dầu khí sửa đổi có hiệu lực từ tháng 3/2027 kỳ vọng đẩy nhanh tiến độ các dự án thượng nguồn, đặc biệt là siêu dự án Cá Voi Xanh với quy mô khoảng 5 tỷ USD.
ACBS duy trì dự phóng lợi nhuận sau thuế cả năm 2026 của PVS đạt 2,197 tỷ đồng, tăng 26% và duy trì khuyến nghị mua với giá mục tiêu 41,100 đồng/cp, tương ứng tổng tỷ suất lợi nhuận kỳ vọng đạt 28.6% (bao gồm 0.6% suất sinh lợi cổ tức) so với giá thị trường 32,000 đồng/cp ngày 29/10/2026.
Triển vọng tích cực của PVS trong cuối năm 2026 và 2027
Nắm giữ CTR với giá mục tiêu 75,000 đồng/cp
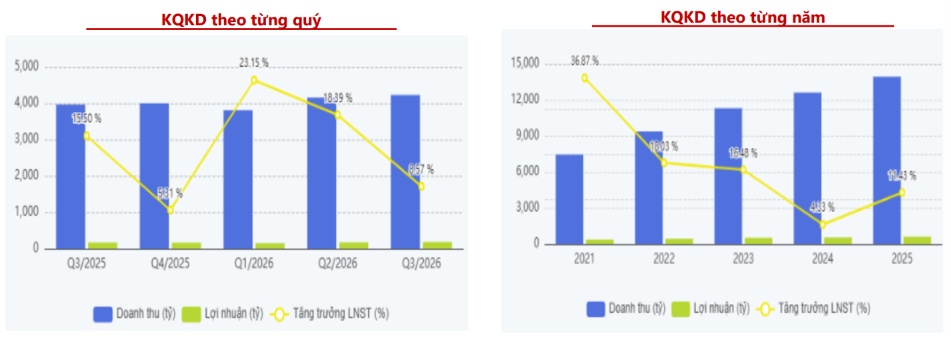
CTCK Agribank (Agriseco) cho biết, Tổng CTCP Công trình Viettel (HOSE: CTR) công bố kết quả kinh doanh quý 3/2026 với doanh thu thuần đạt 4,227 tỷ đồng, tăng 7% và lợi nhuận trước thuế đạt 228 tỷ đồng, tăng 9%. Lũy kế 9 tháng đầu năm 2026, doanh thu đạt 12,186 tỷ đồng , tăng 23% và lợi nhuận trước thuế đạt 630 tỷ đồng, tăng 16% và thực hiện lần lượt 78% kế hoạch doanh thu và 81% kế hoạch lợi nhuận năm.
Động lực tăng trưởng chính của CTR trong quý 3/2026 đến từ mảng xây dựng (đạt 1,490 tỷ đồng, tăng 38%) và mảng Giải pháp & Dịch vụ kỹ thuật (đạt 808 tỷ đồng, tăng 28%). Giá trị hợp đồng xây dựng ký mới trong quý 3 đạt 4,595 tỷ đồng, tăng 76% và hợp đồng điện mặt trời đạt 1,700 tỷ đồng, tăng 84%. Đối với mảng hạ tầng cho thuê (TowerCo), doanh thu 9 tháng đạt 716 tỷ đồng, tăng 13% với quy mô 12,000 trạm BTS; biên lợi nhuận mảng này được kỳ vọng cải thiện trong năm 2027 khi các trạm đầu tư giai đoạn 2019-2020 dần hết khấu hao.
Agriseco kỳ vọng lợi nhuận giai đoạn 2026-2027 của CTR tăng trưởng 12-15%/năm và đưa ra khuyến nghị nắm giữ với giá mục tiêu 75,000 đồng/cp, tương ứng tiềm năng tăng giá 10% so với giá thị trường 68,000 đồng/cp ngày 29/10/2026.
Nguồn: Agriseco
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


