





 Mã liên quan


 Pro
2.7K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VNM - Cập nhật cuộc họp gặp mặt cổ đông
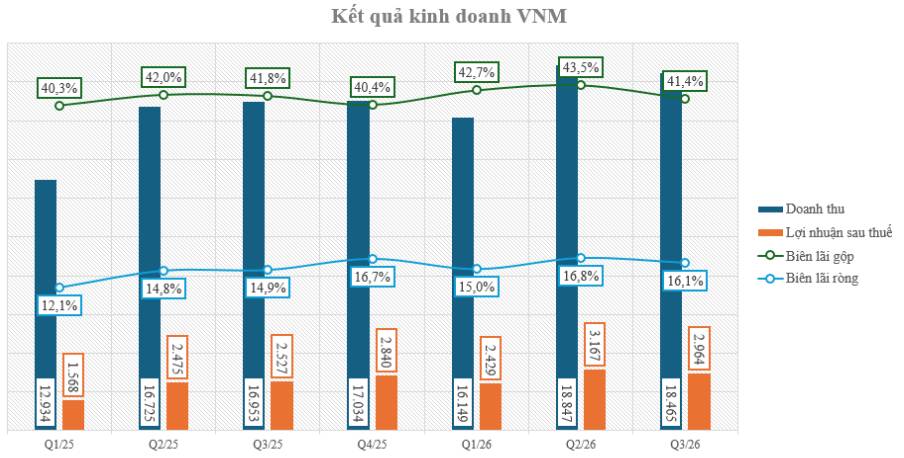
I. Kết quả kinh doanh Q3/26 VNM vừa công bố kết quả kinh doanh Q3/26 vơis nhiều con số tích cực. Cụ thể,doanh thu ghi nhận 18,5 nghìn tỷ (+9% yoy), với thị trường nội địa tiếp tục là động lực tăng trưởng chính, doanh thu nước ngoài cũng có sự tăng trưởng tốt. Trong quý lãi gộp đạt 41,4% - thấp hơn so với cùng kỳ và Q2/26, một phần do giá sữa bột tăng cao giai đoạn trước đó nên biên lãi đã bị thu hẹp. (Hình 1)
Chi tiết các mảng kinh doanh như sau:
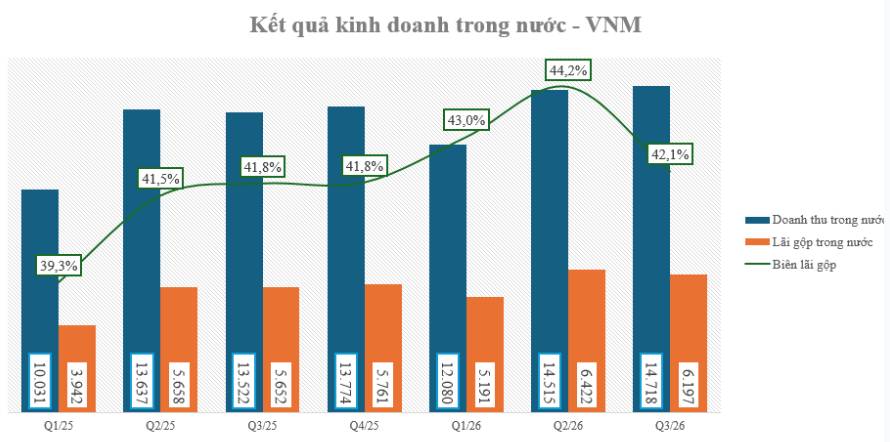
Thị trường trong nước: ghi nhận doanh thu đạt 14,7 nghìn tỷ - tăng gần 9% yoy và chiếm 80% doanh thu. Kết quả tăng trưởng này đạt được nhờ: Sự phục hồi của các ngành hàng chủ lực (sữa nước, sữa chua uống, sữa đặc); Sự tái cơ cấu thành công danh mục sản phẩm, tập trung vào nhóm sản phẩm cao cấp có biên lãi tốt hơn; và Mở rộng hệ thống phân phối tự doanh với hơn 1.000 cửa hàng trong nước. Lãi gộp của thị trường trong nước đạt 6.197 tỷ - tăng 10% yoy cho thấy giá vốn đang tăng chậm hơn so với giá bán đầu ra, nhất là khi VNM tập trung cơ cấu sản phẩm vào nhóm có biên lãi tốt hơn. Biên lãi gộp đạt 42,1% - cao hơn biên lãi của toàn công ty. (Hình 2)
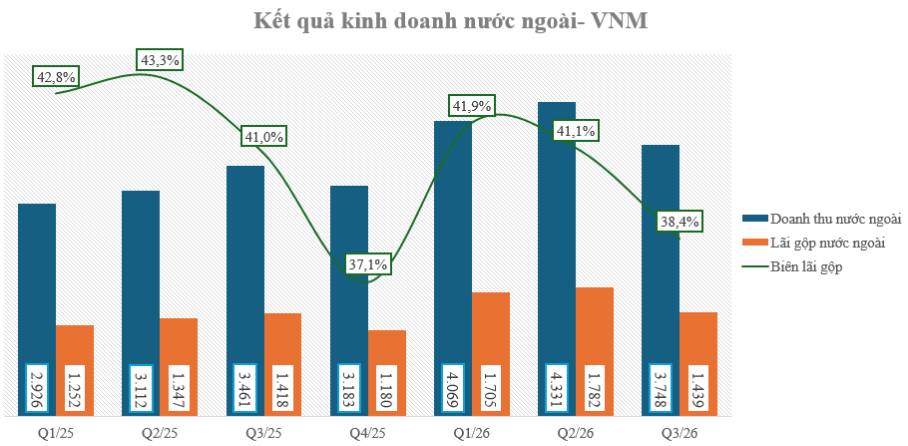
Thị trường nước ngoài: đạt 3.7 nghìn tỷ, tăng 8% yoy và chiếm 20% tổng doanh thu trong Q3. Kết quả này đạt được nhờ VNM tích cực mở rộng sang các thị trường mới, chủ động đàm phán với các đối tác và điều chỉnh linh hoạt hoạt động kinh doanh để thích ứng với những gián đoạn trong chuỗi cung ứng tại các thị trường khu vực. Tuy nhiên, chúng tôi thấy rằng đà tăng trưởng trong Q3/26 của thị trường nước ngoài đã giảm mạnh, từ con số trên 30% của Q1 và Q2 xuống chỉ còn 8% trong Q3. Bên cạnh đó, lãi gộp cũng chỉ đạt 1.439 tỷ đồng, tăng nhẹ 1% yoy, biên lãi ròng cũng chỉ còn 38,4%.
Theo tìm hiểu của chúng tôi, thị trường quốc tế ghi nhận tăng trưởng chỉ còn 8% yoy chủ yếu do bối cảnh thương mại toàn cầu gặp nhiều biến động trong Q3 vừa qua, cũng như do mới bổ sung thêm 02 thị trường mới tại Trung Đông nên mức tăng trưởng còn khiêm tốn. Tuy nhiên, điểm tích cực vẫn đến từ thị trường Campuchia, khi công ty con Angkor Milk tiếp tục duy trì kết quả tích cực, với doanh thu và LNST lần lượt tăng trưởng 42% và 74% yoy nhờ nhu cầu ổn định và chiến lược mở rộng nhanh tại thị trường này. (Hình 3)
Đối với tình hình tài chính, điểm nhấn là thu nhập tài chính trong Q3/26 tăng vọt lên 600 tỷ đồng, tăng mạnh 52% yoy. Kết quả này đạt được nhờ danh mục đầu tư ngắn hạn trị giá 22,9 nghìn tỷ - chiếm 40% tổng tài sản, tăng 7.4% từ đầu năm. Thu nhập này đủ đề bù đắp hoàn toàn cho chi phí tài chính gia tăng lên mức 151 tỷ đồng trong Q3 vừa qua (trong đó chi phí lãi vay chiếm gần 100 tỷ).
Kết quý, LNST của VNM ghi nhận 2,96 nghìn tỷ đồng - tăng 17% yoy. Biên lãi ròng đạt 16,1%, nhờ tối ưu hóa chi phí và thu nhập tài chính đã bù đắp 1 phần cho mức thu hẹp nhẹ của biên lãi gộp đến từ thị trường quốc tế.
Như vậy, lũy kế 9T26, VNM đạt doanh thu và LNST lần lượt là 53,5 nghìn tỷ (+15% yoy) và 8,6 nghìn tỷ (+31% yoy), tương đương hoàn thành 80% và 88% kế hoạch năm đã được đề ra. Với những con số đã thực hiện trong 3 quý đầu năm, chúng tôi đánh giá 2026 sẽ là một năm nữa mà VNM thực hiện vượt kế hoạch đề ra.
II. Một số thông tin tại cuộc họp Gặp mặt cổ đông
Ngày 6/11/2026 vừa qua, VNM đã tổ chức cuộc gặp gỡ nhà đầu tư. Dưới đây là một số điểm chính được ghi nhận trong cuộc họp.
Kế hoạch và triển vọng cho Q4 và 2027
Đối với tình hình kinh doanh Q4/26, ban lãnh đạo kì vọng LNST sẽ có mức tăng trưởng tương đương với Q3/26 (khoảng 15 - 17%). Nếu con số này đạt được thì mức LNST kì vọng cho Q4/26 là hơn 3,2 - 3,3 nghìn tỷ đồng và sẽ là con số kỷ lục của doanh nghiệp sữa lớn này.
Để đạt kết quả này, thị trường trong nước sẽ là động lực tăng trưởng chính dẫn dắt doanh thu, bên cạnh đóng góp từ mảng xuất khẩu và các thị trường quốc tế khác. BLĐ cho rằng rủi ro vĩ mô ở mức thấp đối với VNM, khi chính sách tiền tệ trong nước đang hỗ trợ cho các doanh nghiệp “làm thật”, trong khi kết quả bầu cử giữa nhiệm kỳ tại Mỹ được đánh giá là ít có ảnh hưởng đến các doanh nghiệp thuộc ngành hàng tiêu dùng. Hiện tại, ưu tiên lớn nhất của VNM là giữ thị phần, sau khi giai đoạn tái cơ cấu danh mục sản phẩm đã diễn ra thành công.
Các sản phẩm mới hiện nay của VNM là dòng cao đạm, ít đường, sữa hạt đang đánh đúng vào nhu cầu sống hiện nay của phân khúc người trưởng thành, có thu nhập từ trung bình trở lên.
Về thuế tiêu thụ đặc biệt mới đối với đồ uống có đường tại Việt Nam: tác động không đáng kể tới VNM.
Về kế hoạch cho năm 2027: VNM chưa công bố kế hoạch cho năm 2027, do các số liệu đang trong quá trình đánh giá.
Hiệu quả hoạt động
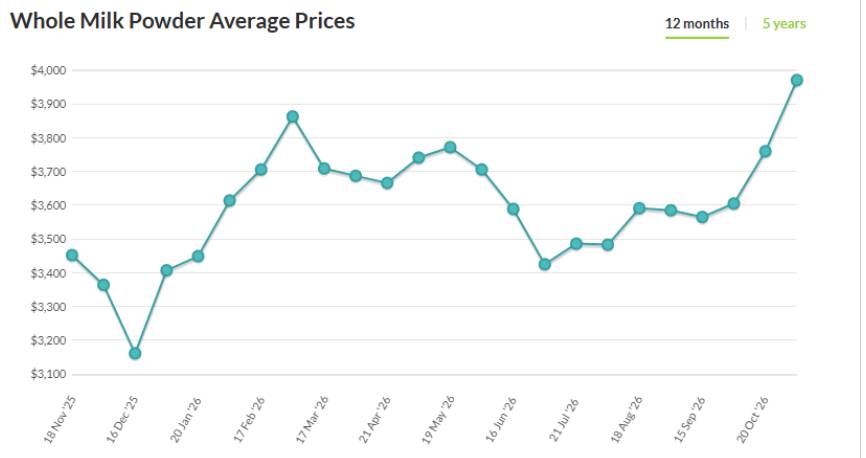
Chi phí nguyên vật liệu tăng đã gây áp lực lên biên lãi trong Q3 và dự kiến sẽ tiếp tục ảnh hưởng một phần tới quý 4. Để giải quyết xu hướng này, giải pháp của BLĐ là tối ưu hóa cơ cấu sản phẩm, kiểm soát chi phí bán hàng. VNM cũng đã chốt giá nguyên vật liệu cho khoảng 3-6 tháng tới trước khi giá sữa bột đầu vào tăng vượt đỉnh 12 tháng.
Đối với biên lãi trong Q4/26, chúng tôi kì vọng sẽ cải thiện so với Q3 vừa qua. Bởi giá đầu vào sẽ được chốt trước 3-6 tháng, tương đương giai đoạn quanh tháng 6 đến tháng 8. Đây cũng là lúc giá sữa bột hạ thấp nhất trong năm, nên chúng tôi cho rằng biên lãi gộp trong Q4 sẽ đạt ở mức 42 - 43%, góp một phần không nhỏ vào kế hoạch tăng trưởng Lợi nhuận 15% trong Q4. (Hình 4)
Thị trường trong nước
Xét riêng về thị trường này, BLĐ kì vọng đây sẽ là mảng dẫn dắt, trong đó động lực sẽ đến từ dòng sản phẩm GreenFarm (hiện đang chiếm dưới 10% doanh thu) và các sản phẩm dinh dưỡng chuyên biệt, chủ yếu là sản phẩm giàu đạm, ít đường và không chứa lactose. Các sản phẩm sữa chua cũng được mở rộng danh mục, do người tiêu dùng ngày càng quan tâm đến giá trị dinh dưỡng và sức khỏe.
Xét về kênh phân phối, thì kênh hiện đại và hệ thống cửa hàng VNM ghi nhận mức tăng trưởng hai chữ số, trong khi kênh truyền thống tăng trưởng chỉ khoảng 2-3% từ đầu năm. Hiện hệ thống cửa hàng của VNM chưa ghi nhận lãi ròng do chi phí đầu tư ban đầu lớn, nhưng toàn bộ chuỗi cửa hàng đã bắt đầu ghi nhận EBITDA dương. Chúng tôi đánh giá sau giai đoạn mở rộng này, VNM tập trung đẩy mạnh tăng trưởng doanh thu sẽ đem biên lợi nhuận rất lớn. Đây là bài học mà các chuỗi phân phối lớn như FRT và MWG đã làm thành công, nên chúng tôi kì vọng VNM sẽ đạt được kết quả tương tự.
Ngoài ra, với chuỗi Mộc Châu thì tỷ trọng đóng góp chưa cao, có tăng trưởng tích cực theo quý. MCM là đơn vị nhận được vốn đầu tư với mục tiêu tăng trưởng 2 chữ số, nhưng BLĐ chưa đảm bảo sẽ đạt được mục tiêu. Còn Vinabeef hiện đóng góp chưa đáng kể vào doanh số, cũng như chưa có lợi nhuận.
Thị trường quốc tế
Trung Đông vẫn là thị trường lớn khi đóng góp tới 50% tổng doanh thu xuất khẩu, nhưng thị trường này cũng tồn tại nhiều biến động. Trọng tâm của VNM trong giai đoạn này là duy trì thị phần, cũng như đa dạng hóa để tránh phụ thuộc quá mức vào một thị trường nào. VNM đang tiếp tục kế hoạch mở rộng sang thị trường Đông Nam Á và Trung Quốc, trong khi doanh thu từ Bắc Mỹ dự kiến duy trì ổn định.
Nói về việc doanh thu đã tăng chậm lại trong Q3 như phân tích tại phần trên của chúng tôi, BLĐ cho biết đây chỉ mang tính tạm thời, đồng thời cho biết doanh số tháng 10 đã tăng trưởng trở lại ở mức 2 chữ số, lượng đơn hàng tiếp tục gia tăng.
Xét riêng thị trường Campuchia và Angkor Milk, thị trường này đang ghi nhận kết quả tích cực, chủ yếu nhờ các khoản đầu tư của VNM hơn là do tác động xung đột trong khu vực. Angkor Milk đã mở được 02 cửa hàng tại thị trường này.
Hoạt động đầu tư
Hiện đàn bò của VNM đạt trên 120.000 con, và tiếp tục có kế hoạch mở rộng các trang trại hiện hữu và nâng cao năng suất cả tất cả trang trại đang sở hữu. Ngoài ra, công ty cho biết đang chuẩn bị nguồn vốn cho kế hoạch capex trong giai đoạn tới, chủ yếu tập trung vào nâng công suất máy móc thiết bị và mở rộng trang trại. Dự kiến chi phí capex chiếm từ 2,5 - 3% tổng doanh thu.
III. Tổng kết, đánh giá
Có thể thấy với những chia sẻ của ban lãnh đạo VNM, 2026 được kỳ vọng sẽ ghi nhận khoảng 11,8 nghìn tỷ đồng lợi nhuận, tương đương mức PE fwd vào khoảng 9,6 lần. Đây là mức PE thấp nhất trong 03 năm trở lại đây, cũng như thấp hơn trung bình của ngành bán lẻ. Mức tăng trưởng 2 chữ số sẽ tiếp tục duy trì trong Q4/26, khi mà giá sữa bột đầu vào được hưởng lợi ở mức thấp, còn các thị trường trong nước và quốc tế đều ghi nhận con số tích cực ngay trong tháng 10, loại bỏ nghi ngờ về việc đà tăng trưởng chậm lại. Tuy nhiên, câu chuyện trong nâm 2027 vẫn đang chờ được giải đáp, khi ban lãnh đạo chưa đưa ra nhiều con số cho dài hạn hơn.
Với mức P/E dưới 10, có cổ tức tiền mặt phòng thủ, giá cổ phiếu vẫn đang ở vùng đáy, chúng tôi cho rằng vẫn có dư địa để VNM tăng giá trong thời gian tới. Vùng giá phù hợp với mức tăng trưởng trong năm nay của VNM vào khoảng 58.000 - 60.000 đồng/cổ phiếu.
———-Team LTBNM tổng hợp và phân tích ————-
 Nhà đầu tư lưu ý


 XEM NGAY
Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


