





 Mã liên quan


900+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VN-Index vượt 1.800 điểm nhưng 73% cổ phiếu chưa vượt MA200: Tiền đang bỏ quên “món hời” nào?
VN-Index đã vượt 1.800 điểm, nhưng phải chăng nhà đầu tư đang quá tập trung vào những cổ phiếu kéo chỉ số mà bỏ quên một phần thị trường vẫn đang có định giá hấp dẫn và lợi nhuận tăng tốc? Khi P/E phần lõi chỉ khoảng 10,6 lần, liệu sau kỳ nghỉ lễ dòng tiền có tìm đến những “món hời” chưa được định giá lại?
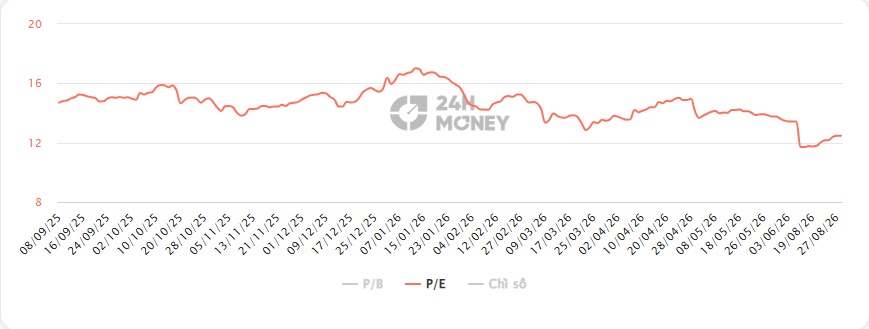
VN-Index đang ở vùng cao trên 1.800 điểm nhưng mặt bằng cổ phiếu chưa hẳn đắt, khi P/E toàn thị trường khoảng 12,6 lần và chỉ còn khoảng 10,6 lần nếu loại nhóm Vingroup.
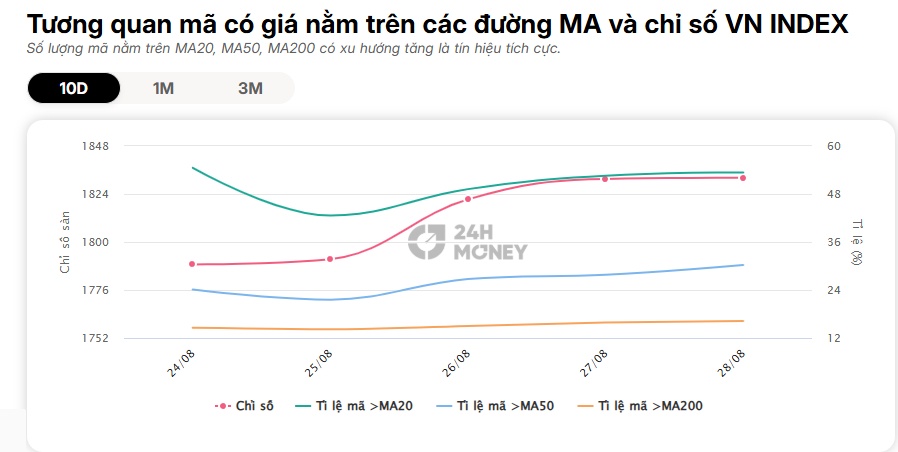
Đáng chú ý, độ rộng thị trường khá thấp: chỉ 39,8% cổ phiếu nằm trên MA50 và 26,7% trên MA200.
Lợi nhuận trở thành “bộ lọc” quan trọng
Một cổ phiếu có định giá thấp chỉ thực sự hấp dẫn khi doanh nghiệp vẫn còn dư địa tăng trưởng. Đây chính là yếu tố khiến triển vọng thị trường trở nên đáng chú ý hơn trong mùa công bố kết quả kinh doanh.
Tính đến ngày 28/8, có 1.134/1.522 doanh nghiệp, đại diện 99,6% vốn hóa thị trường, đã công bố kết quả kinh doanh. Doanh thu toàn thị trường tăng khoảng 36,5%, trong khi lợi nhuận tăng hơn 50%.
Việc lợi nhuận tăng nhanh hơn đáng kể so với doanh thu cho thấy hiệu quả hoạt động của nhiều doanh nghiệp đang được cải thiện. Trong bối cảnh đó, những nhóm cổ phiếu vừa có P/E thấp, vừa duy trì tốc độ tăng trưởng lợi nhuận tích cực có thể sở hữu lợi thế khi dòng tiền quay trở lại.
Theo CTCP Chứng khoán Mirae Asset Việt Nam, dầu khí và thực phẩm - đồ uống là hai nhóm đáng chú ý khi xét đồng thời yếu tố định giá và tăng trưởng.
Với dầu khí, căng thẳng tại Trung Đông khiến giá dầu Brent có thời điểm lên 95 USD/thùng. Tuy nhiên, câu chuyện của nhóm cổ phiếu này không chỉ nằm ở biến động giá dầu trong ngắn hạn mà còn ở khả năng hình thành một chu kỳ đầu tư thượng nguồn mới tại Việt Nam.
Nếu giá dầu duy trì ở mức đủ hấp dẫn, hoạt động thăm dò và khai thác có thể được thúc đẩy, kéo theo nhu cầu đối với các doanh nghiệp cung cấp dịch vụ dầu khí.
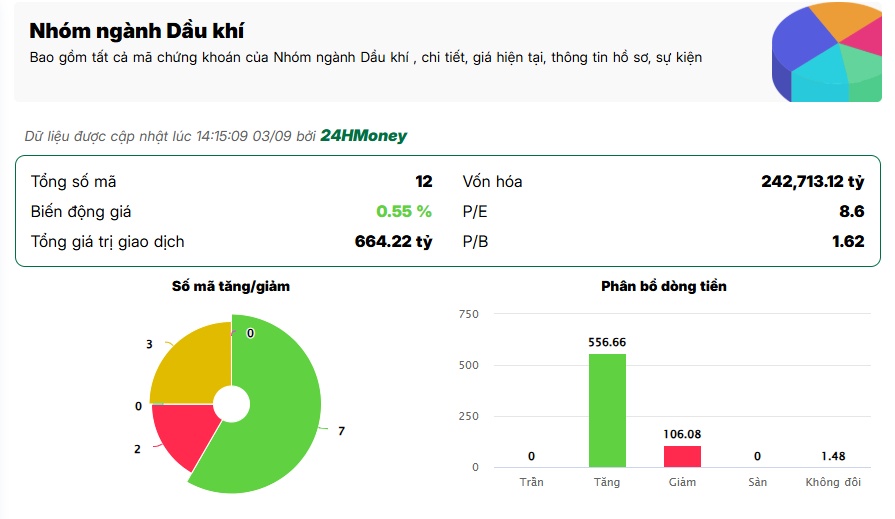
Đây là lý do dầu khí đang tạo được sức hút khi vừa sở hữu mức định giá thấp, vừa ghi nhận tăng trưởng lợi nhuận mạnh. Trong quý II/2026, lợi nhuận toàn ngành tăng khoảng 250,7% so với cùng kỳ, trong khi P/E ngành chỉ khoảng 8,6 lần, thấp hơn đáng kể mặt bằng lịch sử.
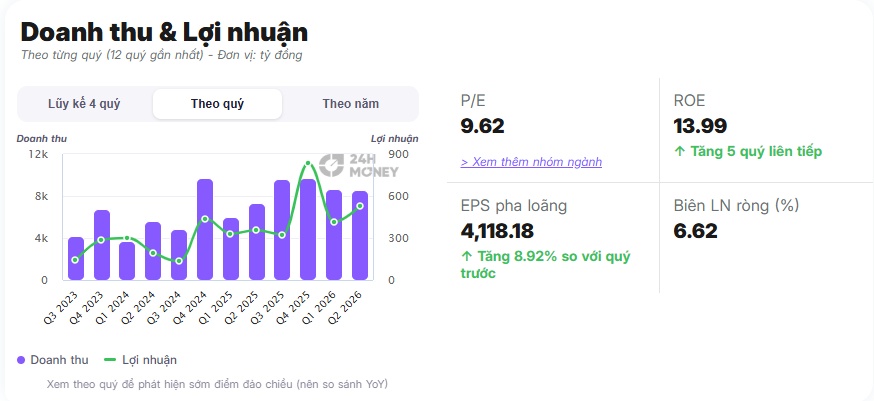
PVS là một trường hợp đáng chú ý. Trong quý II/2026, doanh nghiệp ghi nhận doanh thu khoảng 8.574 tỷ đồng, tăng 16,5%; lợi nhuận đạt 531 tỷ đồng, tăng 48,1%.
P/E của PVS hiện khoảng 9,6 lần, thấp hơn nhiều so với mức bình quân 5 năm khoảng 16,5 lần. Cùng với kết quả kinh doanh, sức mạnh giá và lực cầu đối với cổ phiếu cũng đang có sự cải thiện.
Nếu dầu khí được hỗ trợ bởi một chu kỳ đầu tư mới, nhóm thực phẩm - đồ uống lại đang đứng trước câu chuyện phục hồi hiệu quả kinh doanh.
Lợi nhuận toàn ngành trong quý II/2026 tăng khoảng 37,5%, trong khi P/E khoảng 14,6 lần, gần vùng -2 độ lệch chuẩn trong 3 năm và thấp hơn đáng kể mức bình quân 18,8 lần.
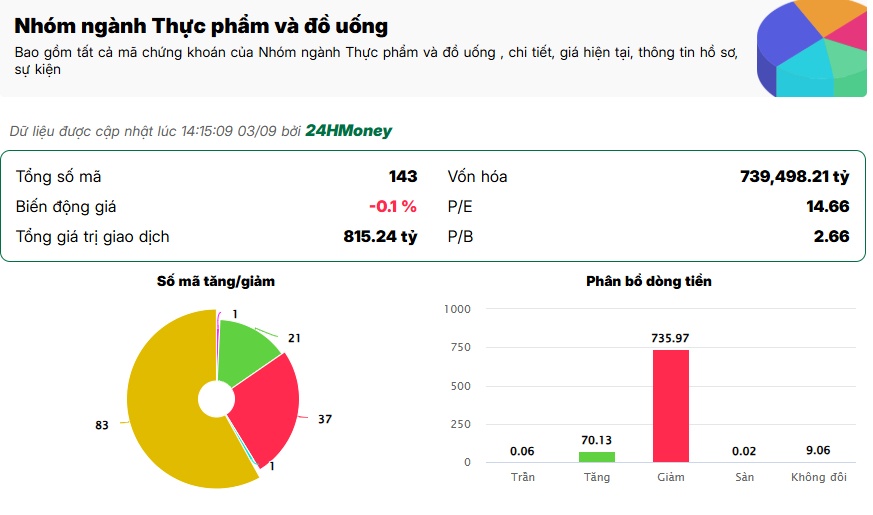
Điều này tạo nên một trạng thái đáng chú ý: lợi nhuận đang phục hồi nhưng định giá chưa tăng tương ứng.
Nếu đà tăng trưởng lợi nhuận tiếp tục được duy trì, khả năng định giá được cải thiện có thể trở thành một trong những động lực quan trọng đối với cổ phiếu này.
Ngân hàng vẫn là nhóm đáng theo dõi
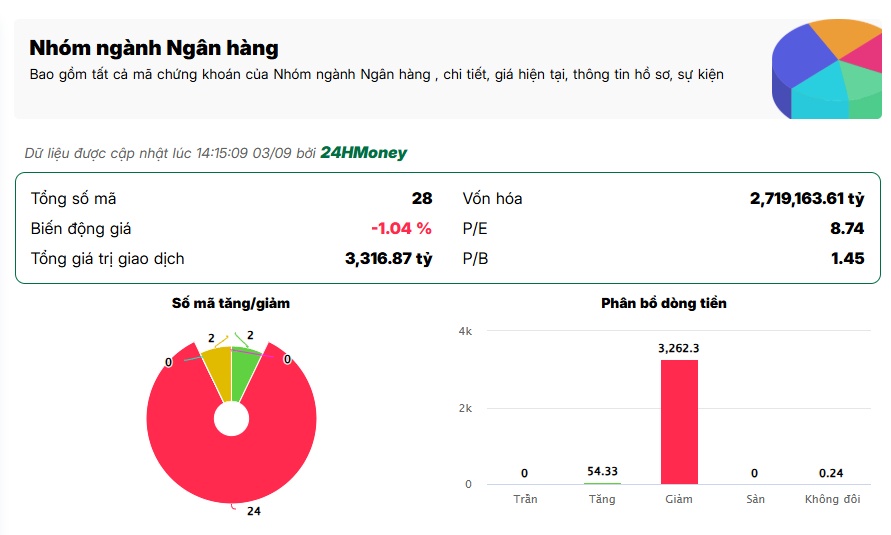
Bên cạnh dầu khí và thực phẩm - đồ uống, ngân hàng cũng đang thu hút sự chú ý khi P/E toàn ngành chỉ khoảng 8,7 lần.
HDBank ghi nhận lợi nhuận trước thuế 6 tháng đầu năm 2026 đạt 13.202 tỷ đồng, tăng 31%. Tiền gửi khách hàng tăng 20,6%, trong khi tín dụng tăng 18,9%, cho thấy quy mô hoạt động tiếp tục mở rộng.
Trong khi đó, VPBank đang triển khai kế hoạch nâng vốn điều lệ từ hơn 79.300 tỷ đồng lên hơn 106.200 tỷ đồng. Việc tăng vốn sẽ giúp ngân hàng củng cố bộ đệm vốn, đồng thời tạo thêm dư địa cho tăng trưởng tín dụng trong những năm tới.
VPB cũng gây chú ý khi xuất hiện trong rổ FTSE, bên cạnh câu chuyện tăng vốn quy mô lớn. Đây có thể trở thành yếu tố hỗ trợ dòng tiền khi các quỹ và nhà đầu tư tổ chức tiến hành cơ cấu danh mục.
Chọn cổ phiếu thay vì chạy theo chỉ số
Rủi ro đối với thị trường sau kỳ nghỉ lễ vẫn hiện hữu. Lợi suất trái phiếu Mỹ kỳ hạn 10 năm tăng lên 4,8%, đồng USD mạnh và căng thẳng địa chính trị có thể khiến dòng tiền trở nên thận trọng hơn.
Tuy nhiên, tác động của các yếu tố bên ngoài cần được nhìn nhận thông qua khả năng ảnh hưởng đến lợi nhuận và dòng tiền của từng doanh nghiệp, thay vì chỉ phản ứng theo những biến động giá trong ngắn hạn.
Trong bối cảnh VN-Index đang ở vùng cao nhưng độ rộng thị trường thấp, cơ hội nhiều khả năng sẽ tiếp tục phân hóa. Những cổ phiếu đã tăng mạnh và đóng vai trò kéo chỉ số có thể không còn là lựa chọn duy nhất. Ngược lại, các doanh nghiệp có P/E thấp hơn lịch sử, lợi nhuận tăng trưởng và triển vọng kinh doanh rõ ràng có thể trở thành điểm đến mới của dòng tiền.
Sau kỳ nghỉ lễ, bài toán của nhà đầu tư vì thế không đơn thuần là dự báo VN-Index sẽ tăng hay giảm, mà quan trọng hơn là tìm kiếm những cổ phiếu mà giá hiện tại chưa phản ánh hết tiềm năng tăng trưởng lợi nhuận.
Trong môi trường quốc tế còn nhiều bất định, định giá và lợi nhuận sẽ tiếp tục là hai “bộ lọc” quan trọng. Đây có thể là cơ sở để thị trường chuyển từ giai đoạn tăng điểm nhờ một số cổ phiếu vốn hóa lớn sang giai đoạn phân hóa mạnh hơn, nơi dòng tiền ưu tiên những doanh nghiệp có nền tảng cơ bản tốt và câu chuyện tăng trưởng đủ thuyết phục.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


