





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VCB đã “giấu” 5.000 tỷ đồng lợi nhuận như thế nào?
Lợi nhuận sau thuế quý III/2026 của Vietcombank đạt 9.041 tỷ đồng, giảm khoảng 37,9% so với mức 14.551 tỷ đồng của quý trước. Nhìn riêng kết quả cuối cùng, rất dễ kết luận ngân hàng đang hụt hơi. Nhưng kết luận như vậy sẽ bỏ qua khoản dự phòng tăng thêm khoảng 5.000 tỷ đồng cho danh mục trái phiếu doanh nghiệp, trong lúc NIM vẫn tiếp tục cải thiện.
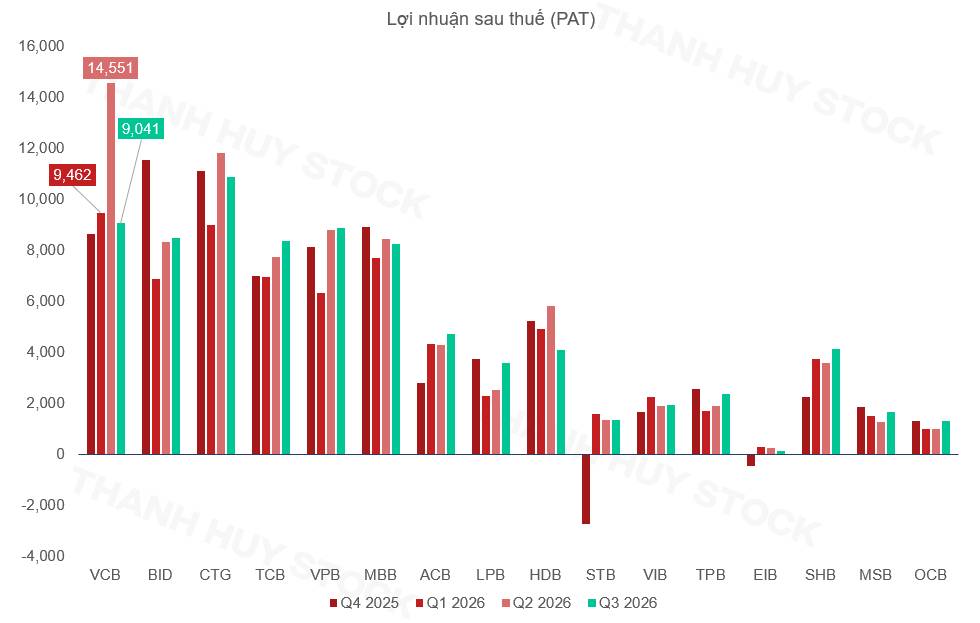
Vấn đề cần phân tích là sức sinh lời của hoạt động kinh doanh và phần lợi nhuận đã được sử dụng để ghi nhận rủi ro. Hai yếu tố này dẫn đến những cách đánh giá rất khác nhau về VCB.
1. BẢNG CÂN ĐỐI VẪN THUỘC NHÓM AN TOÀN NHẤT
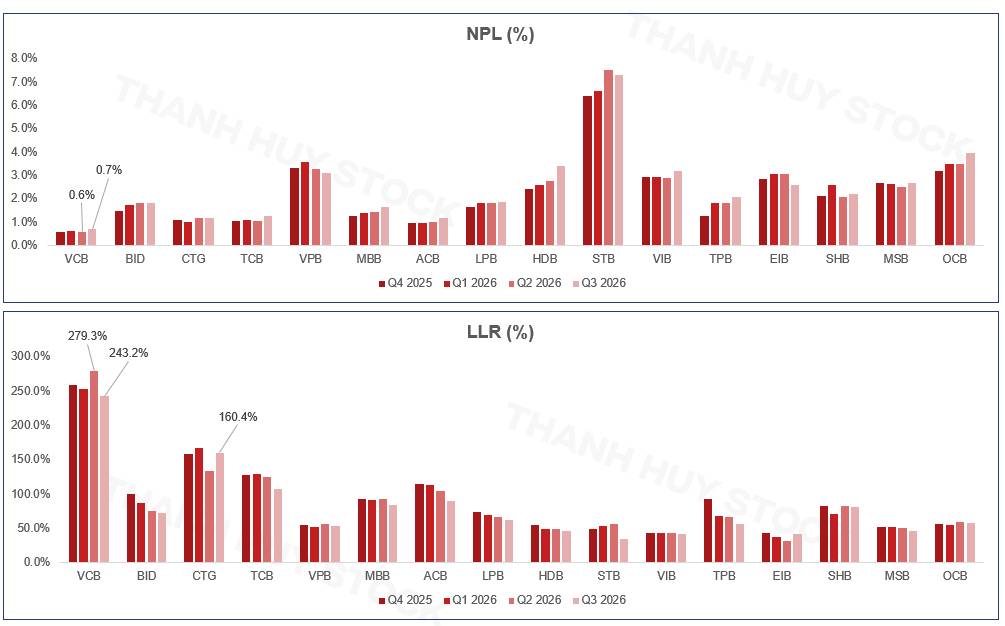
Tại cuối quý III/2026, NPL cho vay của VCB ở mức khoảng 0,71%, trong khi LLR đạt 243,2%, cao nhất trong nhóm ngân hàng so sánh. Với mỗi đồng nợ xấu cho vay, ngân hàng đang có hơn 2,4 đồng dự phòng tương ứng. Đây là khoảng cách khá lớn so với mức LLR bình quân khoảng 80,3% của nhóm so sánh.
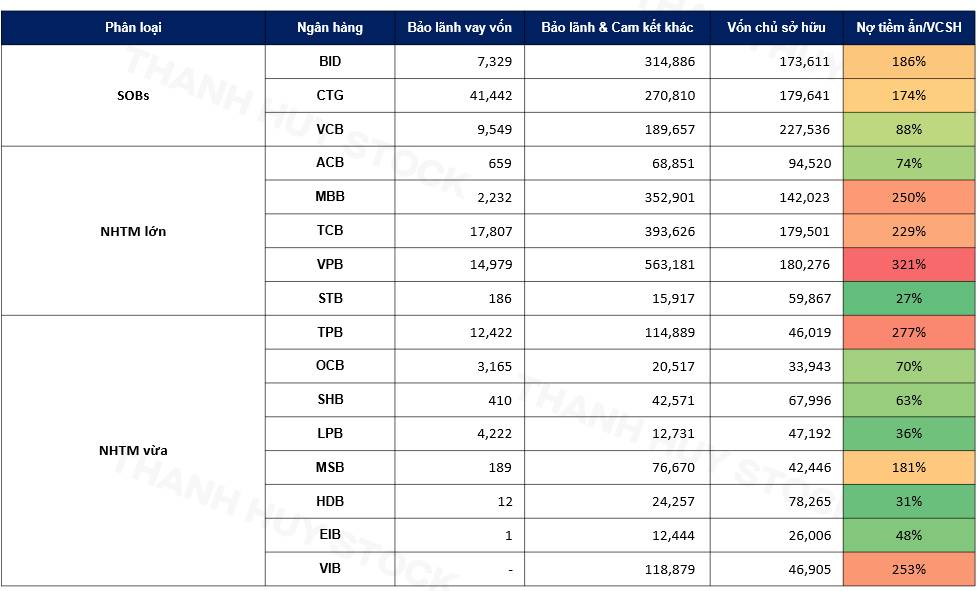
Cam kết ngoại bảng chưa đồng nghĩa với tổn thất sẽ phát sinh. Tuy nhiên, quy mô cam kết so với vốn chủ sở hữu cho biết mức độ nghĩa vụ tiềm tàng mà ngân hàng đang nhận. Xét trong nhóm ngân hàng quốc doanh lớn, VCB có mức độ phơi nhiễm tương đối thấp hơn theo thước đo này.
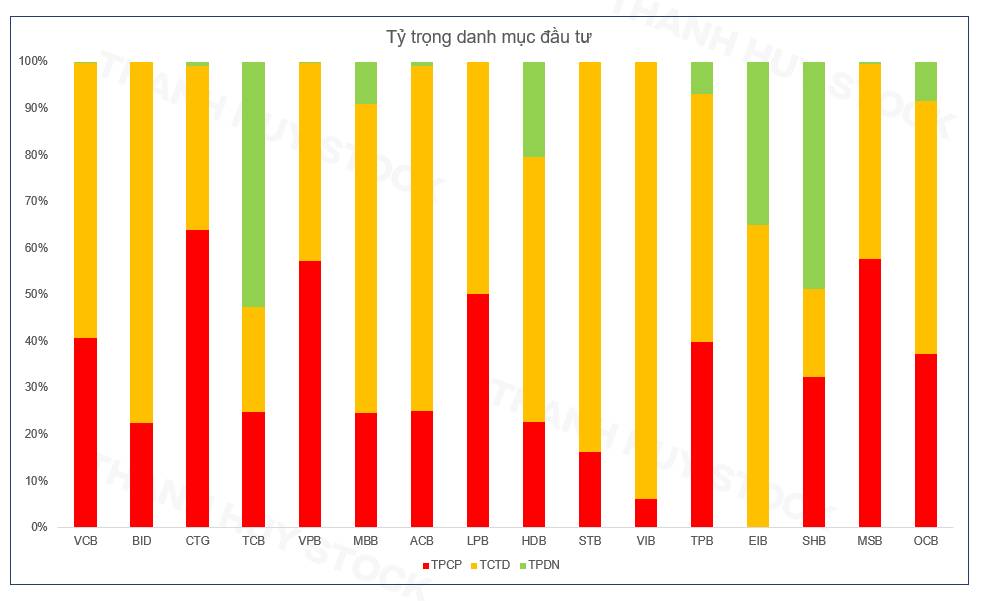
2. KHOẢNG 5.000 TỶ ĐỒNG ĐÃ ĐƯỢC ĐƯA VÀO CHI PHÍ RA SAO?
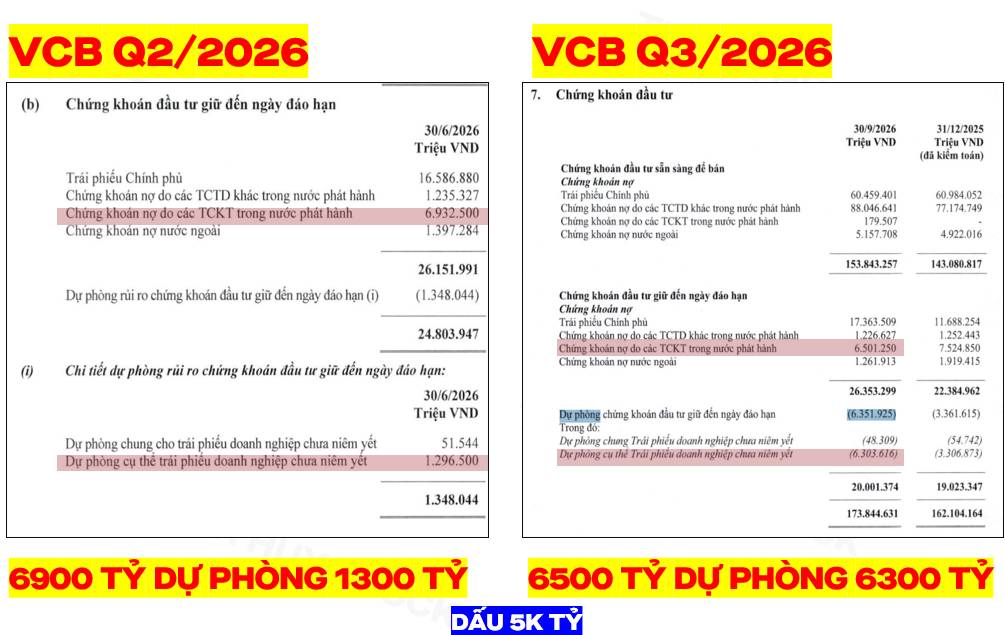
Như vậy, số dư dự phòng HTM tăng thêm khoảng 5.004 tỷ đồng chỉ trong một quý. Tổng dự phòng cuối kỳ đã tương đương gần 98% giá trị trái phiếu doanh nghiệp HTM nói trên. Đây là cơ sở của cách gọi VCB đã “giấu” khoảng 5.000 tỷ đồng lợi nhuận.
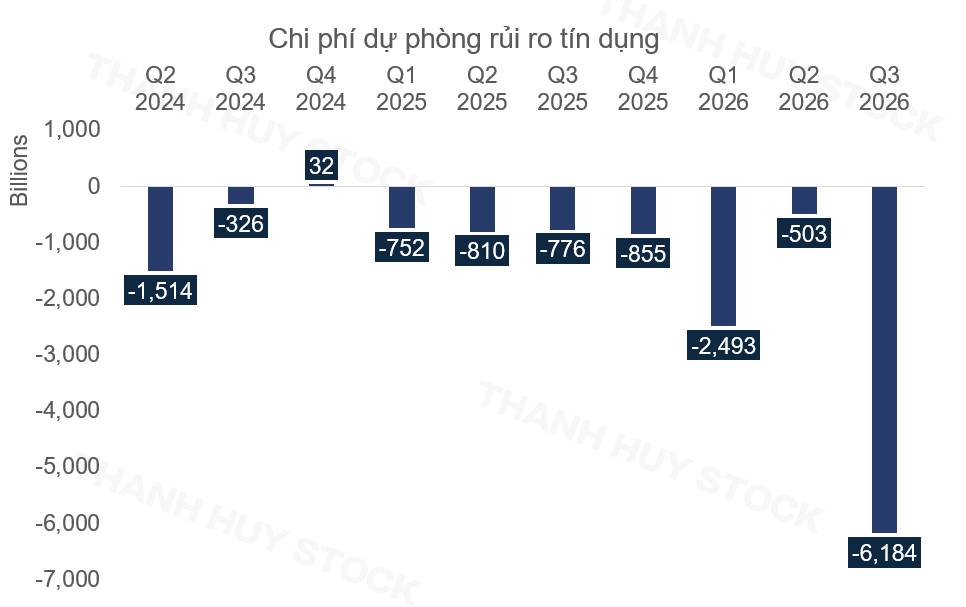
Biến động này thể hiện rõ trên báo cáo kết quả kinh doanh. Chi phí dự phòng rủi ro tín dụng quý III/2026 lên tới 6.184 tỷ đồng, so với khoảng 503 tỷ đồng trong quý II và 776 tỷ đồng cùng kỳ năm trước. Khoản dự phòng trái phiếu là nguyên nhân chính khiến chi phí tăng mạnh.
Cần giữ đúng bản chất kế toán: khoản trích lập làm giảm LNTT trong kỳ. Không thể lấy toàn bộ 5.000 tỷ đồng cộng thẳng vào 9.041 tỷ đồng LNST, vì còn tác động thuế. Số dư dự phòng cũng khác với chi phí dự phòng phát sinh trong kỳ, dù mức tăng số dư ở trường hợp này giúp nhận diện rất rõ nguồn gây biến động.
Cách gọi giấu lợi nhuận chỉ có ý nghĩa khi mô tả phần kết quả kinh doanh đã được dùng để ghi nhận rủi ro. Dữ liệu chưa đủ để kết luận ngân hàng cố tình điều tiết lợi nhuận, hoặc khoản dự phòng chắc chắn sẽ được hoàn nhập.
Dù vậy, việc ghi nhận phần lớn rủi ro ngay trong hiện tại có ý nghĩa đối với các kỳ sau. Nếu khoản trái phiếu không phát sinh thêm tổn thất vượt mức đã dự phòng, áp lực trích lập bổ sung cho chính khoản này sẽ giảm. Lợi nhuận khi đó có điều kiện phản ánh rõ hơn kết quả kinh doanh thường xuyên. Khả năng hoàn nhập chỉ xuất hiện khi tình trạng khoản đầu tư và điều kiện ghi nhận cho phép.
3. VCB ÍT ÁP LỰC HƠN TRONG CUỘC ĐUA HUY ĐỘNG
Ngành ngân hàng đang chịu sức ép từ cả hai phía. Nhu cầu cân đối nguồn vốn khiến nhiều ngân hàng phải cạnh tranh huy động, trong khi yêu cầu hỗ trợ lãi suất cho vay hạn chế khả năng chuyển toàn bộ chi phí vốn tăng thêm sang khách hàng.
Tiền gửi phải trả lãi cao hơn, còn lãi suất cho vay khó tăng tương ứng. Phần chênh lệch sẽ tác động trực tiếp đến NIM.
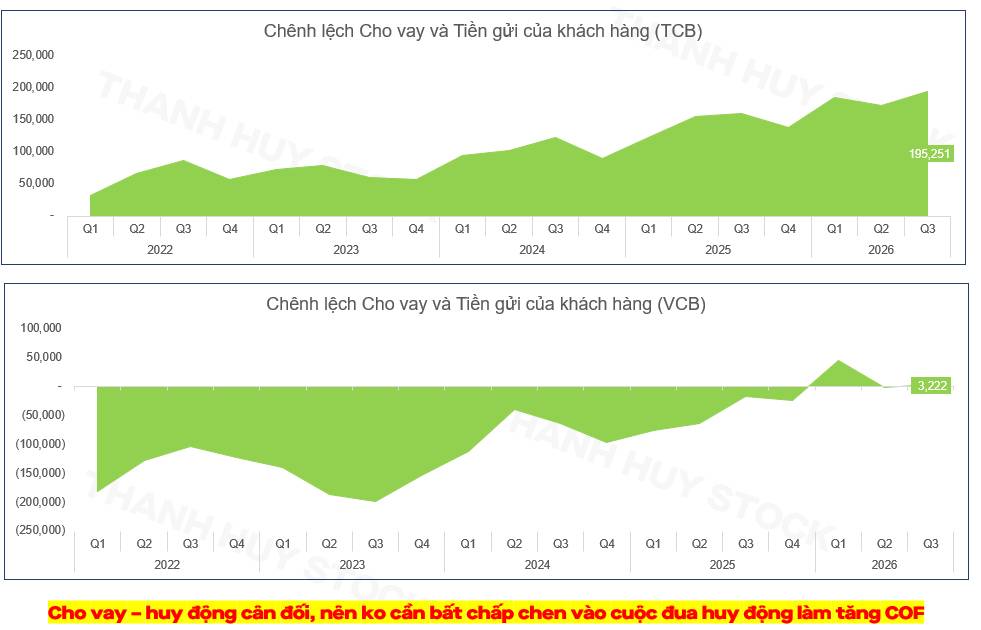
Đây là phép so sánh các khoản mục kế toán, cần phân biệt với LDR theo quy định. Tuy nhiên, mức chênh lệch thấp giúp giải thích vì sao VCB có ít áp lực hơn trong việc huy động thêm nguồn vốn bằng mọi giá.
Một ngân hàng cần bổ sung nguồn vốn lớn sẽ khó đứng ngoài cuộc cạnh tranh lãi suất. Ngược lại, khi nguồn tiền gửi tương đối sát với quy mô cho vay, ngân hàng có thêm quyền lựa chọn về kỳ hạn và giá vốn. Lợi thế này ảnh hưởng trực tiếp đến chi phí kinh doanh.
VCB vẫn chịu tác động từ mặt bằng lãi suất tăng. Khác biệt nằm ở khả năng kiểm soát mức tăng và duy trì chi phí vốn thấp hơn phần lớn đối thủ.
4. COF TĂNG, NIM VẪN ĐI LÊN
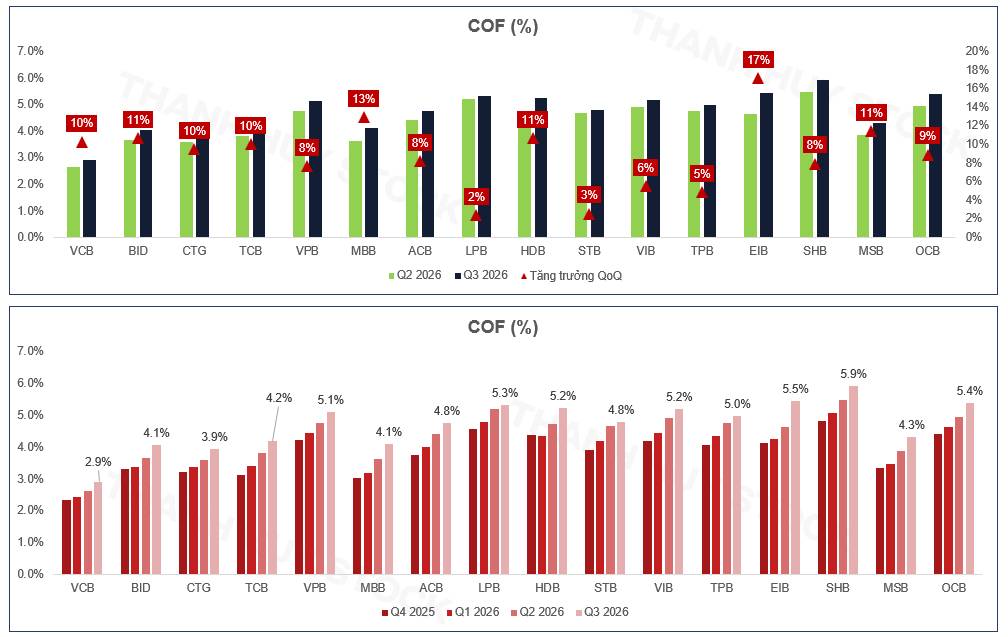
Cùng kỳ, COF của BID khoảng 4,07%, CTG khoảng 3,94%, còn TCB khoảng 4,20%. Khoảng cách hơn một điểm phần trăm về chi phí vốn có ảnh hưởng lớn khi đặt trên quy mô bảng cân đối của các ngân hàng này.
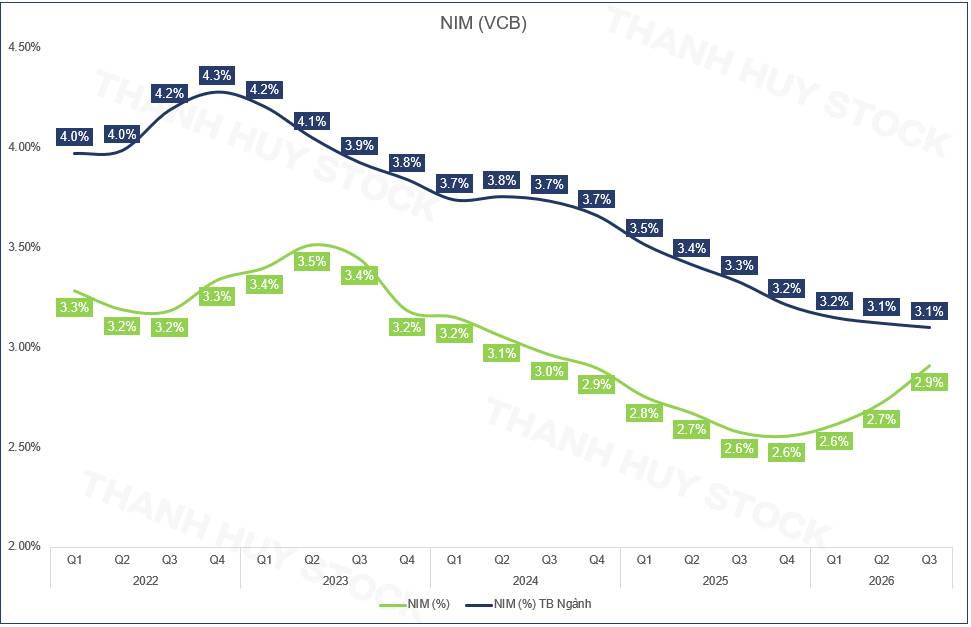
Trong khi đó, NIM bình quân của nhóm so sánh tiếp tục giảm nhẹ, từ khoảng 3,12% xuống 3,10%. VCB đang thu hẹp khoảng cách với mặt bằng chung bằng một diễn biến khá rõ: biên lãi tăng trong lúc nhiều ngân hàng vẫn chịu sức ép thu hẹp biên.
NIM tăng dù COF tăng cho thấy phía tài sản sinh lãi đã tạo ra mức cải thiện đủ để bù đắp áp lực đầu vào. Đây là cơ sở quan trọng hơn cho triển vọng lợi nhuận so với kỳ vọng hoàn nhập một khoản dự phòng.
Nếu chỉ trông chờ hoàn nhập, kết quả kinh doanh sẽ phụ thuộc nhiều vào tiến độ xử lý một khoản đầu tư. Khi NIM được cải thiện trên quy mô tài sản sinh lãi lớn, khả năng tạo lợi nhuận có nền tảng thường xuyên hơn.
5. BỘ ĐỆM DÀY, NHƯNG NỢ XẤU VẪN CẦN ĐƯỢC THEO DÕI
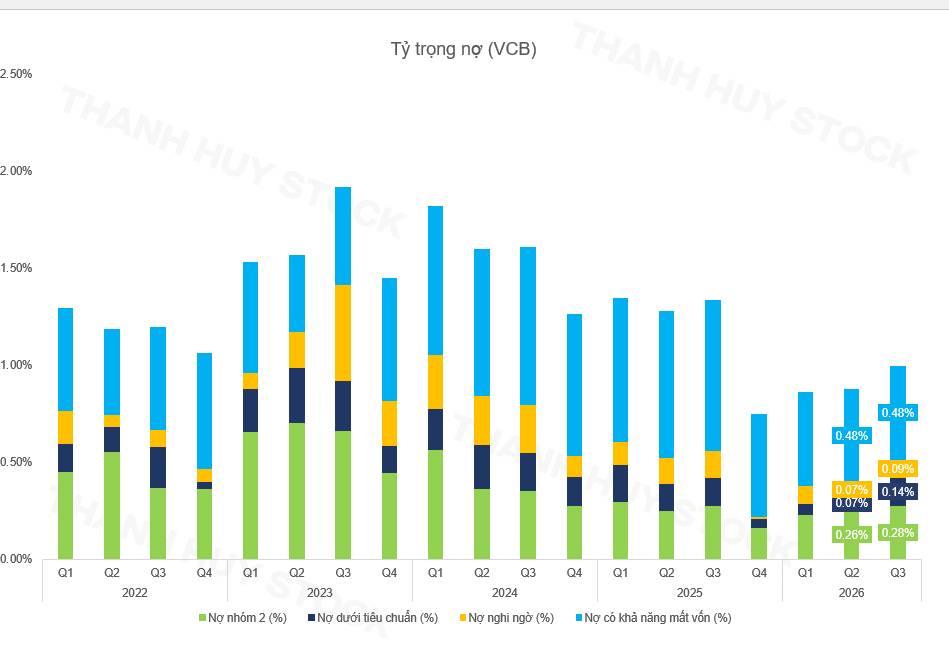
Trong cơ cấu nợ, tỷ trọng nợ nhóm 3 tăng từ khoảng 0,07% lên 0,14%, còn nợ nhóm 5 duy trì quanh 0,48%. Diễn biến này cho thấy phần biến động gần đây tập trung nhiều hơn ở các nhóm nợ mới chuyển xấu.
Số dư dự phòng cho vay khách hàng vẫn tăng từ 29.985 tỷ đồng lên 31.168 tỷ đồng, tương đương tăng khoảng 1.183 tỷ đồng trong quý. LLR giảm dù dự phòng tăng phản ánh quy mô nợ xấu tăng nhanh hơn phần dự phòng tương ứng.
Vì vậy, nhận định phù hợp là VCB có khả năng hấp thụ rủi ro tốt hơn nhiều ngân hàng trong nhóm so sánh. Mức độ an toàn này vẫn cần được duy trì bằng kiểm soát nợ mới phát sinh, đặc biệt sau khi đã ghi nhận một khoản dự phòng trái phiếu lớn.
6. ĐỊNH GIÁ THẤP ĐANG ĐI CÙNG MỘT NỀN KINH DOANH CẢI THIỆN
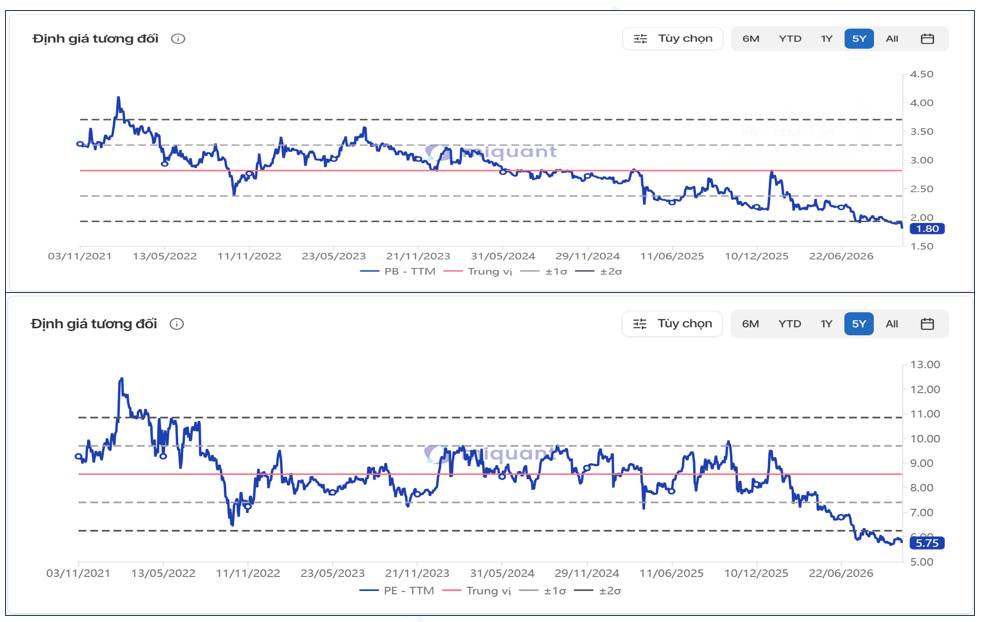
VCB đang có một số điều kiện thuận lợi: NPL cho vay thấp, bộ đệm dự phòng dày và chi phí vốn còn cách khá xa nhiều ngân hàng khác. Đồng thời, NIM đã tăng liên tiếp trong ba quý đầu năm 2026. Những yếu tố này tạo cơ sở để đánh giá sức sinh lời vượt ra ngoài kết quả của riêng một quý trích lập lớn.
Tuy nhiên, diễn biến giá cổ phiếu vẫn yếu. Quanh mức 53.500 đồng/cp, giá đã xuống dưới đường xu hướng tăng dài hạn được theo dõi và nằm dưới vùng giao dịch phía trên. Định giá thấp chưa đồng nghĩa với việc thị trường sẽ lập tức điều chỉnh cách nhìn về cổ phiếu.
Điều kiện để VCB cải thiện lợi nhuận trong các quý tới là duy trì được NIM, kiểm soát nợ xấu mới và giảm áp lực trích lập sau khi đã ghi nhận phần lớn rủi ro của khoản trái phiếu. Khi những điều kiện này được đáp ứng, mức định giá thấp mới có cơ sở rõ hơn để được xem xét lại.
Luận điểm tích cực ở VCB nằm ở khả năng tiếp tục tạo lợi nhuận sau một quý ghi nhận chi phí rủi ro lớn. Khoảng 5.000 tỷ đồng dự phòng giúp giải thích biến động ngắn hạn; chi phí vốn thấp và NIM cải thiện mới quyết định hiệu quả kinh doanh có duy trì được hay không.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Pro
Thanh Huy Stock
(Người tư vấn làm nghề chứng khoán bình thường, đam mê với nghề. Chỉ chia sẻ 1 ít hiểu biết, góc nhìn đến với nhà đầu tư. Không phải chuyên gia. Những chia sẻ đầu tư chất xám. Những tư vấn chất lượng luôn đi kèm với 1 khoảng chi phí phù hợp. Liên hệ công việc: 0927.808.554 - Huy)
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


