





 Mã liên quan


500+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Trước phiên 23/10: Cổ phiếu nào không nên bỏ qua?
Nhiều công ty chứng khoán đưa ra khuyến nghị tích cực đối với các cổ phiếu TNG, KBC và HPG trước phiên giao dịch ngày 23/10.
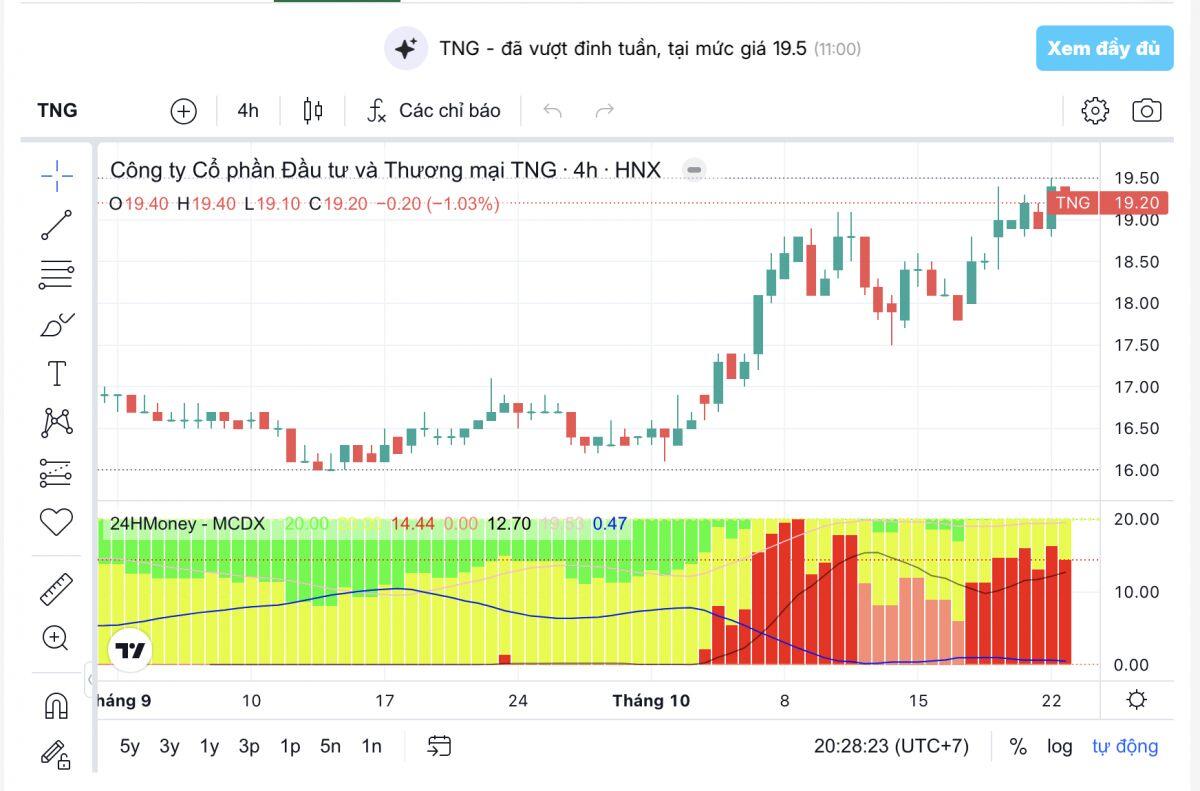
TNG: Dư địa tăng giá 29%, định giá thấp hơn trung bình lịch sử
CTCK Bảo Việt (BVSC) khuyến nghị OUTPERFORM đối với cổ phiếu CTCP Đầu tư và Thương mại TNG (TNG – HNX), với giá mục tiêu 24.400 đồng/cổ phiếu, tương ứng tiềm năng tăng giá khoảng 29%.
Theo BVSC, khả năng đa dạng hóa thị trường là lợi thế đáng chú ý của TNG trong bối cảnh chính sách thuế quan của Mỹ còn nhiều biến động. Việc mở rộng thị trường giúp doanh nghiệp có thêm dư địa ứng phó với những thay đổi trong môi trường thương mại quốc tế.
Về định giá, TNG đang giao dịch với hệ số P/E trượt 12 tháng và P/E dự phóng năm 2026 ở mức 5,1 lần, thấp hơn mức P/E trung bình lịch sử một năm là 6,3 lần. Đây là cơ sở để BVSC đánh giá cổ phiếu vẫn còn dư địa tăng giá.
Tuy nhiên, diễn biến chính sách thuế quan tại Mỹ tiếp tục là yếu tố nhà đầu tư cần theo dõi do có thể ảnh hưởng đến triển vọng đơn hàng và kết quả kinh doanh của doanh nghiệp dệt may.
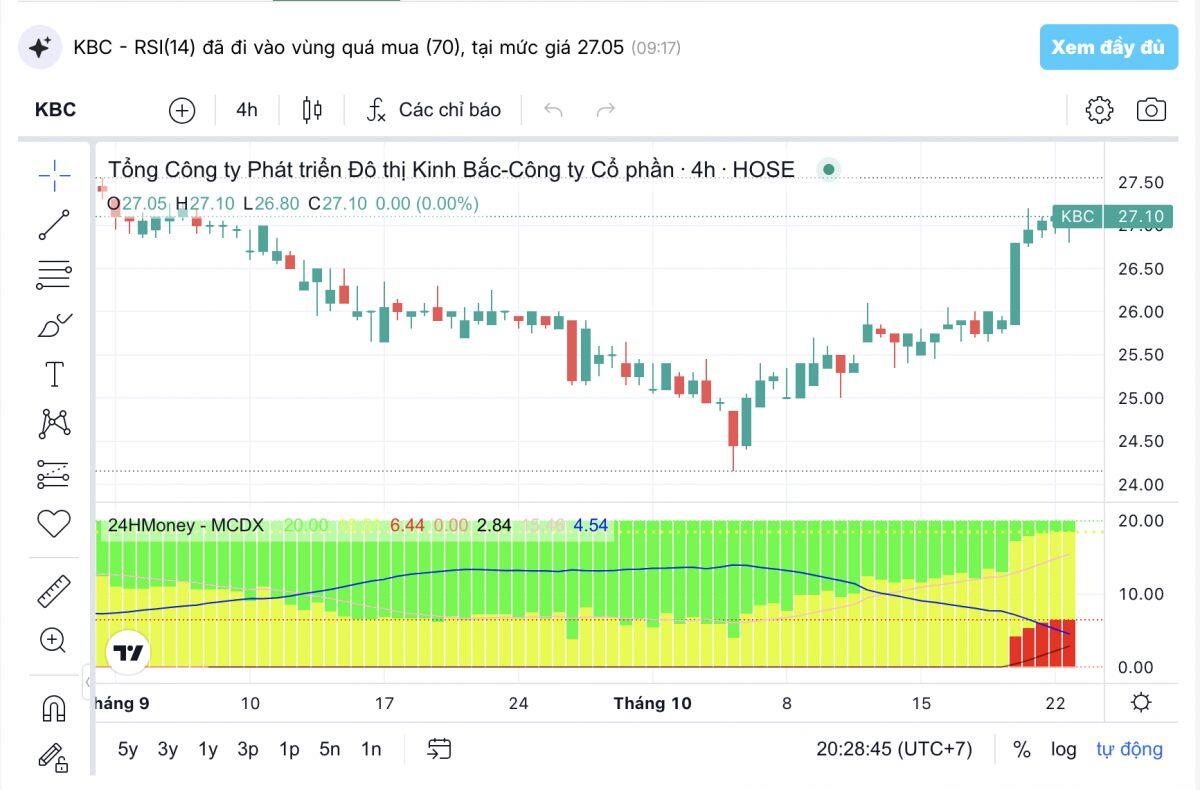
KBC: Lợi nhuận quý III tăng mạnh, kỳ vọng tiếp tục bàn giao đất khu công nghiệp
CTCK BIDV (BSC) duy trì khuyến nghị MUA đối với cổ phiếu Tổng công ty Phát triển Đô thị Kinh Bắc – CTCP (KBC – HOSE), với giá mục tiêu 34.000 đồng/cổ phiếu, cao hơn khoảng 26% so với thị giá ngày 21/10/2026.
BSC cho rằng KBC đang có mức định giá tương đối hấp dẫn khi hệ số P/B ở mức 0,9 lần, thấp hơn đáng kể so với trung bình 5 năm là 1,3 lần. Bên cạnh đó, triển vọng kinh doanh được hỗ trợ bởi sự phục hồi của hoạt động bàn giao đất khu công nghiệp và xu hướng dịch chuyển sản xuất theo chiến lược Trung Quốc +1.
Trong quý III/2026, KBC ghi nhận doanh thu thuần đạt 3.187 tỷ đồng, tăng 136,57% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 911 tỷ đồng, gấp khoảng 3 lần cùng kỳ năm trước.
Động lực tăng trưởng chính đến từ doanh thu bàn giao đất khu công nghiệp đạt 2.465 tỷ đồng, tăng 188%. Kết quả này chủ yếu nhờ bàn giao khoảng 45 ha tại Khu công nghiệp Quế Võ 2 mở rộng cho Luxshare ICT, so với diện tích bàn giao 17 ha cùng kỳ năm 2025.
Ngoài ra, doanh thu bất động sản đạt 497 tỷ đồng, tăng 74%, nhờ bàn giao các dự án nhà ở xã hội Thị trấn Nếnh và Tràng Duệ.
Dù vậy, biên lợi nhuận gộp giảm 7,3 điểm phần trăm so với cùng kỳ, xuống 54%, phản ánh áp lực chi phí giải phóng mặt bằng và phát triển hạ tầng. Chi phí tài chính cũng tăng 51%, lên 358 tỷ đồng, chủ yếu do dư nợ tăng để phục vụ dự án khu đô thị Tràng Cát.
Trong quý IV/2026, BSC kỳ vọng KBC tiếp tục bàn giao phần diện tích còn lại cho Luxshare ICT và hiện thực hóa các biên bản ghi nhớ đã ký trước đó. Tiến độ bàn giao thực tế và khả năng kiểm soát chi phí sẽ là những yếu tố quan trọng đối với triển vọng cổ phiếu.
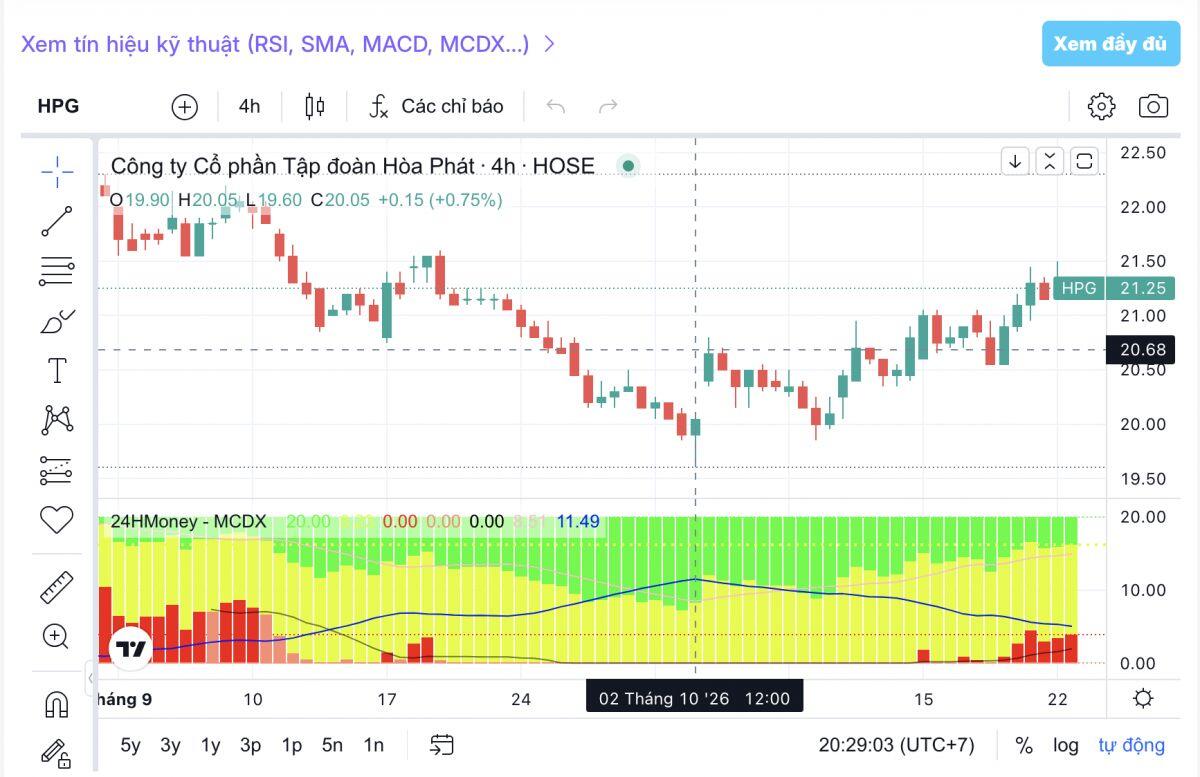
HPG: Tiềm năng tăng giá 48% nhờ lợi thế từ Dung Quất 2 và thuế chống bán phá giá
CTCK Vietcombank (VCBS) khuyến nghị MUA đối với cổ phiếu Tập đoàn Hòa Phát (HPG – HOSE), với giá mục tiêu 31.313 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng khoảng 48% theo đánh giá của công ty chứng khoán.
Luận điểm đầu tư của VCBS dựa trên triển vọng cải thiện của ngành thép trong nước, đặc biệt khi biện pháp chống bán phá giá đối với thép cuộn cán nóng (HRC) nhập khẩu từ Trung Quốc được kỳ vọng tạo thêm lợi thế cho các nhà sản xuất nội địa.
Theo VCBS, HPG có thể hưởng lợi từ ba động lực chính.
Thứ nhất, hoạt động xây dựng được kỳ vọng cải thiện nhờ đẩy mạnh đầu tư công và tháo gỡ các vướng mắc pháp lý cho những dự án dân dụng. Nhu cầu thép phục hồi sẽ tạo điều kiện thuận lợi hơn cho hoạt động tiêu thụ của doanh nghiệp.
Thứ hai, Khu liên hợp sản xuất gang thép Hòa Phát Dung Quất 2 bước vào giai đoạn vận hành đầy đủ cả hai giai đoạn. Theo ước tính của VCBS, hiệu suất vận hành trong quý III/2026 đạt khoảng 95%, cho thấy dự án đang tăng tốc khai thác công suất.
Thứ ba, biện pháp chống bán phá giá đối với HRC được kỳ vọng giảm áp lực cạnh tranh từ thép nhập khẩu, hỗ trợ tiêu thụ trong nước và củng cố vị thế thị trường của HPG. Với quy mô sản xuất lớn, doanh nghiệp có thêm điều kiện cải thiện khả năng bảo vệ biên lợi nhuận.
Dù triển vọng được đánh giá tích cực, nhà đầu tư vẫn cần theo dõi tốc độ tăng trưởng nhu cầu thép, diễn biến giá nguyên liệu đầu vào và hiệu quả tiêu thụ sản phẩm từ Dung Quất 2 để đánh giá khả năng hiện thực hóa kỳ vọng lợi nhuận.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


