





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thép chờ sóng lớn năm 2027?
Sản lượng thép tăng trưởng hai chữ số, lợi nhuận doanh nghiệp gần gấp đôi nhưng thị giá nhiều cổ phiếu vẫn lao dốc. Sự lệch pha giữa kết quả kinh doanh và diễn biến trên sàn đang đặt nhóm HPG, HSG, NKG trước kỳ vọng về một chu kỳ phục hồi mới.
Đầu tư công, nhu cầu thép nội địa và chính sách phòng vệ thương mại đang mở ra cơ hội tăng trưởng, song không phải doanh nghiệp nào cũng hưởng lợi như nhau.
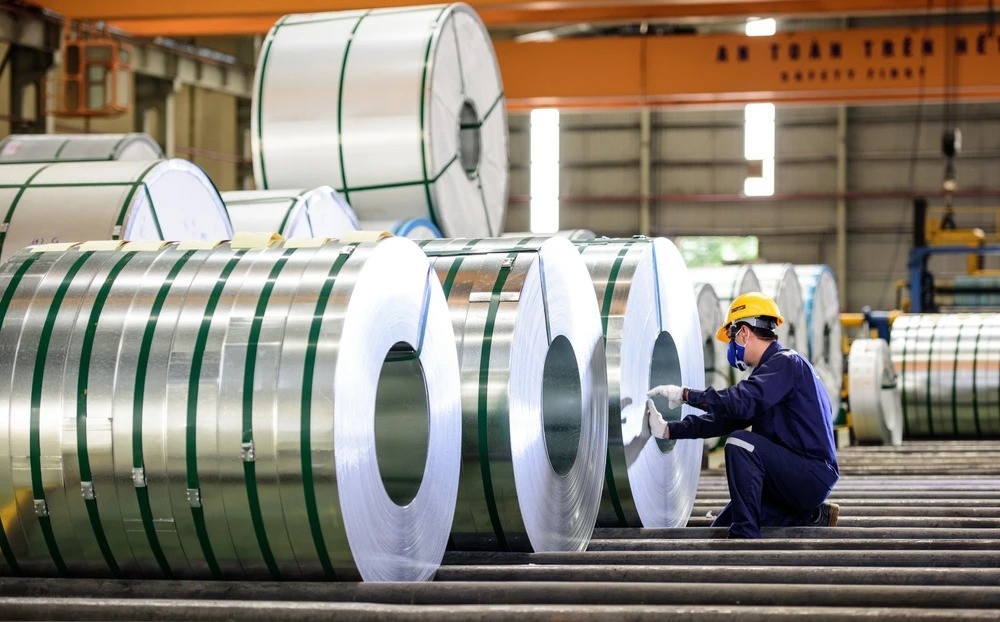
Ngành thép Việt Nam đang ghi nhận những chuyển biến tích cực sau giai đoạn chịu sức ép từ nhu cầu yếu và cạnh tranh nhập khẩu.
Trong 7 tháng đầu năm 2026, sản lượng thép thành phẩm đạt 21,4 triệu tấn, tăng 15,4% so với cùng kỳ. Lượng tiêu thụ đạt 21,2 triệu tấn, tăng 15,6%, phản ánh sự phục hồi rõ nét của hoạt động xây dựng và đầu tư hạ tầng.
Riêng quý III, sản lượng thép tiêu thụ nội địa được dự báo đạt 7,68 triệu tấn, tăng 20%. Trong đó, thép xây dựng có thể tăng 26%, còn thép cuộn cán nóng (HRC) tăng tới 35%.
Đáng chú ý, các biện pháp phòng vệ thương mại được kỳ vọng giúp thị phần HRC sản xuất trong nước vượt 70%, so với khoảng 60% năm 2025.
Giá thép xây dựng dự báo tăng 7%, lên 560 USD/tấn, trong khi HRC tăng 6%, đạt 550 USD/tấn. Tuy nhiên, giá than luyện cốc tăng khoảng 15% vẫn tạo áp lực lên chi phí sản xuất.
Sự phục hồi đã phản ánh vào kết quả kinh doanh. Nửa đầu năm, 12 doanh nghiệp thép niêm yết ghi nhận tổng doanh thu 185.654 tỷ đồng, tăng 23,8%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 16.533 tỷ đồng, tăng 98,3%.
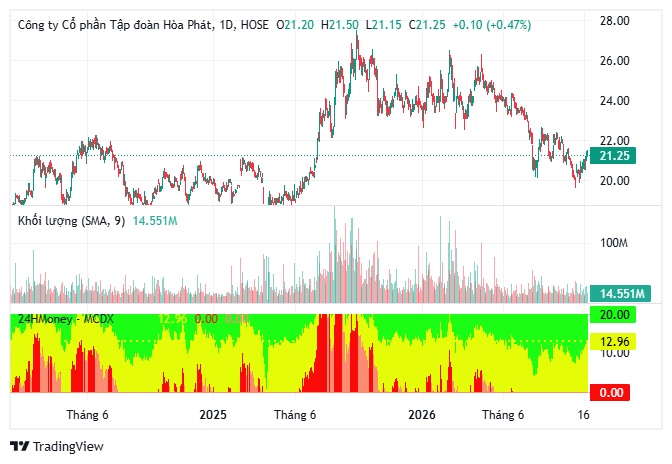
Hòa Phát (HPG) nổi bật nhờ lợi thế quy mô và dự án Dung Quất 2. Biên lợi nhuận gộp cải thiện từ 16,3% lên 17,4%, tạo nền tảng tăng trưởng khi công suất mới được khai thác.
Ngược lại, Hoa Sen (HSG) và Nam Kim (NKG) vẫn chịu sức ép từ xuất khẩu suy yếu, dư thừa công suất tôn mạ và biến động giá nguyên liệu.
Trên sàn chứng khoán, diễn biến lại kém tích cực. HPG giảm khoảng 28% trong một năm, về vùng 20.000 đồng/cổ phiếu. HSG và NKG cũng giảm sâu, lần lượt giao dịch quanh 9.990 đồng và 9.340 đồng/cổ phiếu.
Khoảng cách giữa lợi nhuận và thị giá cho thấy kỳ vọng phục hồi chưa đủ thuyết phục dòng tiền. Chu kỳ tăng trưởng mới vì vậy không chỉ phụ thuộc sản lượng, mà còn ở khả năng duy trì biên lợi nhuận và chuyển hóa công suất thành dòng tiền thực tế.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


