





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Techcombank sắp cán đích kế hoạch năm?
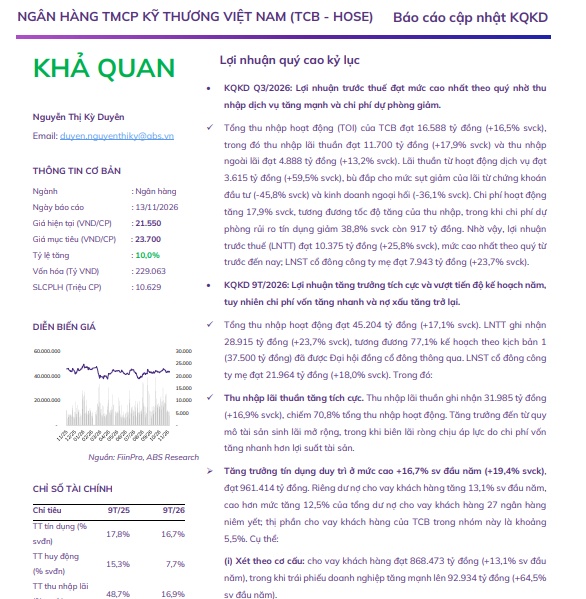
ABS Research vừa công bố báo cáo cập nhật kết quả kinh doanh của Ngân hàng TMCP Kỹ Thương Việt Nam (Techcombank, TCB).
Triển vọng và Dự báo
• Định hướng 2026 của TCB:
✓ Chỉ tiêu kế hoạch kinh doanh năm 2026 theo nghị quyết ĐHĐCĐ thường niên 2026:
➢ Kịch bản 1: LNTT đạt 37.500 tỷ đồng (+15,2% svck), tỷ lệ nợ xấu kiểm soát dưới 1,5%.
➢ Kịch bản 2: LNTT đạt 35.000 tỷ đồng (+7,6% svck), tỷ lệ nợ xấu kiểm soát dưới 2%.
➢ Dư nợ tín dụng theo hạn mức hiện tại đạt khoảng 849 nghìn tỷ đồng (+12% svck).
➢ Vốn điều lệ dự kiến tăng lên 113.738 tỷ đồng. Trong năm, TCB đã chi cổ tức tiền mặt tỷ lệ 7% (khoảng 4.960 tỷ đồng) và trả cổ tức bằng cổ phiếu tỷ lệ 50% (ngày giao dịch không hưởng quyền 29/10/2026), nâng vốn điều lệ lên 106.294 tỷ đồng, tương ứng 10.629 triệu cổ phiếu lưu hành. Ngân hàng còn kế hoạch phát hành khoảng 30 triệu cổ phiếu ESOP với giá 10.000 đ/cp.
• Chúng tôi cho rằng TCB có thể đạt được mục tiêu kế hoạch kinh doanh trên nhờ vào các yếu tố
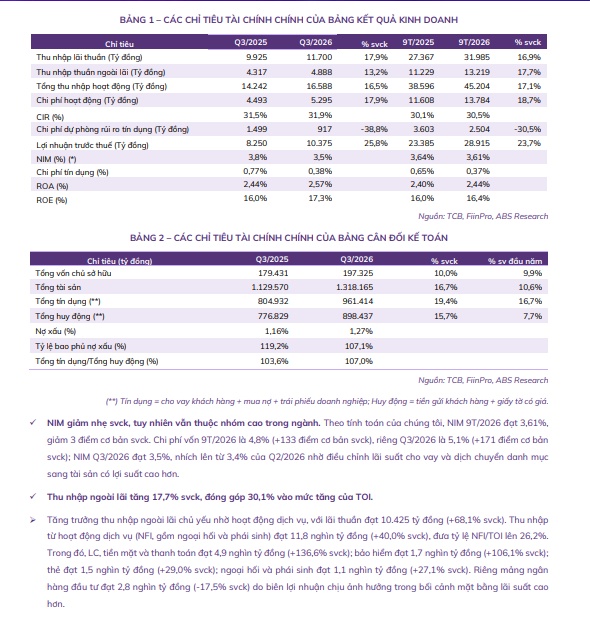
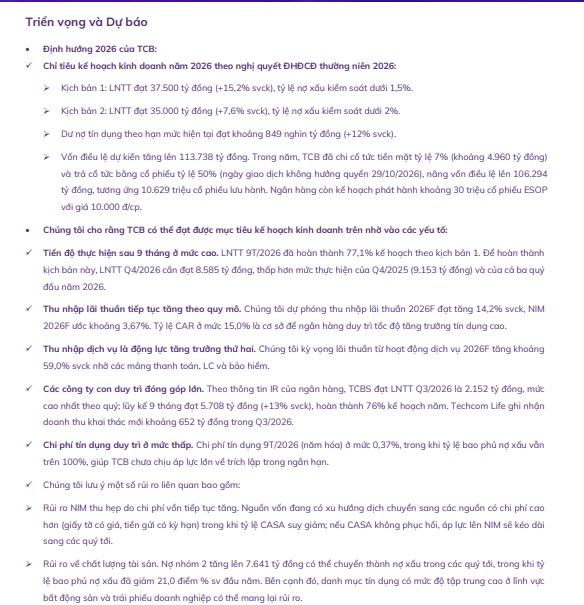
✓ Tiến độ thực hiện sau 9 tháng ở mức cao. LNTT 9T/2026 đã hoàn thành 77,1% kế hoạch theo kịch bản 1. Để hoàn thành kịch bản này, LNTT Q4/2026 cần đạt 8.585 tỷ đồng, thấp hơn mức thực hiện của Q4/2025 (9.153 tỷ đồng) và của cả ba quý đầu năm 2026.
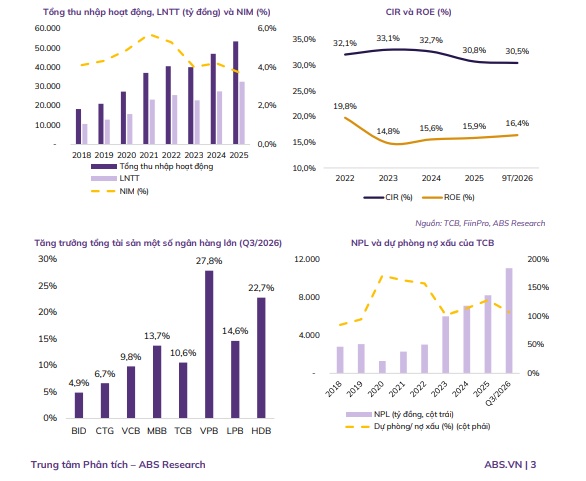
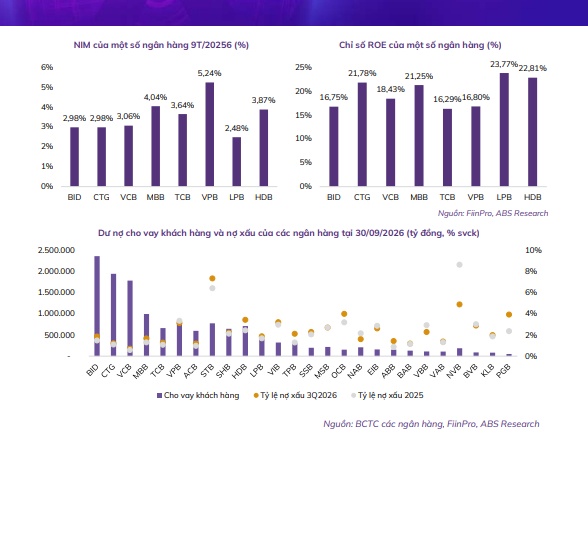
✓ Thu nhập lãi thuần tiếp tục tăng theo quy mô. Chúng tôi dự phóng thu nhập lãi thuần 2026F đạt tăng 14,2% svck, NIM 2026F ước khoảng 3,67%. Tỷ lệ CAR ở mức 15,0% là cơ sở để ngân hàng duy trì tốc độ tăng trưởng tín dụng cao.
✓ Thu nhập dịch vụ là động lực tăng trưởng thứ hai. Chúng tôi kỳ vọng lãi thuần từ hoạt động dịch vụ 2026F tăng khoảng 59,0% svck nhờ các mảng thanh toán, LC và bảo hiểm.
✓ Các công ty con duy trì đóng góp lớn. Theo thông tin IR của ngân hàng, TCBS đạt LNTT Q3/2026 là 2.152 tỷ đồng, mức cao nhất theo quý; lũy kế 9 tháng đạt 5.708 tỷ đồng (+13% svck), hoàn thành 76% kế hoạch năm. Techcom Life ghi nhận doanh thu khai thác mới khoảng 652 tỷ đồng trong Q3/2026.
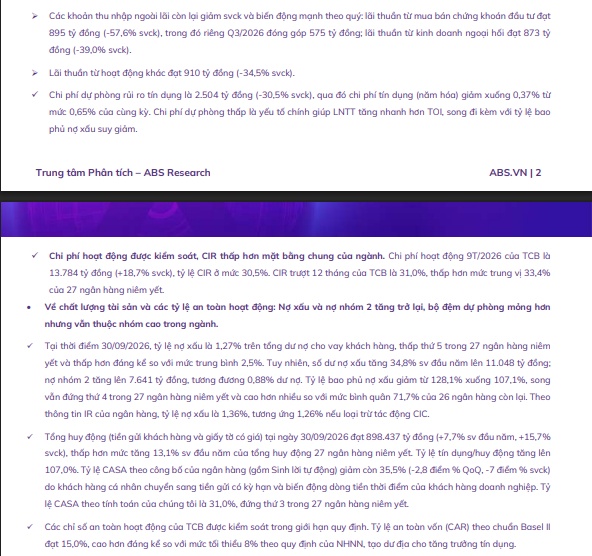
✓ Chi phí tín dụng duy trì ở mức thấp. Chi phí tín dụng 9T/2026 (năm hóa) ở mức 0,37%, trong khi tỷ lệ bao phủ nợ xấu vẫn trên 100%, giúp TCB chưa chịu áp lực lớn về trích lập trong ngắn hạn.
✓ Chúng tôi lưu ý một số rủi ro liên quan bao gồm:
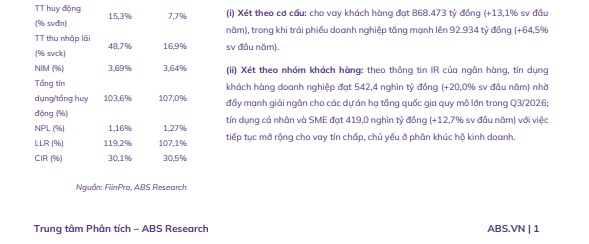
➢ Rủi ro NIM thu hẹp do chi phí vốn tiếp tục tăng. Nguồn vốn đang có xu hướng dịch chuyển sang các nguồn có chi phí cao hơn (giấy tờ có giá, tiền gửi có kỳ hạn) trong khi tỷ lệ CASA suy giảm; nếu CASA không phục hồi, áp lực lên NIM sẽ kéo dài sang các quý tới.
➢ Rủi ro về chất lượng tài sản. Nợ nhóm 2 tăng lên 7.641 tỷ đồng có thể chuyển thành nợ xấu trong các quý tới, trong khi tỷ lệ bao phủ nợ xấu đã giảm 21,0 điểm % sv đầu năm. Bên cạnh đó, danh mục tín dụng có mức độ tập trung cao ở lĩnh vực bất động sản và trái phiếu doanh nghiệp có thể mang lại rủi ro.
✓ ABS Research dự phóng LNST của cổ đông công ty mẹ năm 2026F đạt 29.056 tỷ đồng (+14,9% svck). EPS và BVPS 2026F lần lượt là 3.280 đ/cp và 18.261 đ/cp. Tại mức giá đóng cửa ngày 12/11/2026 là 21.550 đ/cp, cổ phiếu TCB đang giao dịch ở mức P/E và P/B 2026F lần lượt là 6,57x lần và 1,18x lần.
✓ Chúng tôi áp dụng phương pháp P/B để định giá cổ phiếu TCB với tỷ lệ P/B mục tiêu là 1,30x lần. Giá mục tiêu của cổ phiếu TCB là 23.700 đ/cp. Với khả năng tăng giá 10,0%, chúng tôi khuyến nghị Khả quan đối với TCB.
 Nhà đầu tư lưu ý


 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


