





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Sóng bank đang "âm thầm" trở lại?
Sau giai đoạn điều chỉnh, cổ phiếu ngân hàng đang phát đi tín hiệu đáng chú ý khi định giá P/B giảm về 1,4 lần, thấp hơn trung vị 5 năm. Dòng tiền ngoại và tự doanh bắt đầu quay lại một số mã lớn, trong khi lợi nhuận toàn ngành được dự báo tăng 17%. Tuy nhiên, áp lực chi phí vốn đang tạo ra cuộc phân hóa mới
Cổ phiếu ngân hàng đang giao dịch với P/B khoảng 1,4 lần, thấp hơn trung vị 5 năm, trong khi lợi nhuận quý III được dự báo tăng 17%. CTG, ACB, MBB, VPB và TCB là những mã đáng chú ý nhờ định giá và triển vọng kinh doanh. Tuy nhiên, chi phí vốn tăng và ROE suy giảm có thể khiến dòng bank tiếp tục phân hóa.
Theo thống kê của Chứng khoán Thiên Việt (TVS), P/B bình quân nhóm ngân hàng theo dõi hiện khoảng 1,4 lần, thấp hơn mức trung vị 1,6 lần trong 5 năm. Chênh lệch khoảng 12,5% phản ánh sự thu hẹp kỳ vọng định giá của thị trường.
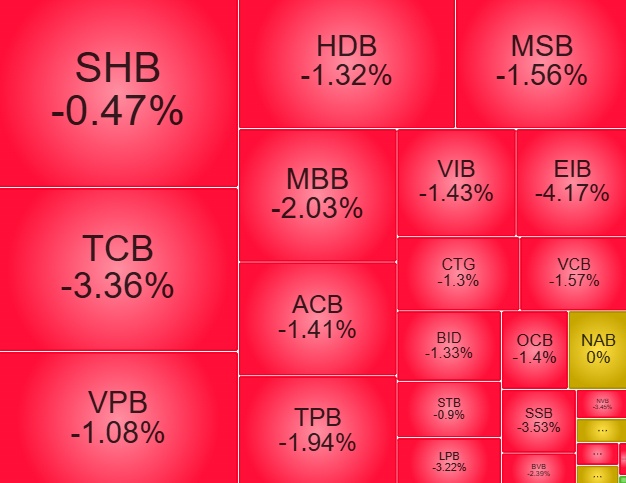
Đáng chú ý, dòng tiền lớn đã xuất hiện tại một số cổ phiếu. Phiên 27/10, khối ngoại mua ròng 196 tỷ đồng TCB, trong khi tự doanh mua ròng thêm 54 tỷ đồng. VPB cũng ghi nhận giá trị mua ròng 61 tỷ đồng từ nhà đầu tư nước ngoài.
Diễn biến này cho thấy sự quan tâm trở lại đối với nhóm ngân hàng có nền tảng lợi nhuận và thanh khoản tốt, dù chưa hình thành xu hướng lan tỏa toàn ngành.
Tín dụng tăng tốc, lợi nhuận đối mặt phép thử
Tính đến giữa tháng 9/2026, dư nợ tín dụng toàn hệ thống đạt 20,5 triệu tỷ đồng, tăng 10,1% so với cuối năm 2025. Trong khi đó, huy động vốn đạt 18,4 triệu tỷ đồng, chỉ tăng 9,2%.
Khoảng cách tăng trưởng khiến tỷ lệ tín dụng trên huy động theo cách tính đơn giản tăng từ 110,6% lên 111,5%, tạo áp lực lên chi phí vốn.
TVS dự báo chi phí vốn bình quân tăng từ 4,1% năm 2026 lên 4,3% năm 2027, trong khi biên lãi ròng (NIM) duy trì quanh 3,2%.
Sự phân hóa thể hiện rõ ở cơ cấu tiền gửi. Vietcombank có tỷ lệ tiền gửi không kỳ hạn (CASA) 33,9%, chi phí vốn khoảng 3%. Ngược lại, VPBank và HDBank có CASA chỉ 11–13%, với chi phí vốn khoảng 6,2%.
Điều này đồng nghĩa tăng trưởng tín dụng cao chưa chắc chuyển hóa thành lợi nhuận tương ứng.
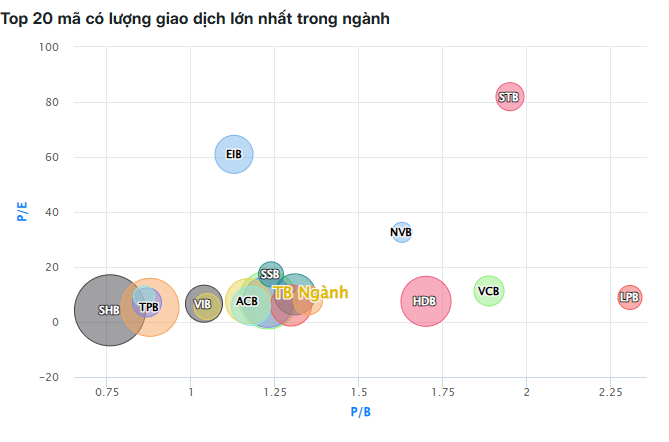
5 cổ phiếu ngân hàng trong vùng chú ý
MBS Research ước tính lợi nhuận quý III/2026 của các ngân hàng trong phạm vi theo dõi tăng 17% so với cùng kỳ.
Trong triển vọng cuối năm 2026 và năm 2027, CTG, ACB, MBB, VPB và TCB là năm mã được TVS đánh giá đáng chú ý.
CTG và ACB có lợi thế từ định giá tương đối thấp, trong khi MBB và VPB nổi bật ở khả năng mở rộng tín dụng. TCB sở hữu nền tảng CASA cao và nguồn thu ngoài lãi đa dạng.
Tuy nhiên, ROE toàn nhóm được dự báo giảm từ 17,5% năm 2026 xuống 16,5% năm 2027 và 15,8% năm 2028.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


