





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
PVS – SBT: Kỳ vọng bứt phá
Giữa bối cảnh thị trường chứng khoán tìm kiếm động lực tăng trưởng mới, PVS và SBT trở thành hai cái tên đáng chú ý với triển vọng kinh doanh khác biệt. Một doanh nghiệp hưởng lợi từ các dự án năng lượng, trong khi doanh nghiệp còn lại đặt kỳ vọng vào chiến lược mở rộng ngoài ngành đường.
PVS ghi nhận doanh thu 9 tháng gần 27.900 tỷ đồng, còn SBT được định giá mục tiêu 26.500 đồng/cổ phiếu, tương ứng dư địa tăng 17,3% theo báo cáo phân tích.
PVS: Lợi nhuận chờ cú hích từ các dự án dầu khí
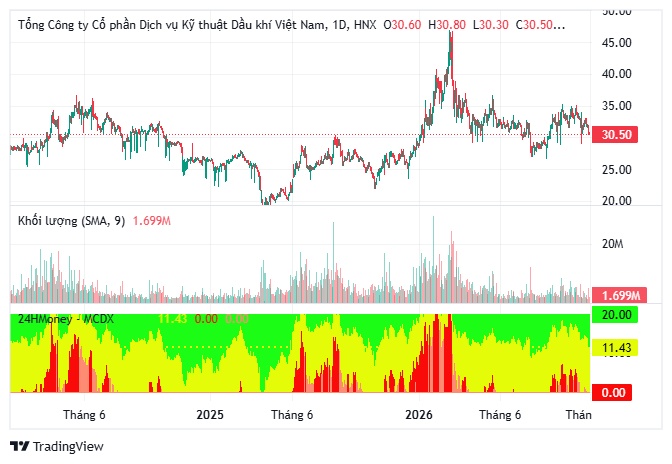
Tổng Công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) tiếp tục thu hút sự chú ý nhờ triển vọng từ hoạt động cơ khí và xây dựng (M&C).
Trong quý III/2026, doanh nghiệp ghi nhận doanh thu 10.579 tỷ đồng, tăng 10% so với cùng kỳ. Lợi nhuận trước thuế đạt 491 tỷ đồng, tăng 29%.
Lũy kế 9 tháng, doanh thu PVS đạt khoảng 27.900 tỷ đồng, tăng 21%, trong khi lợi nhuận trước thuế tăng 46%.
Tuy nhiên, chất lượng tăng trưởng lợi nhuận cần được nhìn nhận thận trọng. Theo phân tích của KIS, hoạt động kinh doanh cốt lõi và lợi nhuận từ các liên doanh đóng góp 16 điểm phần trăm vào mức tăng trưởng lợi nhuận trước thuế. Trong khi đó, thu nhập một lần và việc không phát sinh trích lập dự phòng đóng góp 57 điểm phần trăm, còn yếu tố tài chính làm giảm 27 điểm phần trăm.
Điểm đáng chú ý nằm ở triển vọng quý IV, khi PVS có khả năng ghi nhận lợi nhuận từ các hợp đồng M&C và hoàn nhập khoản dự phòng bảo hành dự án Sao Vàng – Đại Nguyệt, với số dư khoảng 684 tỷ đồng.
Các dự án Lô B – Ô Môn và Lạc Đà Vàng cũng tạo nền tảng công việc cho doanh nghiệp. Dù vậy, tiến độ triển khai dự án và biến động giá dầu vẫn là những yếu tố ảnh hưởng trực tiếp đến triển vọng ngành dịch vụ dầu khí.
SBT: Động lực tăng trưởng không chỉ đến từ đường
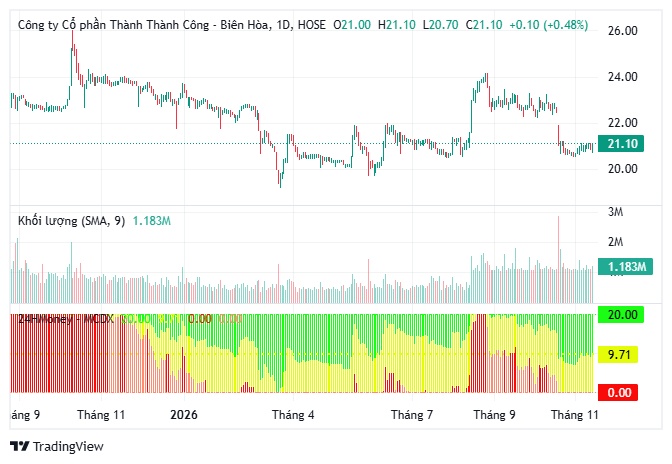
Ở nhóm hàng tiêu dùng và nông nghiệp, Công ty Cổ phần Thành Thành Công – Biên Hòa (SBT) được Yuanta Việt Nam định giá mục tiêu 26.500 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 17,3%.
Theo dự phóng, doanh thu niên độ tài chính 2027 của SBT có thể đạt 28.602 tỷ đồng, tăng 7%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 922 tỷ đồng, tăng 9,5%.
Đáng chú ý, các hoạt động ngoài đường, đặc biệt là gạo và thực phẩm, đồ uống, được dự báo tăng trưởng 47%, trở thành động lực mở rộng doanh thu.
Chiến lược đa dạng hóa có thể giúp SBT giảm sự phụ thuộc vào chu kỳ giá đường. Tuy nhiên, hiệu quả còn phụ thuộc vào khả năng kiểm soát chi phí, biên lợi nhuận và sức tiêu thụ của các ngành hàng mới.
Về định giá, SBT đang được dự phóng giao dịch ở mức P/E 25,2 lần và P/B 1,7 lần cho niên độ 2027. Doanh nghiệp cũng dự kiến chia cổ tức bằng cổ phiếu với tỷ lệ 6%.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


