





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
POW: giá 30.000 đồng vẫn khiêm tốn?
Lợi nhuận tăng mạnh, công suất phát điện mở rộng, nhưng cổ phiếu vẫn giao dịch dưới giá trị sổ sách. Sự trái chiều này khiến POW cần được nhìn lại bằng hiệu quả kinh doanh, thay vì chỉ bằng diễn biến thị giá.
Mức 30.000 đồng/cổ phiếu nghe có vẻ xa khi giá đang quanh 12.500 đồng. Nhưng một mức định giá có hợp lý hay không phải được kiểm tra bằng EPS và khả năng duy trì lợi nhuận. Khoảng cách với thị giá hiện tại, tự nó, chưa nói lên được nhiều điều.
1. LỢI NHUẬN TĂNG MẠNH, ĐỊNH GIÁ VẪN ĐI XUỐNG
Chín tháng năm 2026, POW đạt doanh thu thuần khoảng 49.405,5 tỷ đồng, tăng 94,5% so với cùng kỳ. LNST hợp nhất đạt gần 6.898,6 tỷ đồng, tăng 216,2%. Quy mô doanh thu gần gấp đôi, trong khi lợi nhuận tăng nhanh hơn đáng kể.
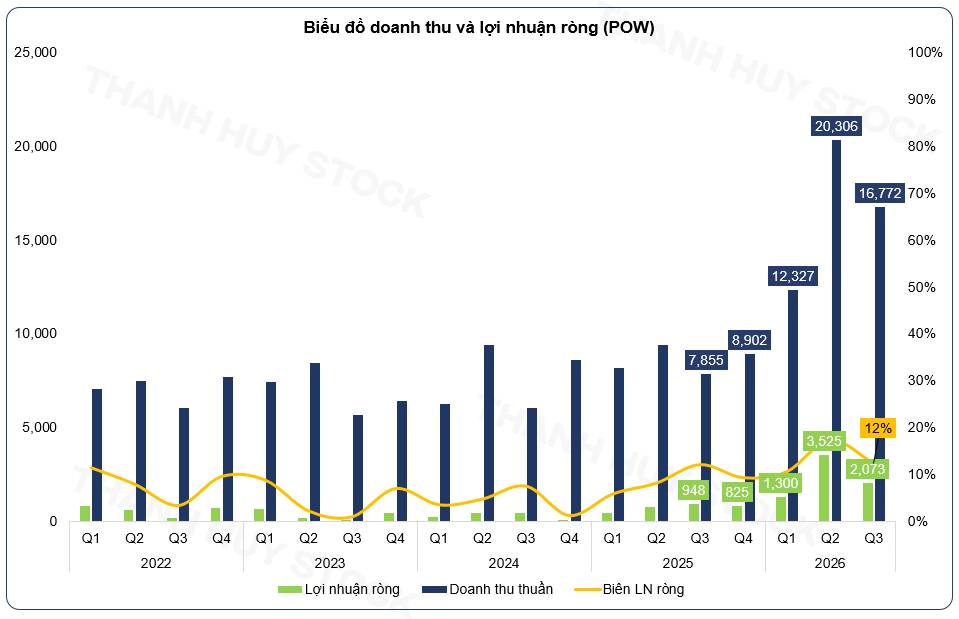
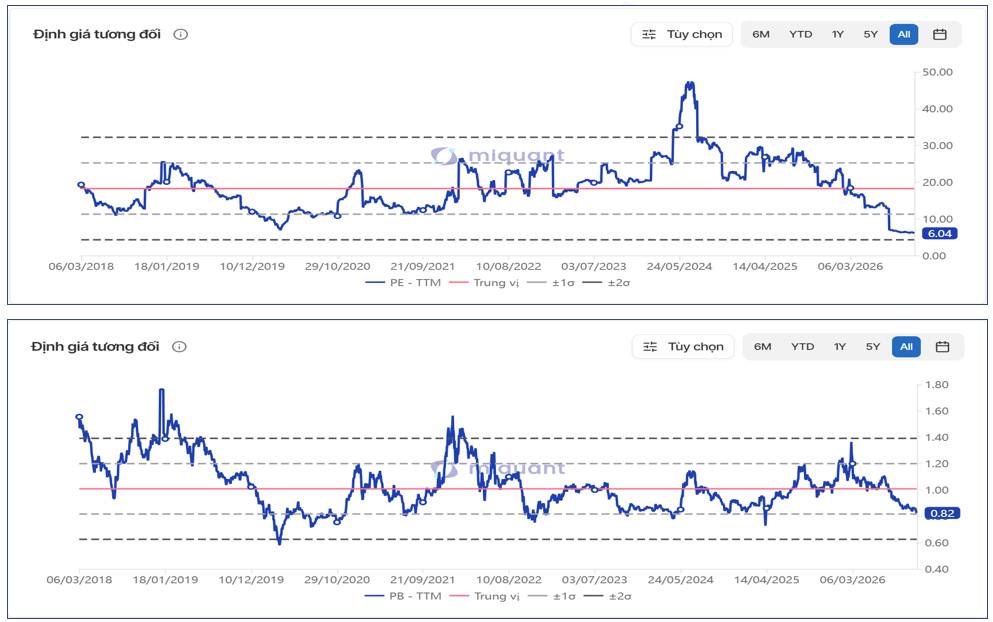
Một doanh nghiệp có thể giao dịch dưới giá trị sổ sách trong thời gian dài nếu tài sản tạo ra lợi nhuận thấp. Nhưng khi lợi nhuận tăng mạnh, mức chiết khấu ấy cần được đánh giá lại. Trọng tâm nằm ở khả năng duy trì kết quả kinh doanh mới, bởi P/E thấp chỉ có ý nghĩa khi phần lợi nhuận dùng để tính toán đủ bền vững.
2. VỐN ĐẦU TƯ ĐÃ CHUYỂN SANG TÀI SẢN VẬN HÀNH
Sự thay đổi trong cơ cấu tài sản giải thích một phần vì sao POW đang có nền kinh doanh khác trước.
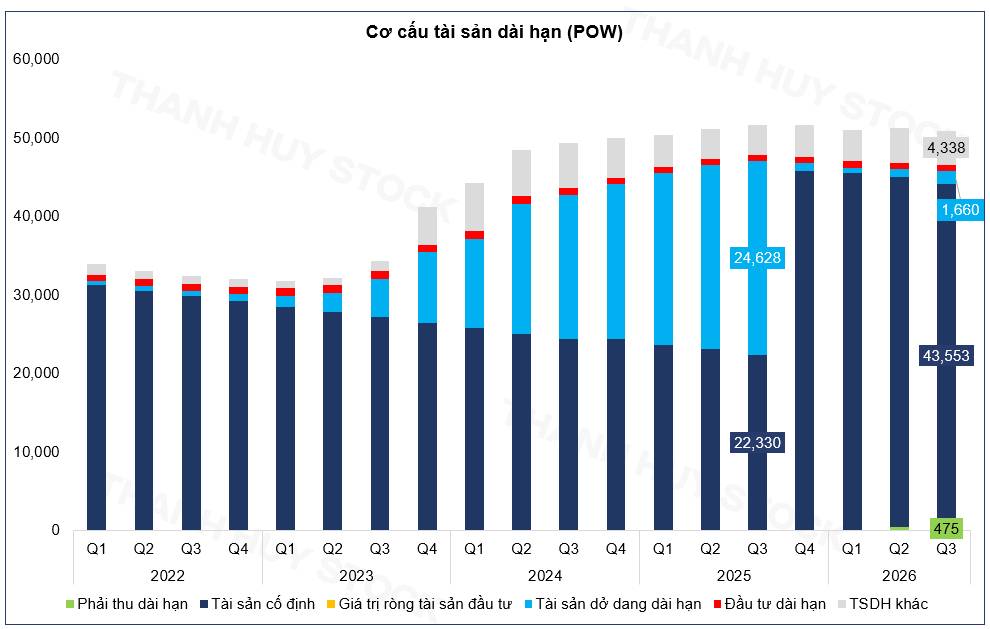
Đến cuối quý III/2026, tài sản cố định còn khoảng 43.553 tỷ đồng, còn tài sản dở dang dài hạn là 1.660 tỷ đồng. Với doanh nghiệp phát điện, sự dịch chuyển này có ý nghĩa trực tiếp: nhà máy bước vào giai đoạn phải tạo doanh thu để bù chi phí vận hành, khấu hao và lãi vay.
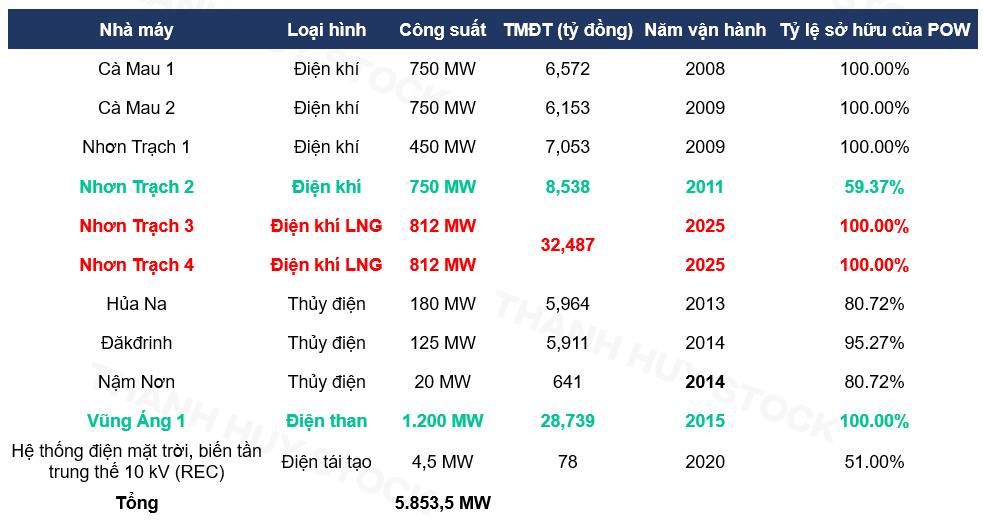
Công suất lắp đặt tạo ra khả năng tăng sản lượng, nhưng lợi nhuận còn phụ thuộc mức huy động thực tế và hiệu quả bán điện. Khi nhà máy đã hình thành, việc cần đánh giá tiếp theo là mỗi đồng vốn đầu tư đang tạo ra bao nhiêu lợi nhuận. Chỉ cộng thêm MW rồi mặc định lợi nhuận tăng tương ứng sẽ bỏ qua phần quan trọng nhất của bài toán.
3. NHÀ MÁY HIỆN HỮU CŨNG ĐANG CẢI THIỆN KẾT QUẢ
Tăng trưởng của POW còn có cơ sở từ hoạt động tại các nhà máy hiện hữu.
Nhơn Trạch 2 ghi nhận doanh thu quý III/2026 khoảng 2.807,2 tỷ đồng, tăng 45,6% YoY. LNST đạt 418,6 tỷ đồng, tăng 95,4% YoY. Lợi nhuận tăng nhanh hơn doanh thu cho thấy hiệu quả kinh doanh trong kỳ đã cải thiện.
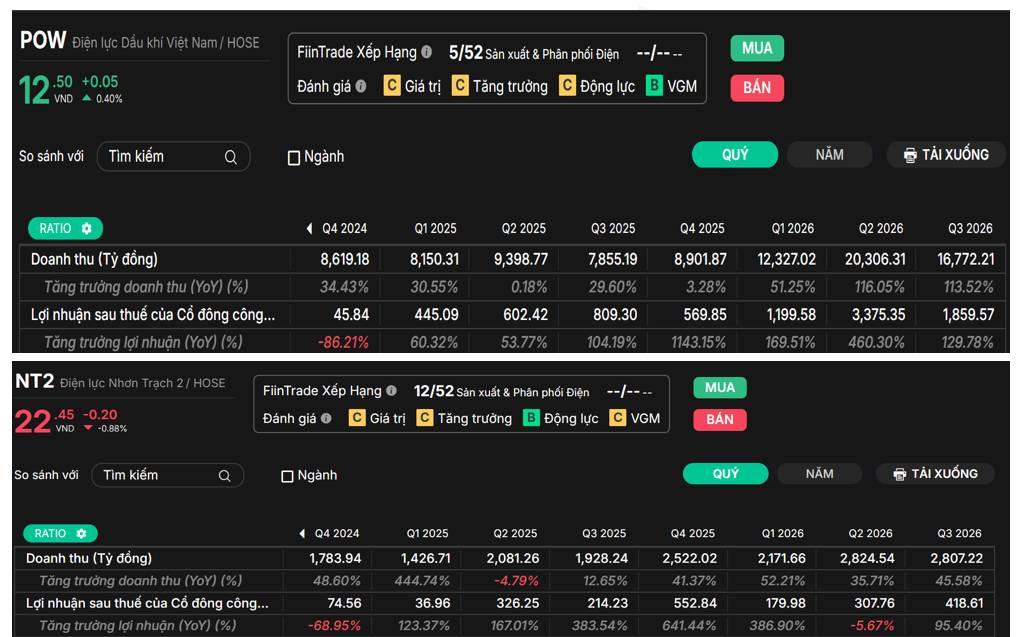
Ở cấp hợp nhất, LNST thuộc cổ đông công ty mẹ của POW trong quý III đạt khoảng 1.859,6 tỷ đồng, tăng 129,8% YoY. Lũy kế chín tháng, chỉ tiêu này đạt 6.434,5 tỷ đồng, tăng 246,5%.
Dù vậy, quý III vẫn thấp hơn quý II: doanh thu giảm 17,4% QoQ, còn LNST thuộc cổ đông công ty mẹ giảm 44,9% QoQ. Kết quả kinh doanh có biến động giữa các quý, nên việc lấy riêng quý có lợi nhuận cao nhất rồi nhân bốn sẽ tạo ra kỳ vọng thiếu chắc chắn.
Luận điểm tích cực nằm ở mặt bằng kết quả kinh doanh đã tăng rõ so với cùng kỳ. Để định giá cao hơn, mặt bằng ấy cần được duy trì qua nhiều kỳ, thay vì phụ thuộc vào một quý vượt trội.
4. BỘ ĐỆM TIỀN LỚN, NỢ VAY BẮT ĐẦU GIẢM THEO QUÝ
Cuối quý III/2026, POW có khoảng 10.609 tỷ đồng tiền và tương đương tiền, cùng 19.548 tỷ đồng đầu tư ngắn hạn. Tổng hai nhóm tài sản này xấp xỉ 30.158 tỷ đồng, chiếm khoảng 28% tổng tài sản.
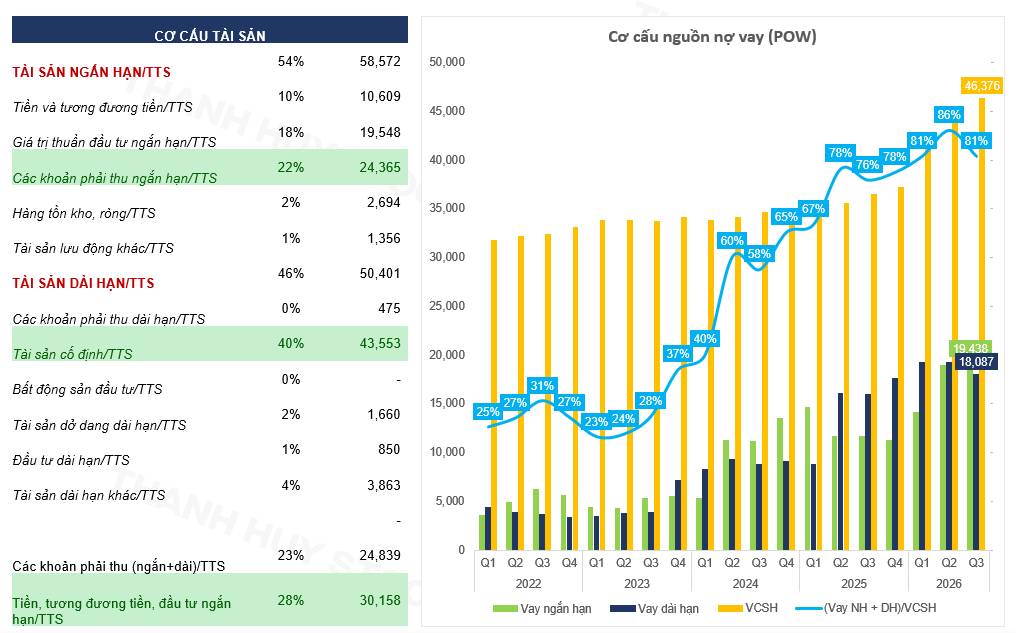
Tổng vay ngắn hạn và dài hạn cuối quý III ở mức khoảng 37.525 tỷ đồng, giảm gần 675 tỷ đồng so với cuối quý II. Tỷ lệ nợ vay/VCSH giảm từ khoảng 86,2% xuống 80,9%, trong khi VCSH tăng lên 46.376 tỷ đồng.
Nhận định nợ vay đang giảm vì thế cần gắn đúng kỳ so sánh. So với cuối năm 2025, tổng nợ vay vẫn tăng khoảng 29,9%. Dấu hiệu giảm nợ mới xuất hiện trong quý III, chưa đủ để kết luận doanh nghiệp đã bước vào một xu hướng giảm đòn bẩy dài hạn.
Dù vậy, lượng tiền và đầu tư ngắn hạn hiện tương đương khoảng 80% tổng nợ vay. Nếu hoạt động kinh doanh tiếp tục tạo tiền và công nợ được thu hồi tốt hơn, POW có điều kiện giảm áp lực tài chính. Khi dư nợ thực sự giảm, phần chi phí lãi vay tiết kiệm được sẽ hỗ trợ lợi nhuận dành cho cổ đông.
5. PHẢI THU EVN: TRIỂN VỌNG THU TIỀN QUAN TRỌNG KHÔNG KÉM LỢI NHUẬN
Khoản phải thu ngắn hạn cuối quý III/2026 của POW ở mức khoảng 24.365 tỷ đồng, chiếm khoảng 22% tổng tài sản. Số dư này giảm 2,35% so với quý trước, nhưng vẫn tăng 67,1% so với đầu năm.
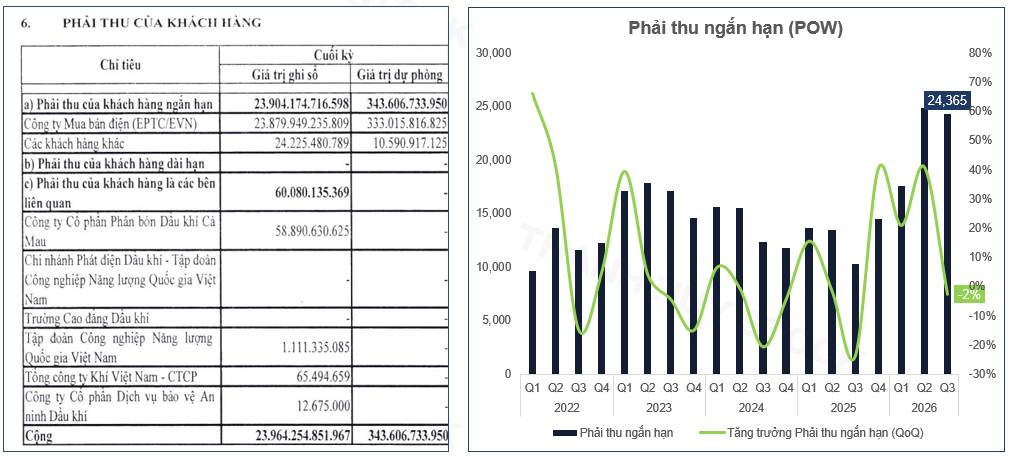
Riêng khoản phải thu khách hàng có giá trị ghi sổ khoảng 23.964 tỷ đồng, trong đó Công ty Mua bán điện thuộc EVN chiếm khoảng 23.880 tỷ đồng, tương đương hơn 99%. Mức tập trung này khiến khả năng thanh toán của EVN có ảnh hưởng trực tiếp đến dòng tiền của POW.
EVN đã xử lý hết lỗ lũy kế vào cuối tháng 6/2026 và ước đạt lợi nhuận 12.215 tỷ đồng trong tám tháng đầu năm. Sự cải thiện tài chính của bên mua điện tạo điều kiện thuận lợi hơn cho việc thanh toán công nợ. evn.com.vn
Tuy nhiên, EVN có lãi chưa đồng nghĩa toàn bộ khoản phải thu sẽ lập tức chuyển thành tiền. Chỉ tiêu cần theo dõi là tiến độ thu nợ thực tế. Nếu khoản phải thu giảm cùng lúc với dư nợ vay, chất lượng tăng trưởng của POW sẽ thuyết phục hơn nhiều so với việc lợi nhuận chỉ tăng trên báo cáo.
6. MỐC 30.000 ĐỒNG CẦN ĐƯỢC KIỂM TRA BẰNG EPS
Doanh thu phát điện chịu tác động của giá bán và sản lượng. Với POW, công suất mới tạo dư địa tăng sản lượng, còn phần lợi nhuận giữ lại phụ thuộc chênh lệch giữa doanh thu với chi phí nhiên liệu, vận hành và chi phí vốn.
Tăng giá bán chưa đủ để bảo đảm biên lợi nhuận tăng nếu chi phí đầu vào cũng tăng tương ứng. Tương tự, nhà máy lớn hơn chỉ tạo giá trị cho cổ đông khi mức huy động đủ để hấp thụ chi phí cố định.
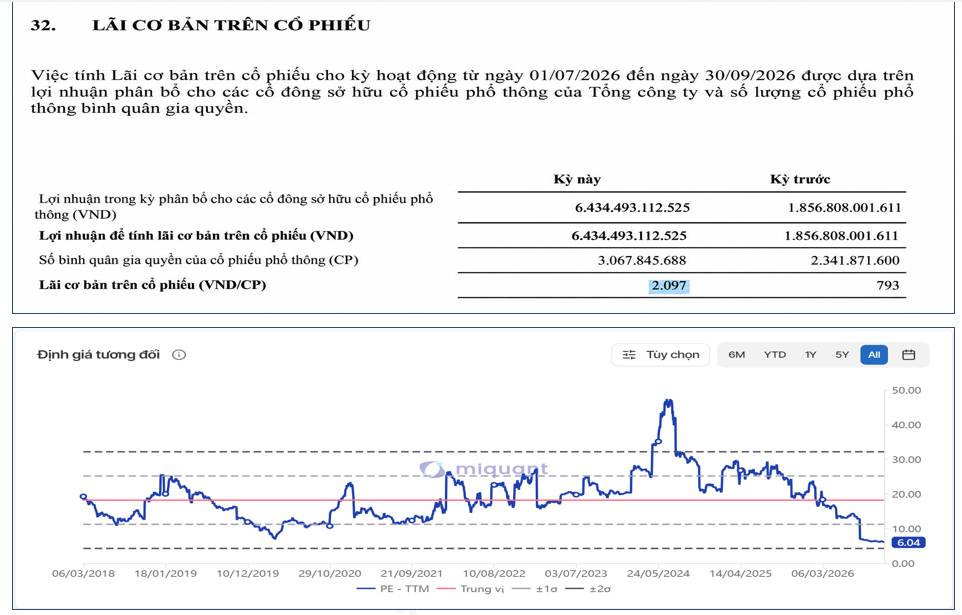
So với mức 793 đồng của kỳ so sánh, EPS tăng khoảng 164,4%, thấp hơn tốc độ tăng lợi nhuận thuộc cổ đông công ty mẹ. Nguyên nhân nằm ở số cổ phiếu bình quân tăng khoảng 31%. Đây là khác biệt quan trọng: lợi nhuận doanh nghiệp tăng bao nhiêu chưa phản ánh đầy đủ lợi nhuận trên mỗi cổ phiếu tăng bấy nhiêu.
Để kiểm tra mốc 30.000 đồng, có thể dùng một phép tính điều kiện. Lấy giá tham chiếu 12.500 đồng và P/E 6,04 lần, nếu giữ nguyên nền lợi nhuận cùng số lượng cổ phiếu, mức giá 30.000 đồng sẽ tương ứng P/E khoảng 14,5 lần. Mức này vẫn thấp hơn trung vị lịch sử quanh 18 lần.
Theo cách tiếp cận đó, 30.000 đồng có cơ sở để thảo luận. Nhưng đây là phép quy đổi trên giả định lợi nhuận được duy trì, chưa phải một định giá độc lập đã hoàn chỉnh.
Ở cùng giả định giá trị sổ sách không đổi, P/B sẽ tăng từ 0,82 lần lên khoảng 1,97 lần. Khi ấy, cổ phiếu đã được định giá gần hai lần giá trị sổ sách. Mức định giá này đòi hỏi hiệu quả sử dụng vốn và ROE tương xứng, thay vì chỉ dựa vào lập luận cổ phiếu đang rẻ hơn tài sản.
7. CÙNG MỘT VÙNG GIÁ, NỀN KINH DOANH ĐÃ THAY ĐỔI
Trên đồ thị tuần, vùng 12.000–13.000 đồng/cổ phiếu đã nhiều lần xuất hiện trong lịch sử giao dịch của POW. Giá quay lại khu vực quen thuộc, trong khi quy mô tài sản và năng lực phát điện đã thay đổi.
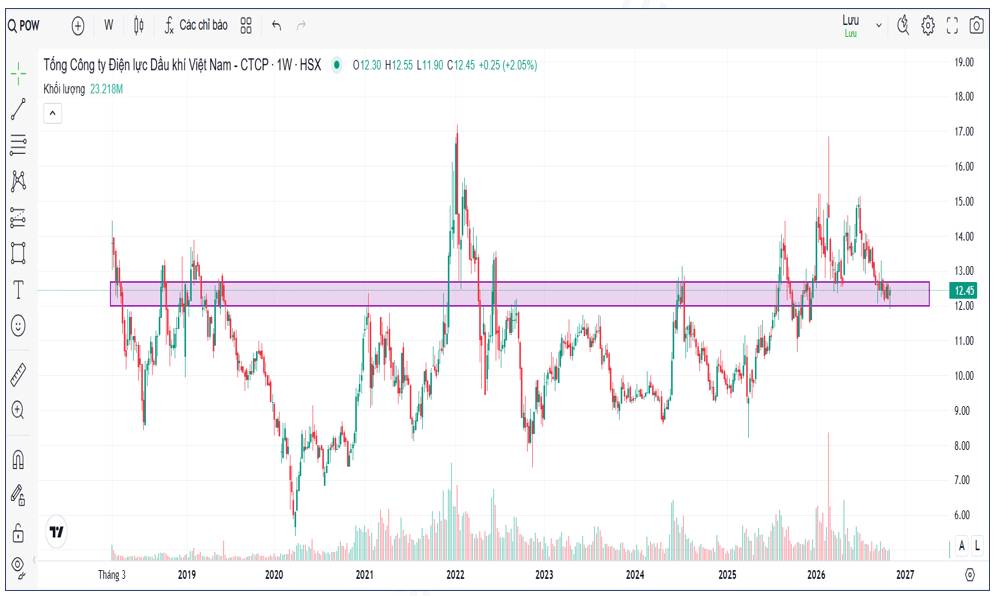
POW có cơ sở cho một mức định giá cao hơn nếu các nhà máy mới vận hành hiệu quả, lợi nhuận thuộc cổ đông công ty mẹ được duy trì và công nợ EVN chuyển thành tiền nhanh hơn. Khi những điều kiện đó được thực hiện, mức 30.000 đồng sẽ có sức nặng từ kết quả kinh doanh. Còn để gọi mức giá ấy là khiêm tốn, EPS và hiệu quả sử dụng vốn phải tiếp tục chứng minh.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Pro
Thanh Huy Stock
(Người tư vấn làm nghề chứng khoán bình thường, đam mê với nghề. Chỉ chia sẻ 1 ít hiểu biết, góc nhìn đến với nhà đầu tư. Không phải chuyên gia. Những chia sẻ đầu tư chất xám. Những tư vấn chất lượng luôn đi kèm với 1 khoảng chi phí phù hợp. Liên hệ công việc: 0927.808.554 - Huy)
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


