





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nhóm bất động sản công nghiệp lấy lại nhịp tăng, lợi nhuận 9 tháng vẫn đi lùi
Sau giai đoạn chững lại, nhóm bất động sản khu công nghiệp cải thiện rõ nét trong quý 3/2026. Tuy nhiên, bức tranh 9 tháng vẫn kém tích cực khi lợi nhuận toàn ngành giảm 22%, và sự phân hóa đáng kể giữa các doanh nghiệp.
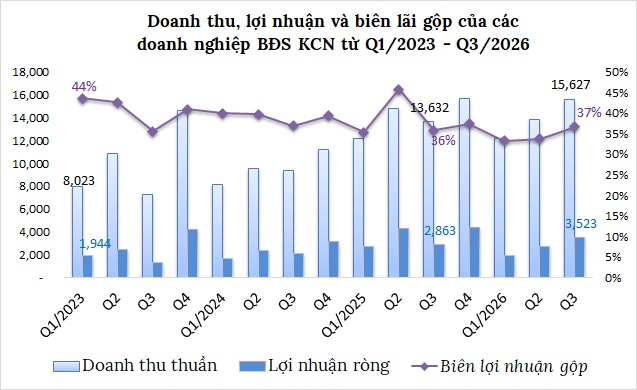
Quý 3/2026 mang đến tín hiệu tích cực cho nhóm doanh nghiệp bất động sản khu công nghiệp (KCN), sau kết quả hụt hơi trong quý trước. Theo thống kê từ 25 doanh nghiệp trên sàn chứng khoán đã công bố báo cáo tài chính, tổng doanh thu đạt hơn 15.6 ngàn tỷ đồng, tăng 15% so với cùng kỳ. Lợi nhuận ròng hơn 3.5 ngàn tỷ, tăng 23%; biên lãi gộp duy trì 37%.
So với quý liền trước, doanh thu và lợi nhuận lần lượt tăng 13% và 27%. Tuy nhiên, sự khởi sắc trong quý 3 chưa đủ đảo chiều kết quả tích lũy. Trong 9 tháng đầu năm, toàn ngành đạt gần 41.4 ngàn tỷ đồng doanh thu, giảm 6% so với cùng kỳ; lợi nhuận ròng hơn 8.1 ngàn tỷ đồng, giảm hơn 22%.
Nguồn: VietstockFinance
KBC dẫn đầu lợi nhuận toàn ngành
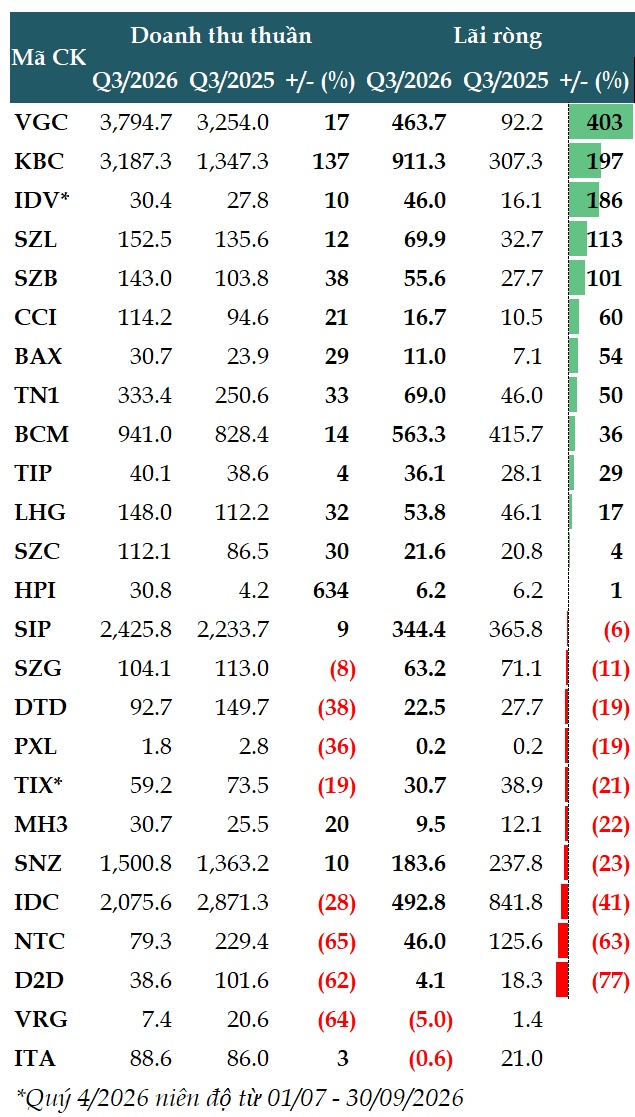
Tổng Công ty Viglacera - CTCP (HOSE: VGC) dẫn đầu mức tăng trưởng với lợi nhuận ròng gần 464 tỷ đồng, cao hơn 400% so với cùng kỳ, nhờ sự tăng trưởng của hai mảng kinh doanh chủ lực là bất động sản KCN và vật liệu xây dựng.
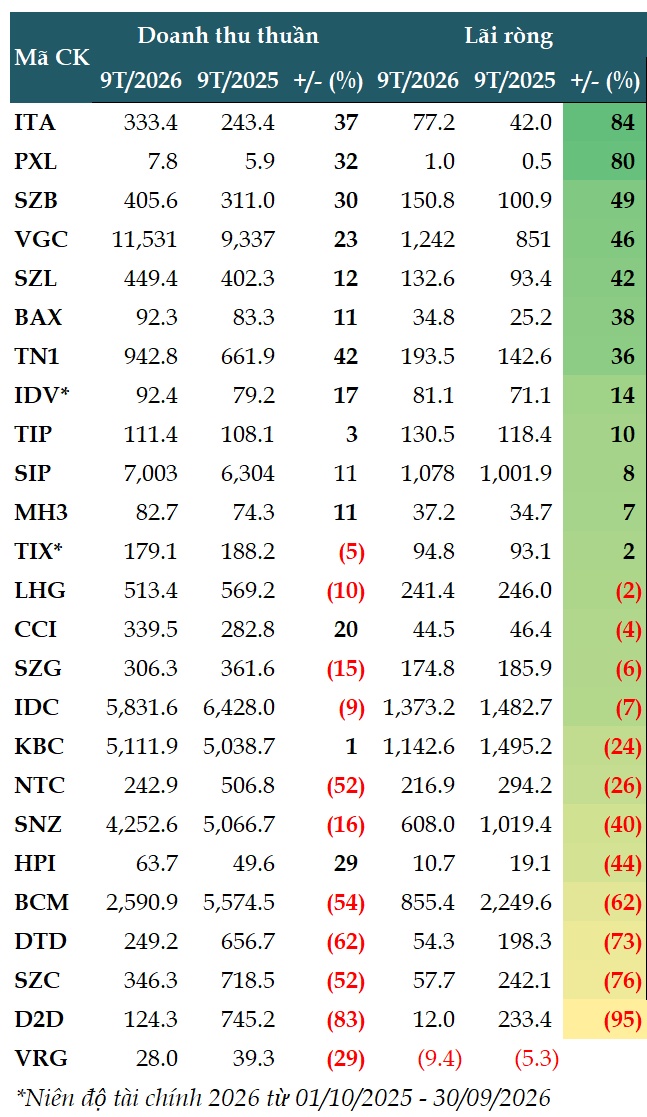
Động lực từ hoạt động cho thuê đất công nghiệp tiếp tục thể hiện rõ trong kết quả 9 tháng. Mảng KCN mang về hơn 3,270 tỷ đồng doanh thu, tăng 40%, góp phần giúp Viglacera đạt hơn 1,242 tỷ đồng lợi nhuận, tăng 46% và vượt xa kế hoạch năm.
Nếu xét về giá trị, Tổng Công ty Phát triển Đô thị Kinh Bắc - CTCP (HOSE: KBC) đứng đầu ngành trong quý 3. Doanh nghiệp thu về hơn 911 tỷ đồng lãi ròng, gấp 3 lần cùng kỳ, nhờ gia tăng ghi nhận doanh thu kinh doanh KCN. Dù vậy, kết quả này mới tương đương 40% kế hoạch lợi nhuận cả năm.
Sau nửa đầu năm kém tích cực do nguồn thu chủ lực từ bất động sản suy giảm, Tập đoàn Đầu tư và Phát triển Công nghiệp Becamex - CTCP (HOSE: BCM) ghi nhận sự cải thiện trong quý 3, mang về lợi nhuận ròng hơn 563 tỷ đồng, tăng 36%. Tuy nhiên, trên nền kế hoạch cao, BCM mới đi được 23% kế hoạch sau 3 quý.
Bên cạnh hoạt động cho thuê nhà xưởng và kinh doanh xăng dầu cải thiện, khoản thu cổ tức gần 36 tỷ đồng là động lực chính giúp lợi nhuận quý 3 của Sonadezi Long Thành (HOSE: SZL) cao kỷ lục lên gần 70 tỷ đồng, tăng 113%, thực hiện 90% kế hoạch sau 9 tháng.
KQKD quý 3/2026 của các doanh nghiệp BĐS KCN (Đvt: Tỷ đồng)
Nguồn: VietstockFinance
Một số ông lớn hụt hơi
Trái chiều với những doanh nghiệp đang tăng tốc, một số tên tuổi lớn có kết quả kinh doanh khá ảm đạm trong quý 3.
Điển hình là Tổng Công ty IDICO - CTCP (HNX: IDC) với lợi nhuận ròng gần 493 tỷ đồng, giảm 41% so với cùng kỳ. Doanh nghiệp cho biết, nguyên nhân chủ yếu đến từ biến động doanh thu của các hợp đồng cho thuê hạ tầng KCN. Sau 9 tháng, lợi nhuận hơn 1,373 tỷ đồng, giảm 7%, thực hiện được 66% chỉ tiêu.
9 tháng đầu năm, IDC đã ký các biên bản ghi nhớ (MOU) với khách thuê 50ha đất KCN và đang đàm phán thêm 25ha, kỳ vọng hoàn tất hợp đồng trong quý 4. IDICO dự kiến đưa 1,400ha đất KCN mới vào khai thác thương mại từ năm 2027, đồng thời phát triển 1 triệu m² nhà xưởng, nhà kho xây sẵn trong 3-5 năm tới.
Lợi nhuận của CTCP Đầu tư Sài Gòn VRG (HOSE: SIP) giảm 6%, về còn hơn 344 tỷ đồng. Tuy vậy, chủ KCN lớn nhất Tây Ninh này vẫn vượt xa kế hoạch cả năm sau 9 tháng.
Sonadezi (UPCoM: SNZ) cũng ghi nhận lãi ròng giảm 23%, về còn gần 184 tỷ đồng, do hoạt động kinh doanh KCN giảm sâu. Sau 3 quý, lợi nhuận đạt 608 tỷ đồng, giảm 40%.
Trong khi đó, CTCP Phát triển Đô thị Công nghiệp số 2 (HOSE: D2D) là doanh nghiệp có lợi nhuận suy giảm mạnh nhất 77%, chỉ còn hơn 4 tỷ đồng. Lũy kế 9 tháng, lợi nhuận 12 tỷ đồng, giảm 95%.
Theo D2D, nguyên nhân chủ yếu do cùng kỳ ghi nhận khoản doanh thu từ chuyển nhượng đất tại KCN Châu Đức. Trong khi quý 3 năm nay không phát sinh doanh thu từ hoạt động này, khiến nguồn thu giảm mạnh.
KQKD 9 tháng đầu năm 2026 của các doanh nghiệp BĐS KCN (Đvt: Tỷ đồng)
Nguồn: VietstockFinance
Thuế quan chưa làm suy giảm sức hút đầu tư
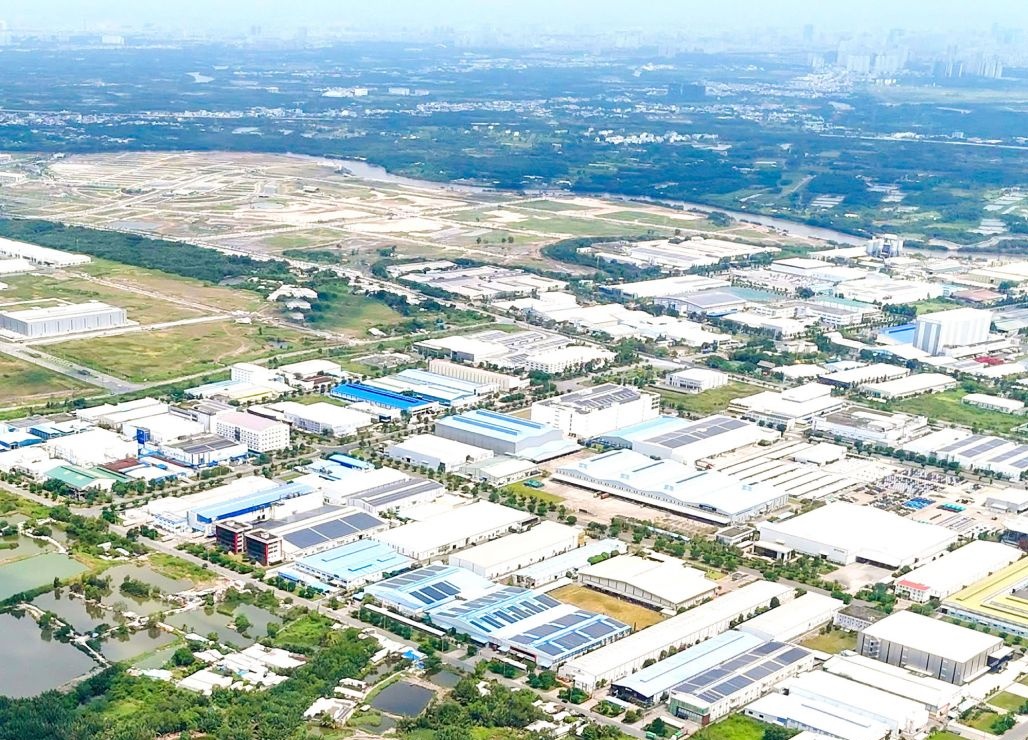
Sự phân hóa trong kết quả kinh doanh diễn ra trong bối cảnh thị trường bất động sản KCN đang từng bước phục hồi sau giai đoạn bất định về chính sách thương mại.
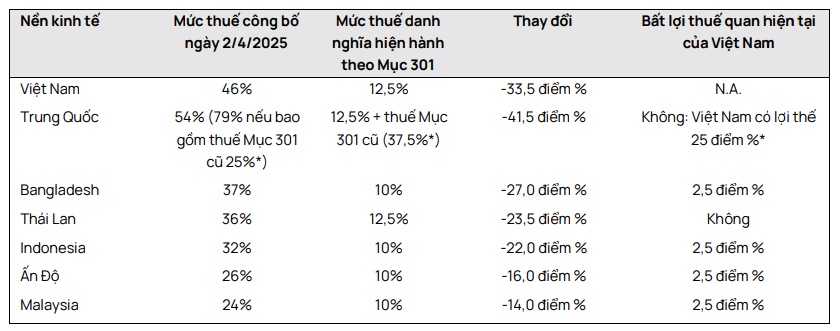
Theo báo cáo ngành bất động sản công nghiệp của CTCP Chứng khoán Vietcap (HOSE: VCI), mức thuế của Mỹ đối với Việt Nam hiện là 12.5%, tương đương mức thuế danh nghĩa áp dụng cho Thái Lan và Philippines, đồng thời chỉ cao hơn 2.5 điểm phần trăm so với nhóm chịu thuế 10%.
Thuế quan có thể ảnh hưởng đến nhu cầu thuê đất KCN, song tác động đến nay chủ yếu thể hiện ở việc kéo dài thời gian ra quyết định thuê, còn các dự án sản xuất mới vẫn tiếp tục dịch chuyển sang Việt Nam.
Nhu cầu thuê đất công nghiệp đã phục hồi từ nửa đầu năm và tiếp tục cải thiện trong 9 tháng đầu năm 2026. Tuy nhiên, Vietcap cho rằng sự khởi sắc này chủ yếu phản ánh quá trình tái khởi động từng bước các quyết định đầu tư sau giai đoạn bất định về thuế quan trong nửa cuối năm 2025, thay vì một làn sóng dịch chuyển nhu cầu trên diện rộng.
Do đó, tốc độ phục hồi giữa các khu vực và chủ đầu tư có thể khác nhau, tùy thuộc vào cơ cấu khách thuê, mức độ chịu tác động của thuế quan và quỹ đất sẵn sàng cho thuê.
Đáng chú ý, phần lớn khách thuê mới kể từ tháng 4/2025 thuộc các lĩnh vực điện tử, bán dẫn và pin, vốn ít chịu ảnh hưởng từ thuế quan, tập trung chủ yếu tại miền Bắc. Các nhà sản xuất Trung Quốc cũng đóng góp thêm nhu cầu thuê đất, đặc biệt ở những thị trường cấp 2.
Chênh lệch thuế quan giữa Việt Nam và các nước trong khu vực đã thu hẹp
Nguồn: VCI
Trong bối cảnh đó, giá thuê vẫn là yếu tố đáng chú ý. Theo Vietcap, giá cho thuê bình quân tại các KCN không giảm trong giai đoạn thị trường chững lại 2024-2025. Tốc độ tăng giá đã chậm lại đáng kể, còn 1-1.5% so với cùng kỳ trong 9 tháng đầu năm 2026, thấp hơn nhiều so với mức tăng 10% mỗi năm trong giai đoạn 2021-2023. Vietcap kỳ vọng giá cho thuê trung bình tại các KCN sẽ đi ngang hoặc tăng nhẹ, với tốc độ tăng chậm hơn so với trước đây.
Tỷ lệ lấp đầy duy trì cao
Nhu cầu đối với bất động sản công nghiệp vẫn được hỗ trợ bởi tỷ lệ lấp đầy cao tại các thị trường trọng điểm. Theo báo cáo thị trường bất động sản quý 3/2026 của Hội Môi giới Bất động sản Việt Nam (VARS), tỷ lệ lấp đầy bình quân tại các KCN miền Nam đạt 92%, miền Bắc 85%.
VARS cho rằng, Việt Nam tiếp tục là điểm đến được nhà đầu tư nước ngoài quan tâm nhờ môi trường chính trị ổn định, mạng lưới hiệp định thương mại tự do rộng và vị trí thuận lợi trong chuỗi sản xuất, cung ứng khu vực. Những lợi thế này góp phần duy trì nhu cầu thuê đất công nghiệp, đồng thời tạo điều kiện phát triển các loại hình bất động sản phục vụ sản xuất và logistics.
Bên cạnh các KCN quy mô lớn, hệ thống cụm công nghiệp cũng tiếp tục mở rộng, đáp ứng nhu cầu của những doanh nghiệp cần diện tích thuê linh hoạt và điều kiện triển khai phù hợp.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


