





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngành nào vượt sóng cuối năm?
Kinh tế tiếp tục duy trì đà tăng trưởng tích cực trong nửa cuối năm 2026, song lãi suất cao, áp lực lạm phát và những biến động địa chính trị được dự báo sẽ khiến triển vọng tín nhiệm doanh nghiệp phân hóa mạnh giữa các ngành.
Trong khi thị trường vốn được kỳ vọng hưởng lợi từ tiến trình nâng hạng chứng khoán và cải cách trái phiếu doanh nghiệp, nhiều lĩnh vực như bất động sản, bán lẻ, xuất khẩu hay hàng không vẫn đối diện không ít sức ép từ chi phí vốn, giá dầu và thuế quan.
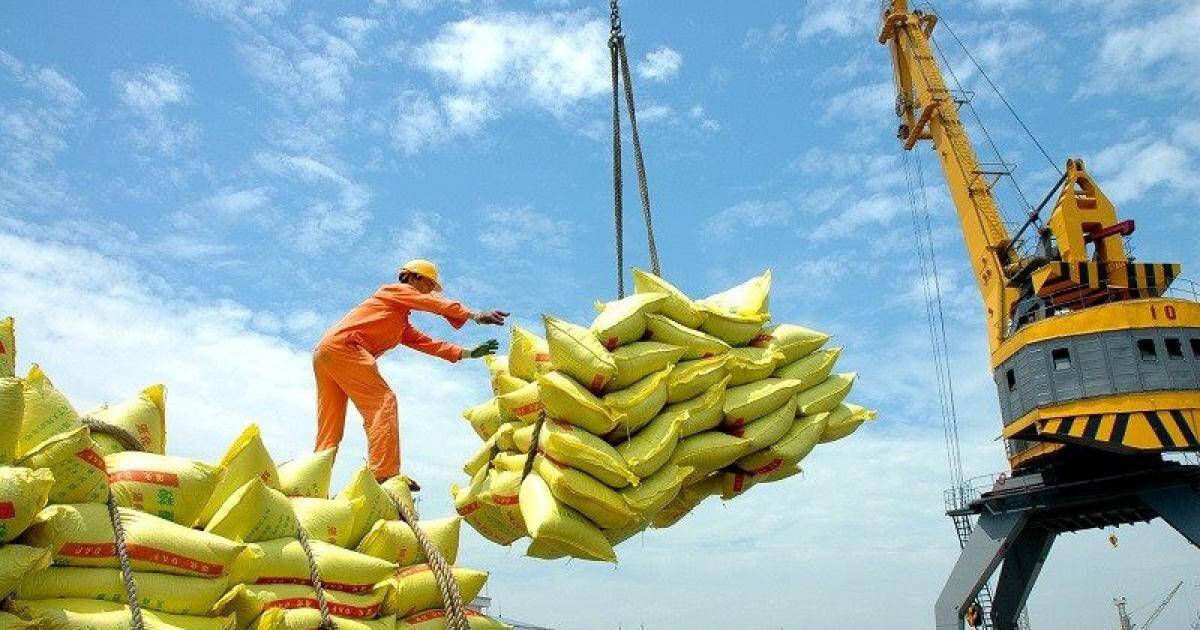
Sự chuyển dịch cấu trúc trong động lực tăng trưởng GDP nửa đầu năm 2026 được kỳ vọng tạo đà và nền tảng cho tăng trưởng cao nửa cuối năm.
Triển vọng tín nhiệm vĩ mô nửa cuối năm 2026 được dự báo theo đà tăng trưởng kinh tế tích cực nửa đầu năm. Sự chuyển dịch cấu trúc trong động lực tăng trưởng GDP nửa đầu năm kỳ vọng tạo nền tảng cho tăng trưởng cao nửa cuối năm. Trên thị trường vốn, triển vọng nâng hạng thị trường chứng khoán song song với phát triển thị trường vốn nợ với quy định ngày càng đặt yêu cầu cao về tính minh bạch. Những yếu tố này được kỳ vọng sẽ củng cố bệ phóng cho thị trường vốn hướng tới đáp ứng kỳ vọng vĩ mô tích cực.
Các chuyên gia lưu ý những thách thức từ bất ổn địa chính trị, rủi ro giá dầu và thuế quan sẽ tiếp tục gây áp lực lên lạm phát và môi trường kinh doanh. Lãi suất dự báo vẫn neo ở mặt bằng cao, thanh khoản có thể chặt. Đối với thị trường trái phiếu, mặc dù có cải cách, vấn đề định giá dựa trên rủi ro chưa rõ ràng và sự tập trung quá lớn vào nhóm bất động sản vẫn cần được giải quyết. Áp lực đối với các tổ chức phát hành có trái phiếu đến kỳ đáo hạn sẽ nặng thêm trong bối cảnh chi phí vốn tăng.
Ngành bất động sản đang chịu áp lực lãi suất mua nhà cao, làm sụt giảm nhu cầu và chậm tiến độ một số dự án lớn. Điều này có thể ảnh hưởng đến dòng tiền của các doanh nghiệp trong tương lai. Mặc dù có những cải cách, các chuyên gia vẫn rất thận trọng trong đánh giá ngành bất động sản do mặt bằng lãi suất đang quá cao. Đối với các ngân hàng bán lẻ, rủi ro nợ xấu có thể tăng mạnh nếu lãi suất tiếp tục duy trì cao ở vùng giá hiện tại.
Nhóm xuất khẩu như dệt may và thủy sản sẽ chịu rủi ro kép từ áp lực chi phí đầu vào, nhạy cảm với thuế quan và tỷ giá. Giá dầu tăng cao sẽ ảnh hưởng đến nhiều doanh nghiệp sản xuất và xuất khẩu, trong khi nhu cầu Mỹ phục hồi chủ yếu nhờ sản lượng chứ không phải giá. Mặt bằng thuế quan đã hạ nhiệt khoảng 20%, nhưng nếu rủi ro tăng lại, hiệu ứng dồn ứ sẽ xuất hiện rất sớm. Biên lợi nhuận của các nhóm xuất khẩu tương đối mỏng nên khả năng chuyển giá sang người mua khá hạn chế.
Ngành thâm dụng lao động chịu áp lực khi lương tối thiểu vùng tăng. Sự cạnh tranh nhân công buộc các doanh nghiệp phải tăng lương, gây áp lực lên chi phí và siết chặt biên lợi nhuận. Ngoài ra, các doanh nghiệp xuất khẩu chịu áp lực từ chi phí vận tải biển tăng, thời gian vận chuyển kéo dài và thiếu container. Giá thức ăn chăn nuôi tăng theo giá dầu cũng gây áp lực lớn. Những ngành trực tiếp ảnh hưởng bởi giá dầu như hàng không và săm lốp cũng chịu tác động nhiều.
Những ngành có thể duy trì lợi nhuận tăng trưởng tốt sẽ là nhóm ưu tiên, đặc biệt các ngành hưởng lợi từ hệ sinh thái kinh tế nói chung. Tuy nhiên, môi trường lãi suất cao hiện tại sẽ ảnh hưởng tới sức mua trong tương lai, đặc biệt là mảng bán lẻ và nhu cầu mua nhà. Nhà đầu tư cần phân biệt rõ rủi ro từ các yếu tố vĩ mô khác nhau để đánh giá chính xác triển vọng từng ngành trong nửa cuối năm 2026.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


