




 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngành điện quý 3 “lên dây cót”: Lợi nhuận dự báo tăng 10%, POW, NT2, QTP dẫn sóng
Trong báo cáo mới đây, MBS dự báo lợi nhuận các doanh nghiệp ngành điện trong danh mục theo dõi ước tăng 10% svck. Trong đó nhóm nhiệt điện như POW, NT2, QTP dẫn dắt tăng trưởng, bù đắp cho nhóm thủy điện HDG, REE, PC1, GEG.
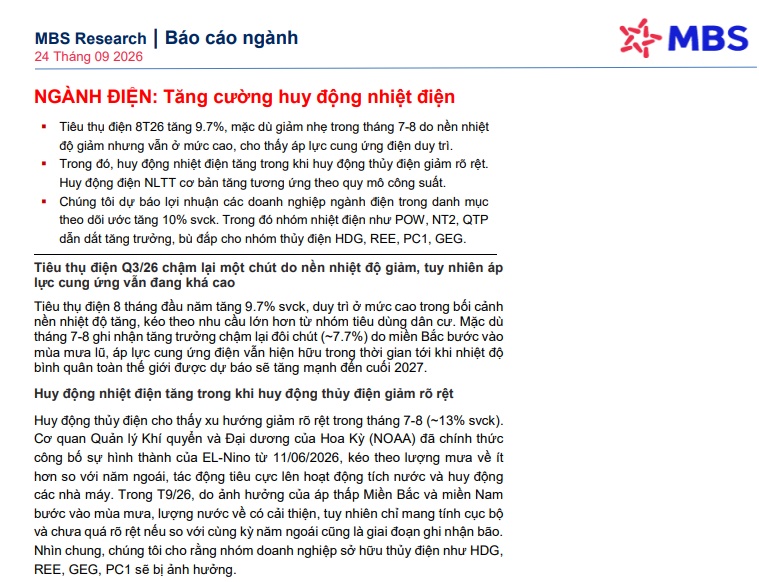
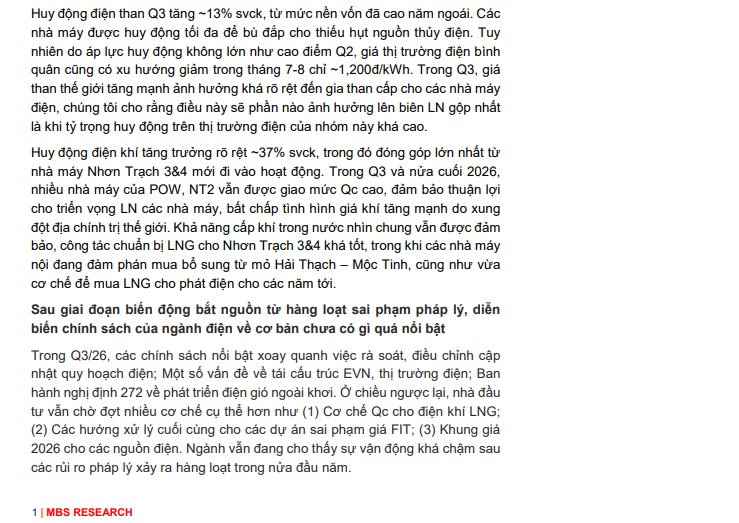
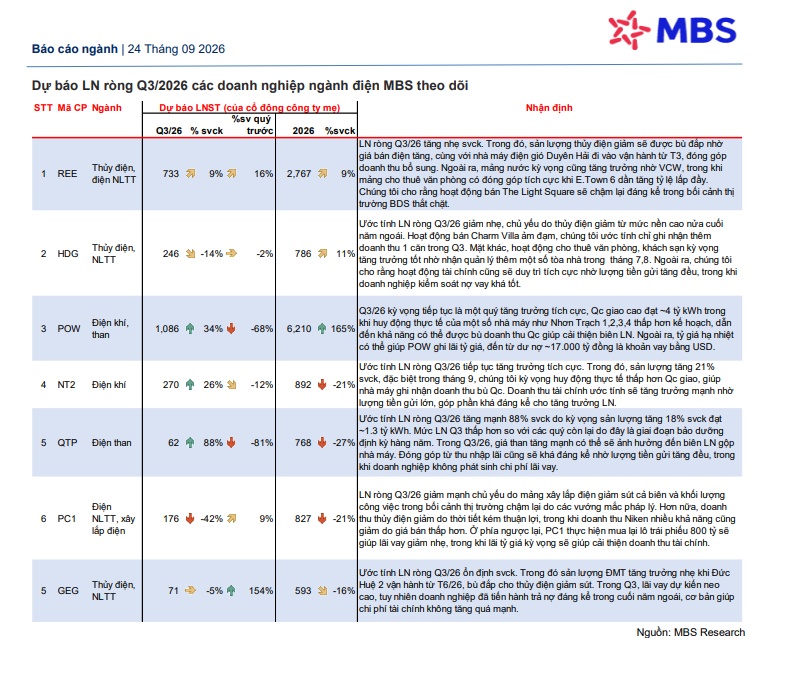
MBS dự báo lợi nhuận ròng quý 3 năm 2026 của các doanh nghiệp ngành điện có sự phân hóa rõ rệt. Cụ thể
REE (Thủy điện, điện NLTT): Dự báo LN ròng đạt 733 tỷ đồng, tăng 9% so với cùng kỳ (svck), nhờ sản lượng thủy điện giảm được bù đắp bởi giá bán điện tăng, nhà máy điện gió Duyên Hải đi vào vận hành từ T3, cùng sự đóng góp từ mảng nước và cho thuê văn phòng.
HDG (Thủy điện, điện NLTT): Ước tính LN ròng đạt 246 tỷ đồng, giảm 14% svck chủ yếu do nền cao nửa cuối năm ngoài của thủy điện và hoạt động bán Charm Villa ảm đạm.
POW (Điện khí, than): Kỳ vọng ghi nhận LN ròng đạt 1.086 tỷ đồng, tăng mạnh 34% svck nhờ Qc giao cao đạt khoảng 4 tỷ kWh và tiềm năng ghi nhận lãi tỷ giá từ dư nợ khoảng 17.000 tỷ đồng vay bằng USD.
NT2 (Điện khí): LN ròng tiếp tục tăng trưởng tích cực, ước đạt 270 tỷ đồng, tăng 26% svck nhờ sản lượng tăng 21% và lượng tiền gửi lớn đóng góp vào doanh thu tài chính.
QTP (Điện than): Dự báo LN ròng đạt 62 tỷ đồng, tăng vọt 88% svck do kỳ vọng sản lượng tăng 18% svck và không phát sinh chi phí lãi vay.
PC1 (Điện NLTT, xây lắp điện): LN ròng giảm mạnh 42% svck xuống 176 tỷ đồng chủ yếu do mảng xây lắp điện giảm sút biên và khối lượng công việc, cùng thời tiết thủy điện kém thuận lợi.
GEG (Thủy điện, điện NLTT): LN ròng ổn định svck ở mức 71 tỷ đồng, trong đó năng lượng mặt trời (ĐMT) tăng trưởng nhẹ khi Đức Huệ 2 vận hành từ T6/2026 bù đắp cho thủy điện giảm sút.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


