





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
MSN dự chi 10.000 tỷ đồng mua thêm MCH: Cổ đông được gì?
Kế hoạch mua thêm cổ phiếu Masan Consumer giúp Masan gia tăng quyền lợi tại doanh nghiệp đã nằm trong hệ sinh thái. Giá trị thương vụ đối với cổ đông MSN phụ thuộc vào giá mua, dòng tiền tương lai và hiệu quả sử dụng vốn.
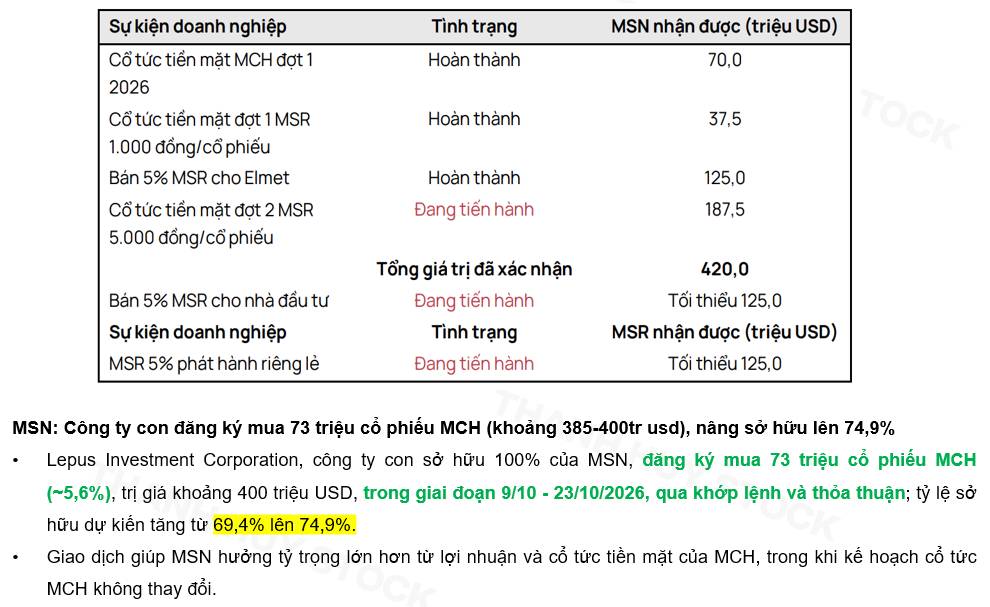
Theo thông tin thị trường được Mekong ASEAN dẫn lại, MCH đóng cửa phiên 6/10 ở mức 141.000 đồng/cổ phiếu. Nếu mua đủ khối lượng đăng ký tại mức giá này, giá trị giao dịch sẽ khoảng 10.293 tỷ đồng. Số tiền thực tế phụ thuộc vào khối lượng và giá thực hiện.
Với cổ đông MSN, câu hỏi đặt ra là khoản đầu tư này sẽ mang lại bao nhiêu giá trị so với các phương án sử dụng tiền khác.
Masan đã kiểm soát Masan Consumer trước giao dịch. Vì vậy, trọng tâm của việc mua thêm nằm ở gia tăng quyền lợi kinh tế: hưởng phần lớn hơn trong lợi nhuận và dòng cổ tức tương lai của doanh nghiệp. Theo tập đoàn, kế hoạch chi trả cổ tức của MCH không thay đổi sau giao dịch.
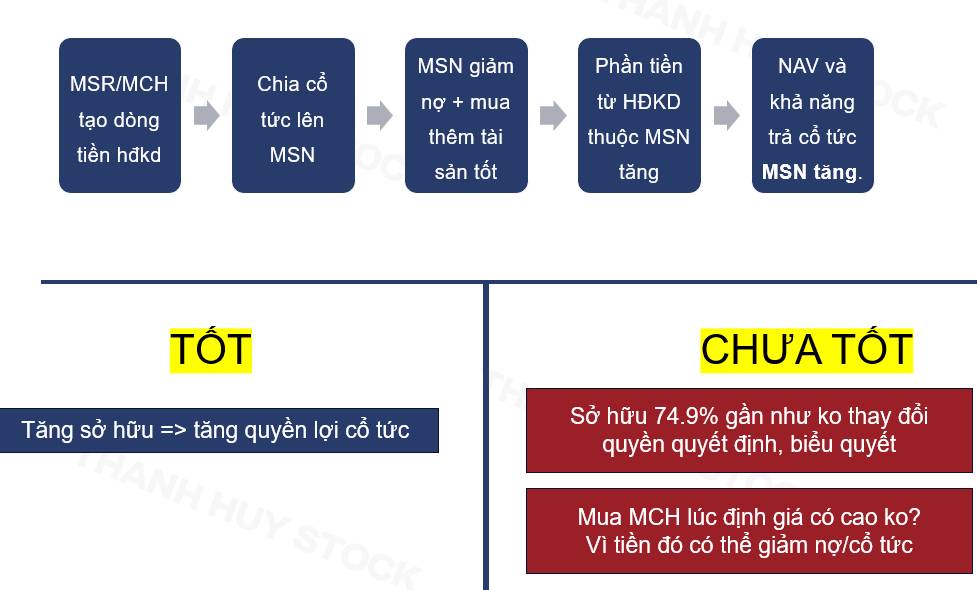
Tuy nhiên, cần phân biệt tổng lợi nhuận hợp nhất với lợi nhuận thuộc về cổ đông công ty mẹ. Với doanh nghiệp đã được hợp nhất, việc mua thêm cổ phần không tự làm doanh thu hay lợi nhuận từ hoạt động kinh doanh tăng lên. Tác động trực tiếp nằm ở việc thay đổi phần lợi ích phân bổ giữa cổ đông công ty mẹ và cổ đông không kiểm soát, trước khi xét các ảnh hưởng từ nguồn vốn sử dụng.
Tương tự, cổ tức chuyển từ công ty con lên công ty mẹ là dòng tiền có ý nghĩa ở cấp pháp nhân, nhưng không tạo thêm một khoản lợi nhuận mới cho toàn tập đoàn. Khi hợp nhất, các giao dịch nội bộ phải được loại trừ. Vì thế, không thể cộng lợi nhuận của MCH với cổ tức Masan nhận được như hai nguồn thu nhập độc lập.
Ở góc độ phân bổ vốn, sử dụng cổ tức từ các công ty thành viên để mua thêm cổ phần có thể là một lựa chọn hợp lý nếu lợi suất kỳ vọng đủ hấp dẫn. Tiền mua cổ phiếu trên thị trường sẽ chuyển cho bên bán, đổi lại bên mua nhận thêm quyền hưởng lợi từ hoạt động kinh doanh tương lai. Hiệu quả quyết định nằm ở giá trị quyền lợi nhận về so với số tiền bỏ ra.
Lợi thế của Masan là sự am hiểu doanh nghiệp trong hệ sinh thái. Nếu MCH tiếp tục tăng trưởng lợi nhuận và duy trì khả năng tạo tiền, phần sở hữu bổ sung có thể mang lại nguồn thu lâu dài. Nhưng sự am hiểu không loại bỏ rủi ro định giá. Một doanh nghiệp có chất lượng vẫn có thể trở thành khoản đầu tư kém hiệu quả nếu được mua với giá quá cao.
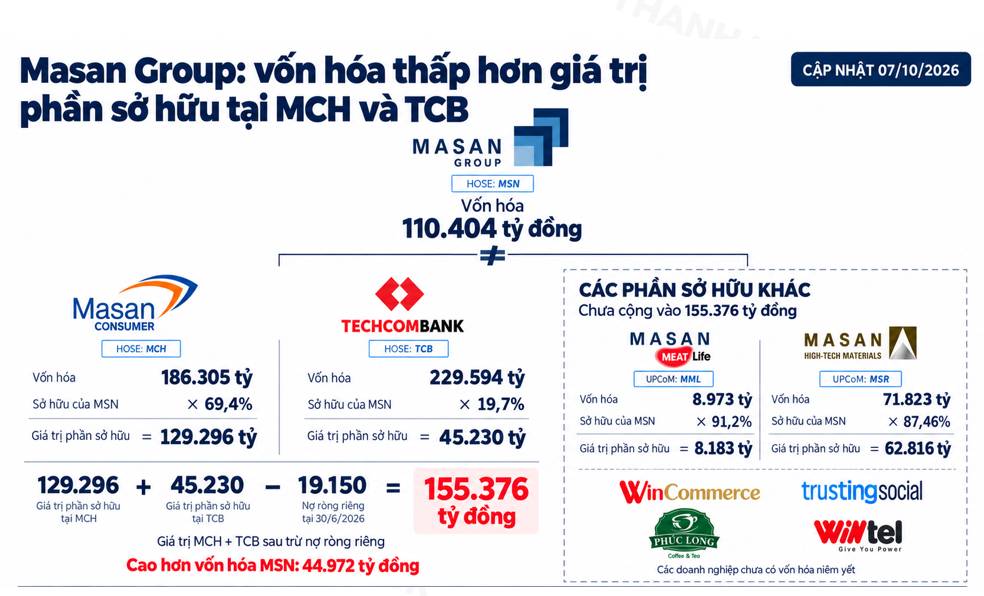
Phương án cần đặt lên bàn cân là giảm nợ. Chẳng hạn, với giả định minh họa chi phí vay 8%/năm, dùng 10.000 tỷ đồng trả nợ có thể tiết kiệm khoảng 800 tỷ đồng chi phí lãi vay trước thuế mỗi năm. Đây không phải mức lãi vay thực tế được xác nhận của Masan, mà là cách lượng hóa chi phí cơ hội khi lựa chọn đầu tư.
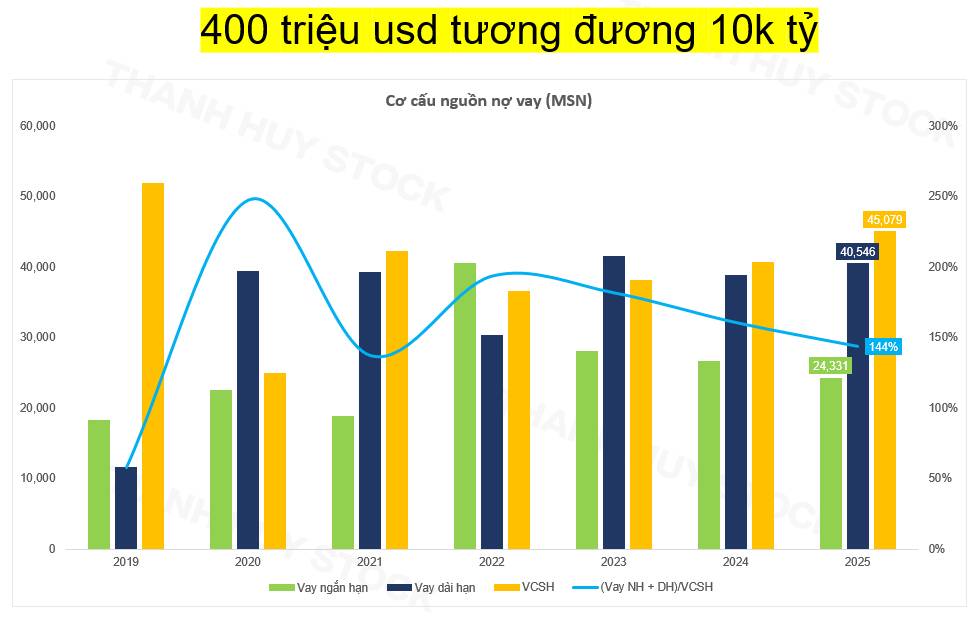
Việc giảm nợ còn có thể cải thiện khả năng chống chịu của bảng cân đối kế toán. Trong khi đó, lợi ích từ mua thêm MCH phụ thuộc vào tăng trưởng, chính sách phân phối tiền và mức giá thực hiện. Hai phương án có mức độ chắc chắn và thời gian thu hồi vốn khác nhau.
Theo Masan, nguồn vốn cho giao dịch gồm cổ tức từ các công ty thành viên, chương trình mở rộng cơ sở cổ đông của Masan High-Tech Materials và tiền sẵn có. Tập đoàn dự kiến tỷ lệ nợ vay ròng/EBITDA hợp nhất cuối năm 2026 khoảng 2,3 lần, so với 2,4 lần tại ngày 30/6, sau khi tính đến giao dịch. Đây là dự báo của doanh nghiệp, cần tiếp tục đối chiếu với kết quả thực tế.
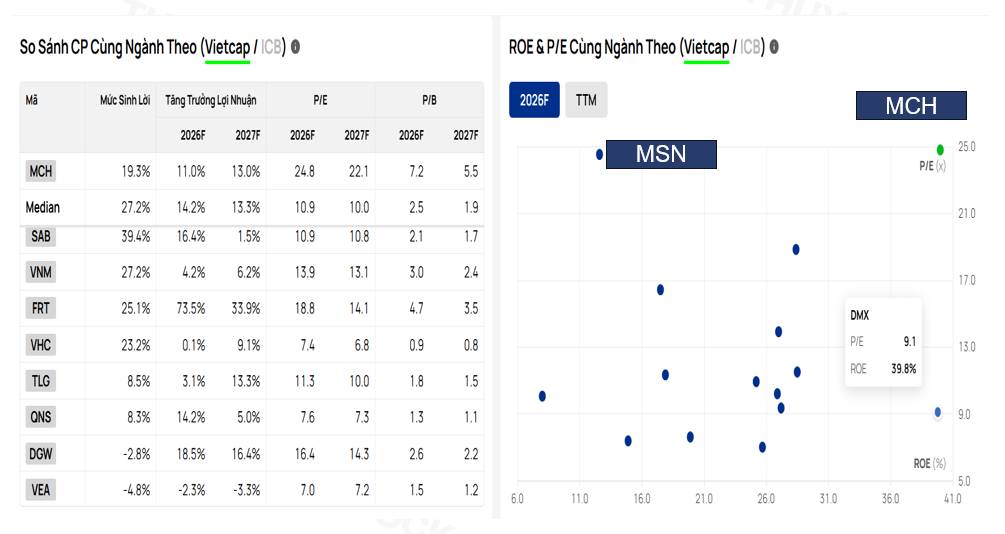
Đối với cổ đông MSN, những dữ liệu cần theo dõi tiếp theo là giá mua bình quân, khối lượng hoàn tất, nguồn tiền thực sử dụng và phần lợi ích tăng thêm sau khi xét cơ cấu sở hữu gián tiếp. Tỷ lệ sở hữu được công bố không nên được mặc nhiên dùng như tỷ lệ quyền lợi kinh tế cuối cùng của cổ đông MSN.
Thương vụ có cơ sở để tạo giá trị nếu Masan mua được quyền hưởng lợi dài hạn với mức giá hợp lý và vẫn duy trì sức khỏe tài chính. Đánh giá cuối cùng cần dựa vào hiệu quả của khoản vốn hơn 10.000 tỷ đồng, thay vì chỉ nhìn vào tỷ lệ sở hữu cao hơn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài
Pro
Thanh Huy Stock
(Người tư vấn làm nghề chứng khoán bình thường, đam mê với nghề. Chỉ chia sẻ 1 ít hiểu biết, góc nhìn đến với nhà đầu tư. Không phải chuyên gia. Những chia sẻ đầu tư chất xám. Những tư vấn chất lượng luôn đi kèm với 1 khoảng chi phí phù hợp. Liên hệ công việc: 0927.808.554 - Huy)

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


