







 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Một góc nhìn rộng hơn từ bài phỏng vấn Warren Buffett: Rất khó tìm thấy cơ hội khi ai cũng thích "đánh bạc"
Warren Buffett không dự báo thị trường sắp sập. Ông đang cảnh báo rằng đầu tư ngày càng bị thay thế bởi nhu cầu tìm kiếm cảm giác mạnh.
Warren Buffett, Chủ tịch Berkshire Hathaway, được xem là một trong những nhà đầu tư thành công nhất lịch sử. Trong hơn sáu thập kỷ, ông xây dựng tài sản không bằng cách dự đoán giá cổ phiếu mỗi ngày, mà bằng việc mua những doanh nghiệp có chất lượng với mức giá hợp lý rồi nắm giữ đủ lâu để sức mạnh của lãi kép phát huy. Vì vậy, khi Buffett cảnh báo rằng thị trường ngày càng giống một casino, đó không chỉ là lời than phiền của một nhà đầu tư thuộc thế hệ cũ. Nó là kết luận của một người đã quan sát nhiều chu kỳ hưng phấn, sụp đổ và phục hồi, từ khi giao dịch còn diễn ra trên giấy cho tới thời đại quyền chọn đáo hạn trong ngày.
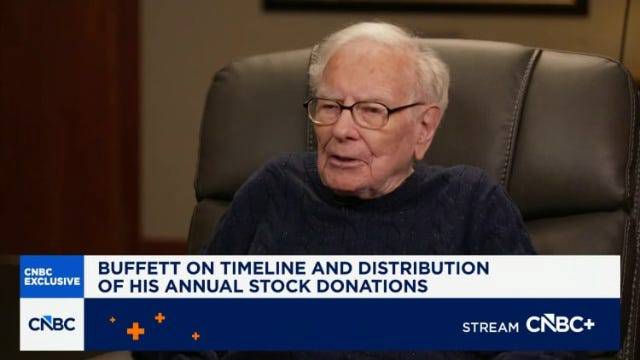
Trong cuộc phỏng vấn với CNBC, Warren Buffett ví thị trường tài chính như “một nhà thờ có casino gắn bên cạnh”.
“Nhà thờ” là nơi vốn được chuyển tới các doanh nghiệp để tạo ra sản phẩm, việc làm và dòng tiền. “Casino” là nơi người ta đặt cược vào biến động giá trong vài ngày, vài giờ, thậm chí vài phút.
Cả hai cùng tồn tại trong một thị trường. Một cổ phiếu có thể là quyền sở hữu doanh nghiệp đối với người này, nhưng chỉ là con số nhấp nháy trên màn hình đối với người khác.
Điều Buffett muốn nói không đơn giản là cổ phiếu đang đắt. Sau khoảng 60 năm điều hành Berkshire Hathaway, ông nhận xét rằng chỉ có chừng 5 năm thực sự tràn ngập cơ hội hấp dẫn. Phần lớn thời gian, nhà đầu tư phải chấp nhận rằng giá không quá rẻ và không hành động đôi khi là lựa chọn hợp lý nhất.
Nhưng thị trường hiện đại được thiết kế để khiến việc ngồi yên trở nên vô cùng khó khăn.
Khi nhà đầu tư bắt đầu “*tiêu thụ sự biến động”
Đầu tư cổ phiếu, về bản chất, là mua quyền hưởng dòng tiền tương lai của doanh nghiệp. Lợi nhuận dài hạn đến từ việc doanh nghiệp bán được nhiều hàng hơn, gia tăng lợi nhuận, tái đầu tư hiệu quả hoặc trả tiền cho cổ đông.
Trong một giao dịch kéo dài vài giờ, hoạt động của doanh nghiệp hầu như không thay đổi. Lợi nhuận chủ yếu đến từ việc dự đoán biến động giá tốt hơn người ở phía bên kia - sau khi trừ chênh lệch mua bán, phí, thuế và sai sót thực thi.
Đầu tư dài hạn vì thế có thể là trò chơi tổng dương: doanh nghiệp tạo thêm giá trị và nhiều cổ đông cùng được hưởng lợi.
Giao dịch ngắn hạn gần với trò chơi tổng bằng không (zero-sum game) trước chi phí và tổng âm sau chi phí. Một người có thể thắng lớn, nhưng toàn bộ người chơi không thể cùng giàu lên chỉ bằng cách chuyển tài sản qua lại nhanh hơn.
Sự phát triển của *quyền chọn đáo hạn trong ngày, hay 0DTE, cho thấy nhu cầu “tiêu thụ biến động” đã lớn đến mức nào. Năm 2025, loại quyền chọn này chiếm 59% khối lượng giao dịch quyền chọn trên chỉ số S&P 500, theo Cboe.
Không phải mọi giao dịch 0DTE đều là cờ bạc. Tổ chức có thể dùng chúng để phòng hộ, còn nhà tạo lập thị trường (Market Maker) cung cấp thanh khoản. Nhưng vòng phản hồi cực ngắn của sản phẩm - thắng hoặc thua chỉ sau vài phút - khiến nó đặc biệt hấp dẫn với bản năng tìm kiếm kích thích của con người.
Tại Việt Nam, casino ấy không mang tên quyền chọn 0DTE như ở Mỹ. Nó xuất hiện dưới những hình thức quen thuộc hơn: room “phím hàng”, cổ phiếu đầu cơ, margin cao, chứng quyền, hợp đồng tương lai và câu hỏi được lặp lại mỗi sáng: “Hôm nay đánh con gì?”
Casino giờ đây không còn nằm ở Las Vegas. Nó nằm trong túi chúng ta, dưới hình thức một ứng dụng giao dịch.
Vì sao người thông minh vẫn thích những khoản đầu tư giống vé số?
Con người không chỉ mua lợi nhuận kỳ vọng. Chúng ta còn mua hy vọng, câu chuyện và cảm giác cuộc đời có thể thay đổi nhanh chóng.
Một tài sản giống vé số thường có xác suất thắng thấp nhưng phần thưởng tiềm năng rất lớn. Về toán học, nó có thể không hấp dẫn. Về tâm lý, nó lại gần như không thể cưỡng lại.
Mạng xã hội càng khuếch đại thiên kiến này. Chúng ta nhìn thấy ảnh chụp tài khoản tăng gấp mười lần, nhưng hiếm khi thấy hàng nghìn tài khoản thua lỗ trong im lặng.
Một nghiên cứu của NBER cho thấy những cổ phiếu mang đặc điểm “vé số” và được thảo luận nhiều trên mạng xã hội thường thu hút lực mua mạnh từ nhà đầu tư cá nhân, rồi có mức sinh lời thấp hơn sau đó. NBER
Cơ chế rất đơn giản:
Giá tăng -> thu hút chú ý -> tạo câu chuyện -> kéo thêm người mua -> giá tiếp tục tăng.
Trong một thời gian, người đầu cơ trông giống thiên tài còn người thận trọng trông như kẻ không thức thời. Nhưng giá tăng không nhất thiết tạo ra giá trị. Nó chỉ làm tăng số tiền mà người đến sau phải trả.
“Khó tìm thấy cơ hội” không có nghĩa thị trường sắp sập
Định giá không phải công cụ xác định thời điểm.
Một tài sản đắt có thể tiếp tục tăng. Một thị trường đầy đầu cơ có thể duy trì trạng thái hưng phấn rất lâu. Buffett không nói nhà đầu tư nên bán tất cả, mà đang nhắc một nguyên tắc khác:
Khi mức giá không còn tạo ra biên an toàn, đừng hạ tiêu chuẩn chỉ để được tham gia.
Buffett có một lợi thế mà phần lớn thị trường đã tự từ bỏ: ông không bắt buộc phải hành động.
Berkshire có thể giữ tiền mặt và chờ đến khi xác suất nghiêng rõ rệt về phía mình.
Tiền mặt ở đây không chỉ là tài sản có lợi suất thấp. Nó là quyền được mua khi người khác bị buộc phải bán.
Kiên nhẫn là một lợi thế kinh tế
Nghiên cứu kinh điển của Brad Barber và Terrance Odean trên hơn 66.000 tài khoản cho thấy nhóm giao dịch nhiều nhất chỉ đạt lợi nhuận bình quân 11,4% mỗi năm, trong khi thị trường đạt 17,9%. Journal of Finance
Vấn đề không chỉ nằm ở chi phí giao dịch. Giao dịch liên tục tạo ra cảm giác kiểm soát. Khi danh mục giảm, việc bấm nút mua hoặc bán khiến ta cảm thấy mình đang giải quyết vấn đề. Trong khi đó, nghiên cứu lại doanh nghiệp rồi quyết định không làm gì có thể hợp lý hơn - nhưng không đem lại cảm giác thỏa mãn tương tự.
Nhà đầu tư cá nhân có thể tự bảo vệ mình bằng ba câu hỏi trước mỗi quyết định:
- Tôi đang mua dòng tiền của một doanh nghiệp hay đang cược vào biến động giá của cổ phiếu?
- Điều gì chứng minh luận điểm của tôi sai?
- Nếu không nhìn bảng giá trong một năm, tôi có còn muốn sở hữu cổ phiếu này không?
Buffett không giàu chỉ vì biết kiên nhẫn. Kiên nhẫn phải đi cùng khả năng định giá, hiểu biết về doanh nghiệp và kỷ luật tài chính.
Nhưng nếu hai nhà đầu tư có năng lực tương đương, người không bị buộc phải hành động thường có lợi thế hơn.
Casino cần người chơi tin rằng ván tiếp theo rất quan trọng.
Đầu tư bắt đầu khi ta hiểu rằng phần lớn các ván đều có thể bỏ qua.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


