





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Một áp lực lớn vẫn bủa vây chứng khoán?
Sau 4 tuần giảm liên tiếp, VN-Index hồi phục trong phiên cuối tuần và lấy lại mốc 1.700 điểm. Tuy nhiên, lãi suất neo cao, tỷ giá chịu áp lực và khối ngoại bán ròng hơn 3.000 tỷ đồng tiếp tục phủ bóng lên triển vọng thị trường.
Thị trường chứng khoán vừa trải qua tuần giảm điểm thứ tư liên tiếp, có thời điểm VN-Index xuyên thủng vùng đáy thiết lập hồi tháng 8 trước khi đảo chiều trong phiên 16/10, lấy lại mốc 1.700 điểm.
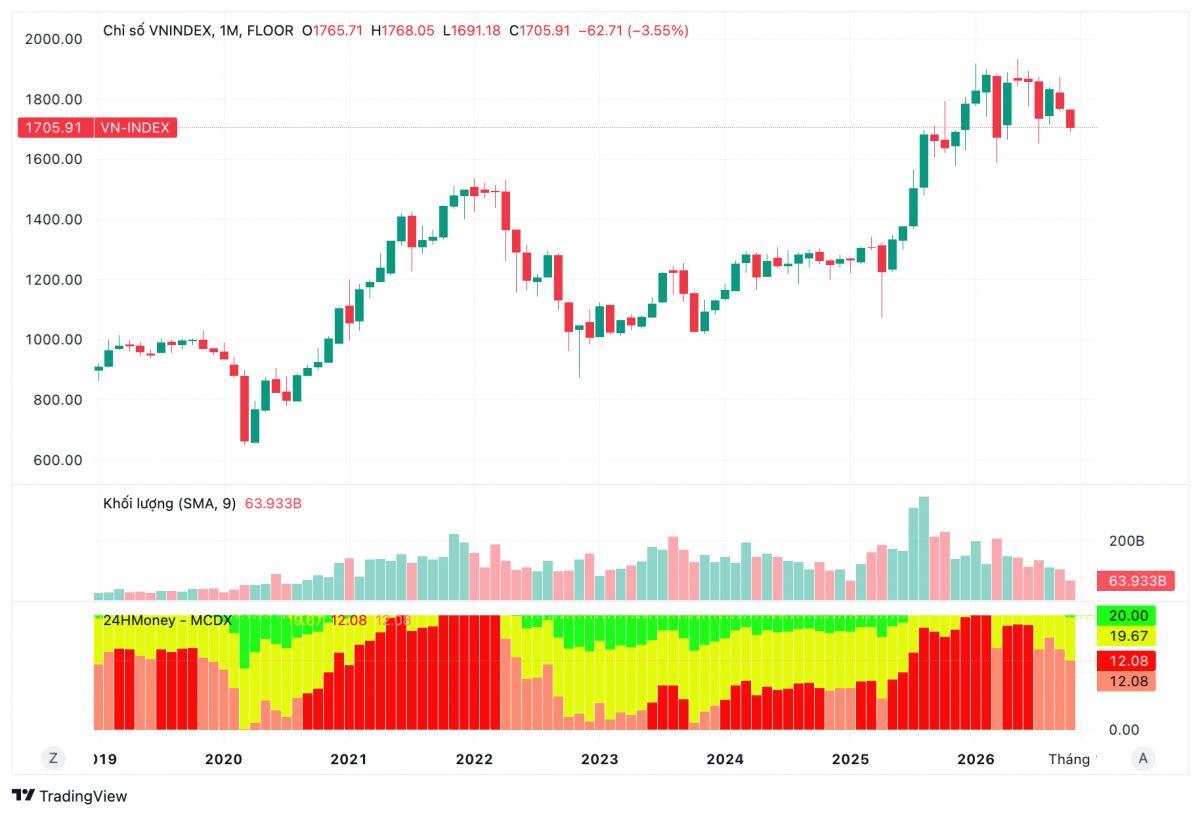
Theo ông Nguyễn Tấn Phong, chuyên gia phân tích tại Chứng khoán Pinetree, mặt bằng lãi suất trong nước neo cao, áp lực lạm phát từ giá năng lượng và những diễn biến bất lợi trên thị trường quốc tế đang gây sức ép lên dòng tiền. Trong tuần, khối ngoại bán ròng hơn 3.000 tỷ đồng trên HoSE.
Dù vậy, dòng tiền đã quay lại nhóm ngân hàng, bất động sản và chứng khoán trong phiên hồi phục cuối tuần. VN-Index có thể xuất hiện nhịp hồi kỹ thuật đầu tuần tới, với vùng kháng cự gần 1.715-1.750 điểm.
Tuy nhiên, thanh khoản chưa cải thiện đủ mạnh để xác nhận thị trường tạo đáy. Khi mùa công bố báo cáo tài chính quý III bước vào giai đoạn cao điểm, dòng tiền được dự báo tiếp tục phân hóa, ưu tiên các doanh nghiệp có kết quả kinh doanh tích cực.
Theo SGI Capital, cuộc đua huy động vốn giữa các ngân hàng vẫn tiếp diễn, dù nhu cầu vay mua nhà, mua xe có dấu hiệu chững lại. Áp lực tăng huy động có thể lớn hơn đối với các ngân hàng có nguồn vốn mỏng, phụ thuộc nhiều vào vốn ngắn hạn liên ngân hàng.
Đáng chú ý, lãi suất cao kéo dài có thể ảnh hưởng đến chất lượng tài sản của ngân hàng, đặc biệt là các khoản vay bất động sản trong bối cảnh thanh khoản và giá nhà suy yếu. Khoản phải thu, tỷ lệ trích lập dự phòng và tốc độ hình thành nợ nhóm 2 là những chỉ báo cần theo dõi.
SGI Capital đánh giá kết quả kinh doanh quý III nhìn chung có thể tăng so với cùng kỳ, nhưng tốc độ tăng trưởng chậm lại và phân hóa mạnh. Nhóm dầu khí, cao su, đường có thể hưởng lợi từ giá hàng hóa, trong khi bất động sản, chứng khoán và ngân hàng có thể đã qua giai đoạn tăng trưởng mạnh nhất.
Một áp lực khác đến từ dòng tiền: thanh khoản thị trường trong tháng qua giảm xuống dưới 15.000 tỷ đồng/phiên, dù Việt Nam đã được FTSE nâng hạng lên thị trường mới nổi thứ cấp. Khối ngoại chỉ mua ròng trong một tuần quanh sự kiện nâng hạng rồi quay lại bán ròng mạnh.
Theo SGI Capital, dư nợ cho vay ký quỹ vẫn ở mức cao trong khi dòng tiền và mặt bằng lãi suất chưa thuận lợi. Nếu lãi suất huy động tiếp tục tăng, áp lực thanh khoản cuối năm, các khoản vay đến hạn và sự suy yếu của bất động sản có thể khiến nhà đầu tư giảm tỷ trọng cổ phiếu, thậm chí kích hoạt làn sóng bán giải chấp.
Vì vậy, nhịp hồi phục của VN-Index vẫn cần được kiểm chứng bằng thanh khoản, diễn biến lãi suất và sức mạnh dòng tiền. Mốc 1.700 điểm được lấy lại là tín hiệu tích cực, nhưng chưa đủ để khẳng định chuỗi giảm đã kết thúc.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


