





 Mã liên quan

400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Margin lập đỉnh, chứng khoán bội thu
Dữ liệu FiinTrade tại 80 công ty chứng khoán ghi nhận tổng dư nợ cho vay margin và ứng trước tiền bán cuối quý II/2026 đạt kỷ lục 446.000 tỷ đồng, tăng 8,1% so với quý I. Mảng cho vay ký quỹ trở thành động lực tăng trưởng lợi nhuận cốt lõi khi đóng góp từ 30% - 42% tổng thu nhập thuần của các doanh nghiệp dẫn đầu như TCBS, SSI, HSC và VPS.
Mặc dù dòng vốn đòn bẩy đóng vai trò then chốt giúp thị trường nội hấp thụ đợt bán ròng của khối ngoại, việc nhiều CTCK tiệm cận trần cho vay 200% vốn chủ sở hữu đang kích hoạt đợt sóng tăng vốn mới. Áp lực mặt bằng lãi suất neo cao và sự sụt giảm thanh khoản trong tháng 6 buộc các doanh nghiệp phải thắt chặt quản trị rủi ro chi phí vốn.
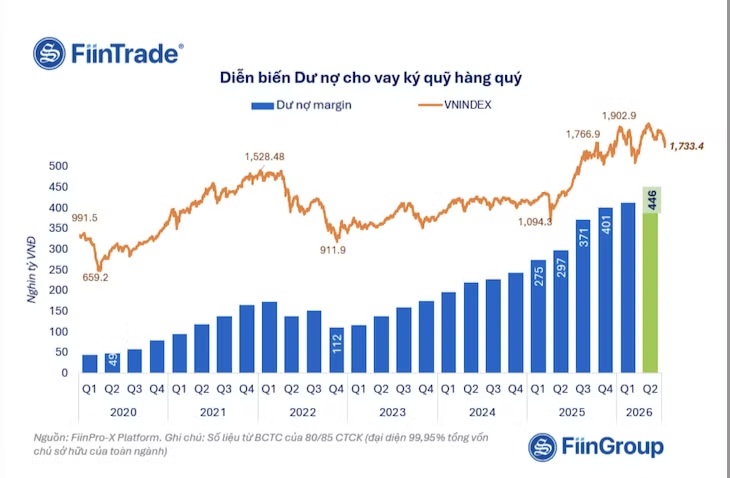
Theo dữ liệu từ FiinTrade, dư nợ cho vay tại 80/85 công ty chứng khoán đã vượt 446.000 tỷ đồng vào cuối tháng 6/2026, tăng 8,1% so với cuối quý 1 và 11,2% so với cuối năm 2025. Mức cao nhất lịch sử này phản ánh cuộc cạnh tranh gay gắt giữa các công ty chứng khoán để mở rộng hoạt động cho vay. Đến cuối quý 2, có 16 công ty chứng khoán ghi nhận dư nợ trên 10.000 tỷ đồng, trong đó TCBS dẫn đầu với 51.522 tỷ đồng, tiếp theo là SSI (40.473 tỷ đồng) và VPS (31.300 tỷ đồng). Để tạo dư địa tăng trưởng, nhiều công ty đang tích cực tăng vốn. HSC, chẳng hạn, đang triển khai kế hoạch chào bán cổ phiếu nhằm huy động gần 2.700 tỷ đồng dành cho hoạt động cho vay ký quỹ trong giai đoạn 2026-2027.
Khác với hoạt động môi giới chịu áp lực cạnh tranh về phí, hoạt động cho vay ký quỹ mang lại doanh thu lãi tương đối ổn định. Khi dư nợ tăng, doanh thu lãi vay cũng tăng tương ứng, tạo nền tảng lợi nhuận bền vững hơn. Điều này rõ ràng trong kết quả quý 2 của các công ty dẫn đầu. Tại TCBS, hoạt động cho vay mang về 1.380 tỷ đồng thu nhập thuần trong quý 2, tăng 66% so với cùng kỳ năm trước và đóng góp 42% tổng thu nhập thuần. SSI ghi nhận doanh thu từ cho vay ký quỹ đạt 1.092 tỷ đồng trong quý 2, tăng 32%. HSC cũng ghi nhận 1.532 tỷ đồng doanh thu từ hoạt động cho vay trong 6 tháng đầu năm, tăng 50%. Tuy nhiên, cuộc cạnh tranh lãi suất ngày càng gay gắt. Trong khi mặt bằng lãi suất margin phổ biến dao động quanh 13-14%/năm, nhiều công ty chứng khoán đã triển khai chương trình ưu đãi từ 6,99-8,88%/năm nhằm mở rộng thị phần, gây áp lực lên biên lợi nhuận.
Mặc dù dư nợ margin lập kỷ lục, các chỉ báo cho thấy rủi ro vẫn nằm trong tầm kiểm soát. Theo VDSC, tỷ lệ dư nợ margin trên vốn hóa thị trường hiện thấp hơn các giai đoạn căng thẳng trước đây. Sau nhiều đợt tăng vốn liên tiếp, hệ số an toàn tài chính của các công ty chứng khoán niêm yết cũng được cải thiện đáng kể so với giai đoạn 2021-2022. Tốc độ tăng dư nợ margin không hoàn toàn song hành với sự cải thiện thanh khoản thị trường. VN-Index kết thúc quý 2 ở 1.860,01 điểm sau khi từng vượt 1.927 điểm rồi điều chỉnh. Thanh khoản bình quân 6 tháng đầu năm đạt 29.200 tỷ đồng mỗi phiên, tăng 38%, nhưng riêng tháng 6 chỉ còn 18.419 tỷ đồng mỗi phiên, giảm 24%. Điều này cho thấy không phải toàn bộ vốn vay mới được sử dụng cho giao dịch ngắn hạn mà có thể đến từ các khoản vay theo thỏa thuận riêng hoặc nhu cầu tài chính của cổ đông lớn.
Nếu vòng quay dư nợ - được đo bằng tỷ lệ thanh khoản thị trường so với dư nợ ký quỹ - không cải thiện tương ứng, áp lực từ dòng vốn ngoại bán ròng sẽ càng rõ. Trong bối cảnh lãi suất trong nước vẫn neo ở mức cao, dư địa để dòng vốn nội tiếp tục mở rộng đòn bẩy với tốc độ như giai đoạn 2024-2025 nhằm bù đắp cho các đợt bán ròng của nhà đầu tư nước ngoài sẽ không còn nhiều. Ngoài ra, một số ý kiến đặt ra vấn đề về cơ chế giám sát hoạt động cấp tín dụng của các công ty chứng khoán, đặc biệt khi quy mô cho vay ngày càng lớn nhưng giám sát khác biệt so với hệ thống ngân hàng. Tuy nhiên, việc thị trường chứng khoán Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp từ ngày 21/9/2026 được kỳ vọng sẽ tạo thêm động lực thu hút dòng vốn ngoại quay trở lại, từ đó giảm bớt áp lực phụ thuộc vào margin trong nước.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


