





 Mã liên quan

600+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lợi nhuận quý III toàn thị trường tăng 23%, Bank và BĐS tiếp tục được chú ý
Theo ông Huỳnh Anh Huy, CFA, Giám đốc Phân tích ngành tại Chứng khoán Kafi, lợi nhuận sau thuế của toàn thị trường trong quý III/2026 được dự báo tăng khoảng 23% so với cùng kỳ.
Mức tăng này thấp hơn đáng kể so với mức 40-46% ghi nhận ở một số nhóm ngành trong quý II, chủ yếu do nền lợi nhuận cùng kỳ năm trước đã ở mức cao. Dù tốc độ tăng chậm lại, Kafi đánh giá xu hướng lợi nhuận nhìn chung vẫn đang duy trì tích cực.
Đáng chú ý, bức tranh lợi nhuận được cải thiện trong khi dòng tiền trên thị trường chưa thực sự trở lại mạnh mẽ. VN-Index hiện trong trạng thái tích lũy, P/E dao động khoảng 12-13 lần. Thanh khoản bình quân trên HOSE chỉ khoảng 16.000 tỷ đồng, giảm 16% so với tuần trước.
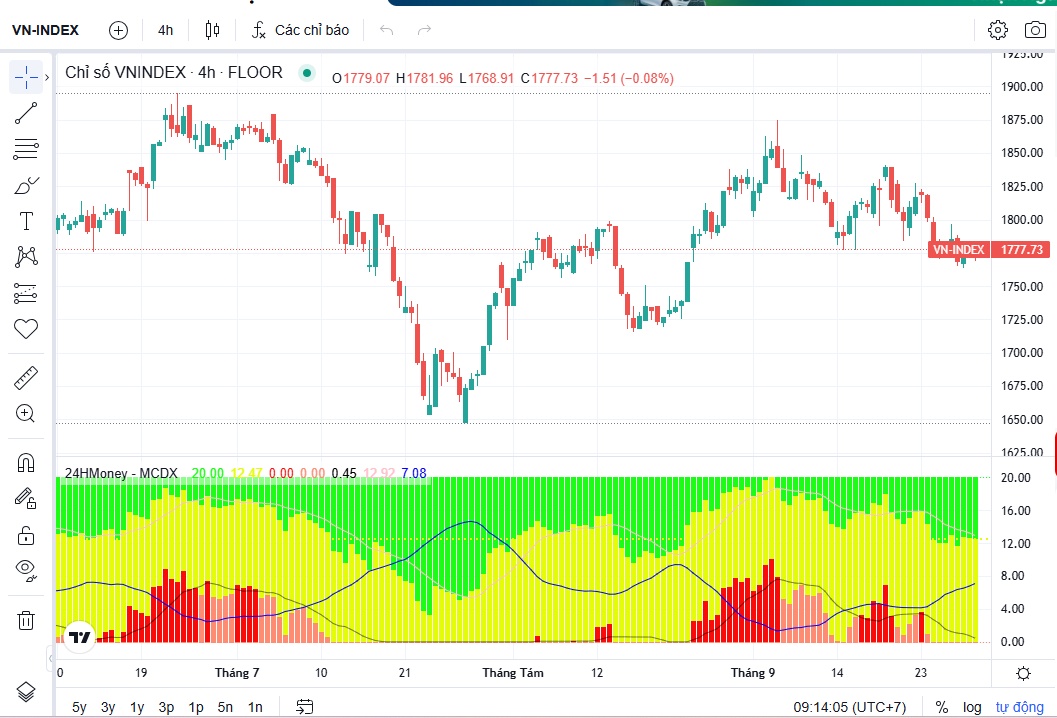
Sau khi thị trường được nâng hạng, dòng vốn ngoại cũng chưa diễn biến như kỳ vọng khi khối ngoại tiếp tục bán ròng mạnh. Theo Kafi, giá trị bán ròng của nhà đầu tư nước ngoài vào khoảng 3,6 tỷ USD, trong khi dòng vốn thụ động ước tính từ các quỹ ETF theo chỉ số FTSE khoảng 2 tỷ USD, chưa đủ để bù lượng vốn rút ra.
Trong bối cảnh đó, Kafi cho rằng kết quả kinh doanh quý III có thể đóng vai trò chất xúc tác trong ngắn hạn, nhưng dòng tiền và diễn biến kinh tế quốc tế vẫn là những yếu tố quan trọng đối với thị trường.
Ngân hàng tiếp tục đóng vai trò lớn
Nhóm ngân hàng được dự báo tiếp tục đóng góp đáng kể vào tăng trưởng lợi nhuận nhờ quy mô vốn hóa lớn và tốc độ tăng trưởng tương đối ổn định.
Dù chi phí vốn tăng, NIM của nhiều ngân hàng vẫn được duy trì khá ổn định so với đầu năm, qua đó hạn chế tác động tiêu cực lên thu nhập lãi. Bên cạnh đó, thu nhập dịch vụ và khả năng giảm chi phí dự phòng được kỳ vọng hỗ trợ lợi nhuận.
Các ngân hàng quốc doanh lớn được đánh giá có triển vọng tăng trưởng tương đối chắc chắn. HDB được chú ý nhờ tốc độ tăng trưởng tín dụng cao hơn mặt bằng chung và nguồn thu dịch vụ từ hệ sinh thái. Trong khi đó, MBB, TCB, VPB, BIDV và MSB được dự báo có thể duy trì mức tăng trưởng lợi nhuận trên 15%.
Tuy nhiên, tín dụng tăng nhanh cũng đi kèm rủi ro nợ xấu. Kafi lưu ý chất lượng tài sản tại một số ngân hàng quy mô vừa sẽ là yếu tố cần theo dõi.
Định giá toàn ngành ngân hàng hiện ở khoảng P/E 8,4 lần và P/B 1,4 lần, thấp hơn so với tháng 5. Do đó, Kafi cho rằng việc lựa chọn từng cổ phiếu sẽ quan trọng hơn thay vì tiếp cận đồng loạt toàn ngành.
Bất động sản: lợi nhuận phụ thuộc tiến độ dự án
Ở nhóm phi tài chính, bất động sản và bất động sản khu công nghiệp được dự báo tiếp tục nằm trong nhóm có tốc độ tăng trưởng kết quả kinh doanh đáng chú ý.
VHM, PDR và KDH có các dự án dự kiến ghi nhận doanh thu và lợi nhuận trong quý III. Tuy nhiên, mức độ tăng trưởng sẽ có sự phân hóa tùy thuộc vào tiến độ bàn giao từng dự án.
BCM và VHM được kỳ vọng ghi nhận nguồn thu đáng kể từ các dự án lớn. Trong khi đó, PHR và GVR có thêm động lực từ giá cao su cùng các khoản bồi thường, giải phóng mặt bằng khi chuyển đổi đất cao su sang phát triển khu công nghiệp.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


