





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lợi nhuận 2026 được nâng dự báo lên 26%
Bất chấp áp lực lãi suất duy trì ở mức cao và chênh lệch tín dụng - tiền gửi lên tới hơn 2 triệu tỷ đồng, sức bền nội tại của doanh nghiệp niêm yết đã tạo bất ngờ lớn. Maybank Securities (MSVN) vừa chính thức nâng dự báo tăng trưởng lợi nhuận toàn thị trường năm 2026 thêm 5 điểm phần trăm, lên mức 26%.
Dòng tiền phân hóa mạnh giữa các nhóm ngành chu kỳ và xuất nhập khẩu, trong khi mốc kỳ vọng VN-Index 2.000 điểm tiếp tục tựa vào trụ đỡ nâng hạng FTSE vào tháng 9/2026.
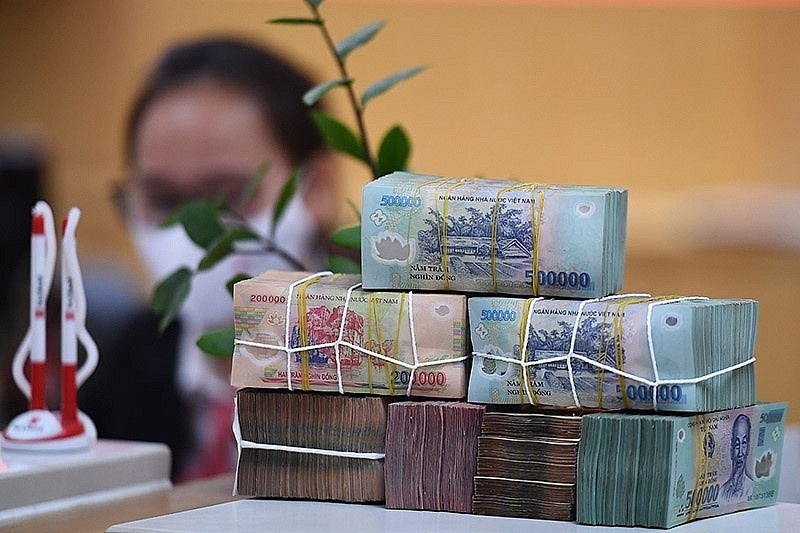
Lãi suất tín dụng là biến số vĩ mô được theo dõi sát sao vì ảnh hưởng trực tiếp đến tăng trưởng lợi nhuận các ngành. Kể từ đầu tháng 3, nhiều ngân hàng thương mại đã giảm lãi suất huy động, trong đó có các ngân hàng nhóm 1 như VPB, TCB, HDB và MBB. Tuy nhiên, khoảng cách giữa tăng trưởng tín dụng và tiền gửi vẫn ở mức hơn 2 triệu tỷ đồng, gây áp lực lên nguồn vốn ngân hàng. Lãi suất tiền gửi 12 tháng được dự báo sẽ giảm khoảng 50 điểm cơ bản xuống 7,0-7,5 phần trăm vào cuối năm 2026 khi thanh khoản hệ thống cải thiện.
Thị trường ghi nhận tăng trưởng lợi nhuận 46 phần trăm so với cùng kỳ quý II/2026 và 48 phần trăm trong nửa đầu năm. Phản ánh kết quả vượt kỳ vọng, Chứng khoán Maybank nâng dự báo tăng trưởng lợi nhuận 2026 thêm 5 điểm phần trăm lên 26 phần trăm. Tuy nhiên, dự báo 2027 được điều chỉnh xuống 10 phần trăm do nền lợi nhuận cao được thiết lập trong 2026. Mục tiêu VN-Index 2.000 điểm tương ứng với P/E dự phóng FY26 là 12,5 lần. Lãi suất cao nhiều khả năng tiếp tục gây sức ép trên thị trường trong ngắn hạn, nhưng nâng hạng FTSE vào tháng 9 có thể tạo hỗ trợ.
Các ngành tài chính vẫn duy trì sức bền với lợi nhuận ngân hàng tăng 24 phần trăm, môi giới chứng khoán tăng 31 phần trăm. Bất động sản nhà ở tăng 193 phần trăm nhưng chủ yếu từ lợi nhuận ngoài hoạt động cốt lõi. Bán lẻ ICT tăng 102 phần trăm, thép hưởng lợi từ chi tiêu hạ tầng. Năng lượng, hóa chất và logistics hàng hải cũng ghi nhận tăng trưởng mạnh do giá hàng hóa tăng. Ngược lại, hàng không chịu áp lực nặng nề từ chi phí nhiên liệu tăng với lợi nhuận lao dốc 98 phần trăm. Lãi suất cao sẽ tiếp tục gây sức ép lên các ngành chu kỳ như tài chính, bất động sản và tiêu dùng tùy ý.
Tăng trưởng lợi nhuận dự kiến sẽ hạ nhiệt trong nửa cuối năm 2026 do nền so sánh cao của nửa cuối 2025. Đà đẩy mạnh đầu tư hạ tầng của Chính phủ sẽ tiếp tục hỗ trợ các ngành liên quan vật liệu xây dựng, trong khi giá ICT cao vẫn thuận lợi cho bán lẻ ICT. Tuy nhiên, bất ổn toàn cầu bao gồm căng thẳng địa chính trị và bình thường hóa giá hàng hóa có thể kìm hãm tăng trưởng lợi nhuận ở năng lượng và hóa chất.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


