





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lãi suất tăng, thị trường đổi chiều?
Trong báo cáo chiến lược mới nhất, SGI Capital đã đưa ra những cảnh báo chuyển động vĩ mô đầy gai góc về áp lực đòn bẩy và thanh khoản hệ thống. Giữa bức tranh GDP bán niên tăng trưởng 8,18% rực rỡ, thị trường tài sản đang tích tụ những điểm nghẽn lớn, tạo ra trạng thái cân bằng thiếu bền vững nhưng lại mở ra cơ hội tích lũy tài sản giá rẻ cho giai đoạn tới.
Sự dịch chuyển của dòng tiền phòng thủ sang kênh tiền gửi lãi suất cao tạo sức ép tái định giá sâu đối với các nhóm cổ phiếu chu kỳ.
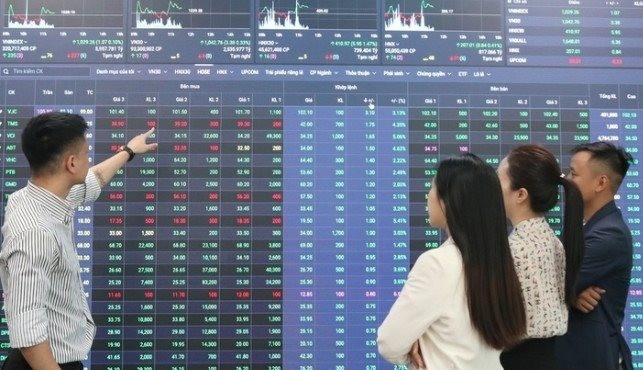
Trong báo cáo chiến lược mới công bố, SGI Capital đánh giá GDP 6 tháng đầu năm 2026 tăng 8,18%, với công nghiệp - xây dựng và dịch vụ tiếp tục là hai động lực chính. Dòng vốn FDI vẫn duy trì sức hút khi vốn đăng ký đạt 34,65 tỷ USD, tăng 61%, trong khi vốn giải ngân đạt 13,03 tỷ USD, tăng 11,2% so với cùng kỳ.
Tuy nhiên, phía sau bức tranh tăng trưởng là áp lực thanh khoản ngày càng lớn. Theo SGI Capital, tăng trưởng tín dụng đạt 7,7% trong khi huy động vốn chỉ tăng hơn 5%, khiến tỷ lệ cho vay trên huy động (LDR) của hệ thống ngân hàng lên khoảng 115%, tương đương vùng đỉnh của chu kỳ năm 2010.
Khoảng cách giữa tín dụng và huy động ngày càng nới rộng khiến mặt bằng lãi suất chịu áp lực tăng, trong bối cảnh nhu cầu vốn cho đầu tư công, các dự án hạ tầng quy mô lớn và siêu đô thị tiếp tục gia tăng.
Chứng khoán và bất động sản cùng chịu sức ép
SGI Capital cho biết những áp lực về vốn đã phản ánh rõ trên nhiều thị trường tài sản.
Thanh khoản trên thị trường chứng khoán giảm khoảng 70% so với giai đoạn sôi động cách đây một năm, xuống dưới 15.000 tỷ đồng mỗi phiên. Thị trường bất động sản cũng ghi nhận giao dịch chậm lại, trong khi giá tại nhiều khu vực từng tăng nóng đã giảm khoảng 10-15%.
Ở chiều vốn ngoại, nhà đầu tư nước ngoài bán ròng hơn 15.000 tỷ đồng trong tháng 6 và trên 80.000 tỷ đồng kể từ đầu năm. Cùng thời gian, các thương vụ IPO và phát hành cổ phiếu đã hút hơn 60.000 tỷ đồng, khiến lượng tiền mặt tại các công ty chứng khoán suy giảm đáng kể.
Theo ước tính của SGI Capital, dư nợ margin trên lượng cổ phiếu tự do chuyển nhượng đã vượt 14%, mức được đánh giá khá cao so với nhiều thị trường trong khu vực.
Đòn bẩy tài chính có thể tạo áp lực bán
Báo cáo cũng lưu ý một phần vốn vay ký quỹ đang được sử dụng cho các hoạt động ngoài chứng khoán, trong đó có bất động sản. Khi chi phí vốn tăng và thanh khoản suy yếu, áp lực trả nợ có thể buộc một bộ phận nhà đầu tư và doanh nghiệp phải bán tài sản để thu hồi tiền mặt.
Theo SGI Capital, trong môi trường lãi suất tăng, quá trình giảm đòn bẩy có thể diễn ra đồng thời trên cả thị trường chứng khoán và bất động sản. Điều này khiến không chỉ các tài sản mang tính đầu cơ mà cả những doanh nghiệp có nền tảng tốt cũng có khả năng chịu áp lực định giá.
Ở chiều ngược lại, lãi suất huy động tại một số ngân hàng đã tăng lên 8-9%/năm, giúp tiền gửi trở nên hấp dẫn hơn đối với dòng vốn phòng thủ.
Chờ dòng vốn ngoại quay trở lại
SGI Capital cho rằng thị trường chứng khoán Việt Nam hiện có mức định giá hấp dẫn ở nhiều nhóm cổ phiếu vốn hóa lớn, đặc biệt là ngân hàng. Tuy nhiên, quỹ cũng lưu ý mức định giá thấp có thể phản ánh kỳ vọng tăng trưởng lợi nhuận chậm lại trong chu kỳ mới.
Một yếu tố tích cực được kỳ vọng là việc Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp trong thời gian tới. Theo SGI Capital, dòng vốn ngoại có thể quay trở lại như "một cơn mưa" giúp cải thiện thanh khoản sau giai đoạn khô hạn kéo dài.
Theo đánh giá của quỹ, cơ hội sở hữu những tài sản chất lượng với mức giá hấp dẫn có thể đang đến gần. Tuy nhiên, bối cảnh hiện nay vẫn đòi hỏi nhà đầu tư theo dõi sát diễn biến lãi suất, thanh khoản và dòng vốn để đánh giá tác động đối với từng nhóm doanh nghiệp và toàn thị trường.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


