





 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Khi Fed đổi hướng, đồng euro đánh mất động lực
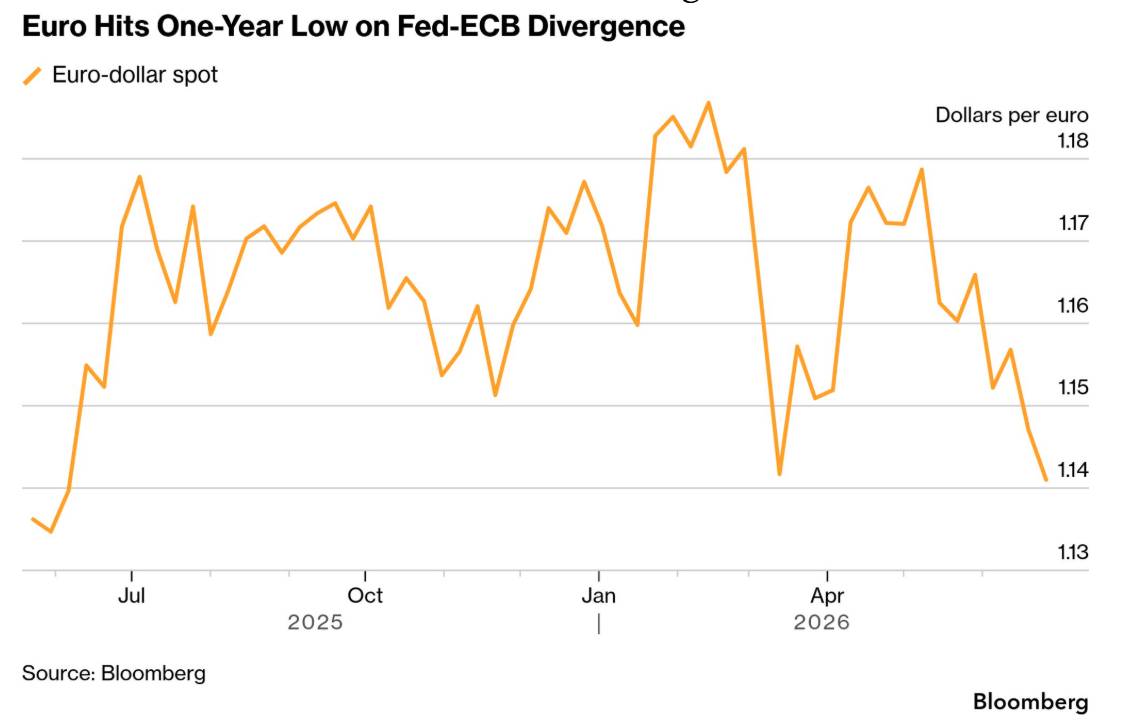
Từ mức 1,20 đô la vào đầu năm xuống mức thấp nhất trong một năm, với JPMorgan, Morgan Stanley, BNY Mellon, RBC và Societe Generale đều đặt mục tiêu ở mức 1,10 đô la hoặc thấp hơn, sự sụt giảm mạnh của đồng tiền chung châu Âu phản ánh chính xác sự đảo ngược của luận điểm hội tụ lãi suất, yếu tố đã thúc đẩy xu hướng giảm giá của đô la trong phần lớn năm qua.
Năm mới bắt đầu với việc các nhà hoạch định chính sách châu Âu lo ngại rằng đồng euro quá mạnh. Đồng tiền chung đã vượt qua mốc 1,20 đô la, mức cao nhất trong gần 5 năm, và Ngân hàng Trung ương châu Âu (ECB) đang điều chỉnh các thông tin liên lạc để tránh phát đi những tín hiệu có thể làm tăng giá trị đồng euro hơn nữa. Quan điểm bi quan về đô la chiếm ưu thế trong giới chiến lược gia Phố Wall, luận điểm về sự hội tụ lãi suất đã được trình bày đầy đủ và được chia sẻ rộng rãi, và vị thế bán khống đô la mang tính cấu trúc đã trở thành một trong những giao dịch đông đúc nhất trên thị trường ngoại hối.
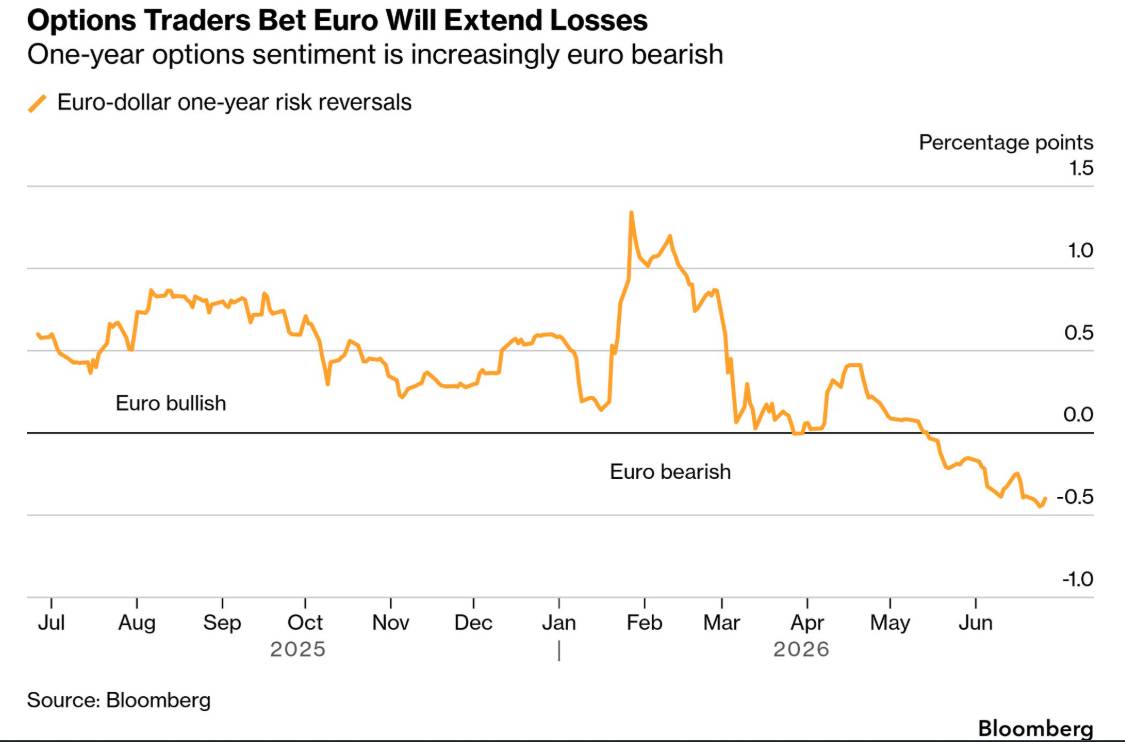
Sáu tháng sau, JPMorgan đã hạ mục tiêu tỷ giá EUR/USD giữa năm 2027 xuống còn 1,10 đô la từ dự báo lạc quan trước đó. Morgan Stanley, Bank of New York Mellon, Royal Bank of Canada, Bank of America và Wells Fargo đều đã cắt giảm dự báo của họ, những động thái này, như khảo sát của Bloomberg xác nhận, cho thấy sự giảm mạnh bất thường diễn ra đồng thời trên toàn cộng đồng các nhà môi giới lớn. Chỉ số đảo chiều rủi ro một năm, thước đo tâm lý và vị thế định hướng trên thị trường quyền chọn, cho thấy tín hiệu tiêu cực nhất đối với đồng euro kể từ tháng 3 năm 2025. Đồng tiền chung châu Âu đã giảm xuống mức thấp nhất trong một năm khi các nhà giao dịch dự đoán Cục Dự trữ Liên bang (Fed) sẽ tăng lãi suất vào năm 2026 và không còn hoàn toàn dự đoán ngay cả mức tăng 0,25 điểm phần trăm từ Ngân hàng Trung ương châu Âu (ECB).
“Đợt tăng giá của đồng euro về cơ bản đã kết thúc,” Kit Juckes, chiến lược gia trưởng về tiền tệ tại Societe Generale, cho biết. “Tôi không nghĩ rằng một cuộc khủng hoảng năng lượng lại có thể gây ảnh hưởng tiêu cực đến đồng euro.”
Công thức của Juckes rất chính xác về mặt phân tích, điều đáng được làm rõ vì nó kết nối động thái EUR/USD hiện tại với tiền lệ năm 2022 theo cách giải thích tại sao tính dễ tổn thương về cấu trúc của đồng euro trước những cú sốc giá năng lượng không chỉ là một trở ngại theo chu kỳ mà là một đặc điểm lặp đi lặp lại trong kiến trúc kinh tế của đồng tiền chung. Năm 2022, chi phí năng lượng tăng vọt sau cuộc xâm lược Ukraine của Nga đã làm suy yếu nền kinh tế của khối, trong khi Mỹ, với tư cách là một nước xuất khẩu năng lượng ròng, lại không bị ảnh hưởng bởi sự tăng chi phí tương tự. Động thái này lặp lại vào năm 2026: sự tăng vọt giá năng lượng do chiến tranh Iran gây ra đã ảnh hưởng tiêu cực đến nền kinh tế nhập khẩu năng lượng của châu Âu và tích cực ròng đối với đồng đô la, và phản ứng chính sách thận trọng của ECB dưới thời Lagarde đã khuếch đại chứ không phải bù đắp tác động tỷ giá hối đoái.
Cấu trúc của sự đảo ngược đồng thuận
Để hiểu tại sao sự đảo chiều đồng thuận này lại diễn ra nhanh chóng như vậy, và tại sao tốc độ điều chỉnh mục tiêu giảm lại nhanh bất thường so với tiêu chuẩn lịch sử, cần phải xem xét các giả định cụ thể làm nền tảng cho quan điểm ban đầu về đồng đô la giảm giá và đồng euro tăng giá, đồng thời xác định những giả định nào trong số đó đã thay đổi.
Quan điểm bi quan về đồng đô la Mỹ thịnh hành vào đầu năm 2026 vẫn dựa trên ba trụ cột phân tích, đã được ghi nhận trong các phân tích tiền tệ trước đó trong loạt bài này. Trụ cột đầu tiên là sự hội tụ lãi suất: Ngân hàng Trung ương châu Âu (ECB) và Ngân hàng Nhật Bản (BOJ) được dự đoán sẽ thắt chặt chính sách tiền tệ mạnh mẽ hơn so với Cục Dự trữ Liên bang Mỹ (Fed), thu hẹp chênh lệch lãi suất vốn là yếu tố lịch sử hỗ trợ sức mạnh của đồng đô la. Trụ cột thứ hai là sự mệt mỏi với chủ nghĩa ngoại lệ của Mỹ: khoảng cách tăng trưởng GDP giữa Mỹ và các nước láng giềng lớn đã đạt mức cao nhất trong một phần tư thế kỷ, và sự điều chỉnh về mức trung bình được dự đoán sẽ làm giảm mức chênh lệch tăng trưởng của Mỹ và làm suy yếu đồng đô la. Trụ cột thứ ba là nhu cầu trú ẩn an toàn trong bối cảnh chiến tranh Iran giảm dần: khi cuộc xung đột tiến đến giai đoạn giải quyết, mức chênh lệch rủi ro địa chính trị của đồng đô la được dự đoán sẽ giảm.
Cuộc họp báo ngày 17 tháng 6 của Kevin Warsh đã đảo ngược trụ cột đầu tiên một cách ngoạn mục nhất. Thay vì đưa ra các biện pháp nới lỏng chính sách như gợi ý của Trump về việc ưu tiên lãi suất thấp hơn sau khi tổng thống mới nhậm chức, Warsh đã nói rõ rằng ngân hàng trung ương sẽ không dung thứ cho lạm phát cao, làm dấy lên làn sóng đặt cược vào việc tăng lãi suất, khiến thị trường hoàn toàn kỳ vọng Fed sẽ tăng lãi suất vào tháng 10 và duy trì mức giá đó cho đến khi thỏa thuận hòa bình Hormuz được công bố. Nhận định của Bộ trưởng Tài chính Bessent rằng Warsh đã có những phát ngôn "cứng rắn" về lạm phát càng củng cố cách hiểu theo hướng diều hâu của thị trường hơn là cho thấy các cuộc họp tiếp theo sẽ làm mềm lập trường.
Đồng thời, tuyên bố hồi tháng 6 của Christine Lagarde rằng "không cần phải phản ứng mạnh mẽ hơn trước những hệ lụy từ cuộc xung đột Trung Đông của ECB," sau lần tăng lãi suất duy nhất của ECB, đã đảo ngược luận điểm về sự hội tụ lãi suất vốn là trọng tâm của luận điểm giảm giá đồng đô la. Thay vì định giá mức thắt chặt 60 điểm cơ bản của ECB so với mức thắt chặt 30 điểm cơ bản của Fed, như phân tích trước đó đã chỉ ra, các nhà giao dịch hiện không còn định giá đầy đủ ngay cả mức tăng 0,25 điểm phần trăm của ECB vào năm 2026. Luận điểm về sự hội tụ lãi suất không chỉ giảm nhẹ mà còn bị đảo ngược. Fed hiện được dự đoán sẽ thắt chặt mạnh mẽ hơn ECB trong thời gian ngắn sắp tới, và sự đảo ngược này là động lực cơ học chính dẫn đến đợt bán tháo EUR/USD.
Vấn đề cấu trúc của ECB liên quan đến các cú sốc năng lượng
Bản đánh giá của BNY Mellon, do Geoff Yu thực hiện, chứa đựng chìa khóa phân tích để hiểu tại sao lập trường thận trọng của ECB lại nghịch lý thay vì hỗ trợ đồng euro: "Chúng tôi cảm thấy ECB không nên tăng lãi suất, và nếu có thì các bước đi của họ càng làm suy yếu thêm triển vọng của đồng euro do tác động đến tăng trưởng."
Bài phê bình này đề cập đến tình thế khó xử cụ thể về chính sách mà Ngân hàng Trung ương châu Âu (ECB) phải đối mặt khi nền kinh tế châu Âu chịu ảnh hưởng bởi cú sốc nguồn cung năng lượng. Nhiệm vụ của ECB tập trung vào ổn định giá cả, nhưng lạm phát do cú sốc nguồn cung năng lượng gây ra lại có nguồn gốc từ phía cung chứ không phải từ phía cầu, nghĩa là việc thắt chặt chính sách tiền tệ để ứng phó sẽ làm giảm cầu mà không giải quyết được nguyên nhân từ phía cung. Kết quả là, việc ECB tăng lãi suất trong bối cảnh cú sốc năng lượng gây tổn hại đến tăng trưởng kinh tế châu Âu thông qua chi phí vay cao hơn và chi tiêu tiêu dùng giảm, mà không làm giảm đáng kể lạm phát chung do giá năng lượng tăng tạo ra.
Đây là phiên bản của Ngân hàng Trung ương châu Âu (ECB) về vấn đề "không có tác động đáng kể đến các cú sốc nguồn cung" của Cục Dự trữ Liên bang Mỹ (Fed), nhưng với thêm một khía cạnh là sự phụ thuộc vào nhập khẩu năng lượng của châu Âu khiến tác động tăng trưởng của cú sốc nguồn cung nghiêm trọng hơn đáng kể so với tác động của cú sốc tương đương đối với Hoa Kỳ. Khi giá dầu tăng 60%, vị thế xuất khẩu năng lượng ròng của nền kinh tế Mỹ tạo ra một lớp đệm về tỷ lệ trao đổi: giá dầu cao hơn chuyển thu nhập từ người tiêu dùng dầu toàn cầu sang các nhà sản xuất dầu của Mỹ, bù đắp một phần cho sự sụt giảm tiêu thụ. Vị thế nhập khẩu năng lượng ròng của châu Âu có nghĩa là giá dầu cao hơn thể hiện sự suy giảm rõ rệt về tỷ lệ trao đổi: thu nhập chuyển ra khỏi châu Âu sang các nước xuất khẩu dầu mà không có sự bù đắp thu nhập trong nước.
Kết quả là sự kết hợp đặc thù giữa tăng trưởng và lạm phát khiến các lựa chọn chính sách của ECB khó khăn hơn về mặt cấu trúc so với Fed trong bất kỳ môi trường biến động giá năng lượng nào. Việc thắt chặt chính sách để chống lại lạm phát do phía cung gây tổn hại cho một nền kinh tế vốn đã phải gánh chịu tổn thất về điều khoản thương mại do giá năng lượng tăng cao. Việc không thắt chặt chính sách sẽ dung túng cho lạm phát vượt quá mục tiêu trong khi tỷ giá hối đoái tiếp tục giảm, dẫn đến lạm phát gia tăng thông qua kênh tiền tệ. Cả hai con đường đều không dễ chịu, và lập trường "không cần phản ứng mạnh mẽ hơn" của bà Lagarde phản ánh sự lựa chọn ưu tiên bảo vệ tăng trưởng hơn là bảo vệ tỷ giá hối đoái, với tỷ giá hối đoái phải gánh chịu hậu quả.
Mục tiêu 1,10 đô la và con đường để đạt được mục tiêu đó
Sự đồng thuận của JPMorgan, Morgan Stanley, BNY Mellon và RBC về mục tiêu tỷ giá EUR/USD ở mức 1,10 USD không phải là sự trùng hợp ngẫu nhiên về kết quả mô hình mà là sự phản ánh của một khuôn khổ phân tích cụ thể: các nhà đầu tư trung hạn đang thanh lý các vị thế bán khống đô la mang tính cấu trúc, kết hợp với đà đầu cơ đang hình thành khi xu hướng này được thiết lập.
David Adams của Morgan Stanley đã mô tả chính xác cơ chế này: "Tỷ giá euro-đô la hoàn toàn có thể đạt mức 1,10 đô la khi các nhà đầu tư trung hạn thanh lý các vị thế bán khống đô la mang tính cấu trúc của họ, trong khi các nhà đầu tư đầu cơ có thể 'tích lũy' khi đà tăng trưởng được đẩy mạnh." Đây là cấu trúc biến động tiền tệ hai giai đoạn đã đặc trưng cho các xu hướng tỷ giá hối đoái quan trọng nhất trong vài năm qua: đầu tiên, sự đảo chiều của các giao dịch đã được định vị khi các yếu tố cơ bản thay đổi, sau đó là sự khuếch đại đà tăng trưởng khi các dòng vốn theo xu hướng tham gia vào chuyển động định hướng.
Vị thế bán khống đô la Mỹ mang tính cấu trúc là một trong những giao dịch được định vị mạnh nhất trên thị trường ngoại hối vào đầu năm 2026. Các nhà quản lý quỹ thực sự, các tổ chức đang thực hiện các chiến lược chồng chéo tiền tệ dài hạn đối với danh mục đầu tư cổ phiếu và trái phiếu toàn cầu của họ, đã tăng vị thế mua EUR/USD khi luận điểm về sự hội tụ lãi suất ngày càng được ủng hộ. Khi luận điểm đó đảo ngược, các vị thế này đang được thanh lý, tạo ra dòng chảy bán EUR/USD đẩy cặp tiền này xuống mức thấp nhất trong một năm. Giai đoạn thanh lý này là động lực chính trong ngắn hạn, và quy mô của nó, phản ánh nhiều tháng định vị đồng thuận trong một giao dịch đông đúc, cho thấy áp lực giảm giá có thể còn tiếp diễn sau phản ứng tức thời đối với bài phát biểu diều hâu đầu tiên của Warsh.
Marcus Jennings của Wells Fargo đã nắm bắt được động lực của xu hướng: "Mặc dù đồng đô la có thể củng cố đà tăng trong thời gian rất ngắn, nhưng rất khó để chống lại đà tăng này trong giao dịch hiện tại." Đây là đánh giá thực tế của một chiến lược gia từng nằm trong nhóm quan điểm bi quan về đồng đô la và giờ đây thừa nhận rằng bức tranh kỹ thuật đã thay đổi theo hướng khiến việc chống lại xu hướng trở nên không hấp dẫn về mặt rủi ro/lợi nhuận, bất kể quan điểm vĩ mô dài hạn của mỗi người.
Dữ liệu thị trường quyền chọn cung cấp sự xác nhận rõ ràng nhất về hướng đi của tâm lý thị trường. Sự đảo chiều rủi ro kỳ hạn một năm ở mức giảm mạnh nhất đối với đồng euro kể từ tháng 3 năm 2025, giai đoạn tăng giá mạnh nhất của đồng đô la trong cuộc chiến tranh Iran, cho thấy nhu cầu phòng ngừa rủi ro giảm giá EUR/USD vượt quá nhu cầu bảo vệ chống lại xu hướng tăng giá. Sự bất đối xứng trong định giá quyền chọn này xác nhận rằng tư thế rủi ro của cộng đồng các tổ chức đã chuyển từ vị thế mua ròng euro sang vị thế bán ròng euro trên cơ sở kỳ hạn một năm, đây là chỉ báo đáng tin cậy nhất của thị trường quyền chọn về hướng đi của ý định của các tổ chức chứ không chỉ đơn thuần là vị thế hiện tại.
Những lý lẽ ủng hộ sự ổn định của đồng euro đang dần mất đi sức thuyết phục.
Tính khách quan trong phân tích của đánh giá này đòi hỏi phải xem xét các lập luận chưa bị bác bỏ, ngay cả khi quan điểm chung đã thay đổi, bởi vì thị trường tiền tệ đôi khi đảo chiều đối với những quan điểm dường như hoàn toàn nghiêng về một phía.
Ông Yu của BNY Mellon, bất chấp mục tiêu 1,10 đô la mà công ty ông đặt ra, đã khẳng định rõ ràng rằng ông "sẽ không tích cực theo đuổi" nếu giá giảm xuống dưới mức đó. Ngân hàng Bank of America đã cắt giảm dự báo cuối năm từ 1,20 đô la xuống 1,15 đô la nhưng vẫn duy trì xếp hạng trung lập đối với đồng tiền chung châu Âu. Những điều kiện này phản ánh các điều kiện cụ thể mà theo đó đợt tăng giá của đô la trong tháng 5 và đợt tăng giá gần đây nhất có thể đảo chiều: báo cáo việc làm của Mỹ yếu hơn đáng kể làm giảm xác suất thắt chặt chính sách tiền tệ của Fed, sự tăng trưởng bất ngờ của châu Âu khôi phục lại lựa chọn thắt chặt chính sách tiền tệ của ECB, hoặc sự xấu đi trong việc thực hiện thỏa thuận hòa bình Iran khôi phục lại nhu cầu trú ẩn an toàn mà không mang lại lợi ích quá lớn cho đô la so với đồng euro.
Sự phụ thuộc vào dữ liệu việc làm là biến số ngắn hạn nhất. Phân tích giao dịch rủi ro được phát triển trong phần xem trước báo cáo việc làm trước đó trong loạt bài này đã xác định rủi ro bất đối xứng cụ thể trên thị trường trái phiếu từ một con số việc làm yếu: vị thế bán khống lớn ở mức lợi suất 4,65% sẽ phải đối mặt với việc mua lại hỗn loạn nếu dữ liệu việc làm gây thất vọng đáng kể. Tương đương trên thị trường tiền tệ là vị thế mua dài hạn đô la cấu trúc lớn đang được tích lũy khi sự đồng thuận đảo ngược sẽ phải đối mặt với áp lực kỹ thuật tương tự nếu xác suất tăng lãi suất của Fed giảm mạnh do dữ liệu tăng trưởng yếu.
Sự phụ thuộc vào dữ liệu lạm phát lại diễn ra theo chiều ngược lại. Nếu chỉ số CPI SuperCore tháng 5 tăng tốc trở lại lên 3,67% và chỉ số giá sản xuất (PPI) tăng vọt lên 6,5% trong những tháng tiếp theo, như phân tích lạm phát dựa trên AI dự đoán, thì xác suất tăng lãi suất vẫn ở mức cao và sự hỗ trợ của đồng đô la từ sự khác biệt giữa Fed và ECB được duy trì. Dữ liệu về tâm lý người tiêu dùng, xu hướng nợ quá hạn thẻ tín dụng và sự sụt giảm tiền lương thực tế được ghi nhận trong phân tích nền kinh tế hình chữ K là những nguồn tiềm năng gây suy giảm tăng trưởng, có thể làm phức tạp thêm luận điểm đơn giản rằng việc tăng lãi suất sẽ làm tăng giá trị đồng đô la.
Đường song song năm 2022 và ý nghĩa của nó đối với việc phân bổ tài sản ở châu Âu.
Việc Juckes viện dẫn sự tương đồng năm 2022, trong đó cú sốc năng lượng Nga-Ukraine đã làm suy yếu nền kinh tế châu Âu và đẩy tỷ giá EUR/USD xuống dưới 1,00 USD, cung cấp tiền lệ lịch sử áp dụng trực tiếp nhất cho các lực lượng cấu trúc đang hoạt động hiện nay.
Năm 2022, tỷ giá EUR/USD giảm từ khoảng 1,13 USD vào đầu năm xuống mức thấp nhất là 0,96 USD vào tháng 9, giảm 15% do sự kết hợp của việc Nga cắt nguồn cung khí đốt, cú sốc giá năng lượng ở châu Âu, chính sách của ECB chậm hơn so với chính sách thắt chặt mạnh mẽ của Fed, và vị thế xuất khẩu năng lượng của Mỹ tạo ra sự thay đổi thuận lợi về điều khoản thương mại. Các yếu tố cấu trúc thúc đẩy sự sụt giảm này, bao gồm sự bất đối xứng về giá năng lượng giữa Mỹ và châu Âu, sự khác biệt trong chính sách tiền tệ với ECB chậm hơn Fed, và nhu cầu trú ẩn an toàn bằng đô la do căng thẳng địa chính trị, đều có những điểm tương đồng trực tiếp trong tình hình hiện tại.
Những đặc điểm nổi bật của giai đoạn hiện tại bao gồm bản chất hậu khủng hoảng của cuộc chiến Iran thay vì một cuộc chiến tranh đang diễn ra ở châu Âu, thỏa thuận Hormuz đặc biệt mang lại con đường tiềm năng bình thường hóa giá năng lượng mà cuộc xung đột Nga-Ukraine không thể mang lại nhanh chóng như vậy, và những cải thiện về khả năng phục hồi cấu trúc của EU kể từ năm 2022, trong cơ sở hạ tầng nhập khẩu LNG và hiệu quả năng lượng, giúp giảm thiểu tác động của cuộc khủng hoảng khí đốt nghiêm trọng năm đó. Những yếu tố này cho thấy sự suy giảm của đồng euro năm 2026 sẽ ít nghiêm trọng hơn về mặt cấu trúc so với năm 2022, phù hợp với sự đồng thuận hiện tại xoay quanh mức 1,10 đô la thay vì mức ngang giá như năm 2022.
Đối với việc phân bổ tài sản ở châu Âu, diễn biến của tỷ giá EUR/USD có những tác động cụ thể, tương tác với các phân tích về thị trường mới nổi và trái phiếu đã được đề cập trước đó trong loạt bài này. Đồng euro yếu hơn khiến cổ phiếu châu Âu trở nên rẻ hơn đối với các nhà đầu tư sử dụng đô la Mỹ ở cấp độ chỉ số, đồng thời phản ánh những khó khăn kinh tế trong nước mà các công ty châu Âu phải đối mặt do chi phí năng lượng tăng cao, nhu cầu tiêu dùng giảm và chính sách thắt chặt của Ngân hàng Trung ương châu Âu (ECB) không đáp ứng được triển vọng tăng trưởng. Việc cải thiện điều khoản thương mại đối với các nhà xuất khẩu châu Âu nhờ tỷ giá hối đoái yếu hơn phần nào bù đắp được những khó khăn về nhu cầu trong nước, nhưng chỉ là một phần, đặc biệt đối với các công ty có chi phí sản xuất chủ yếu ở trong nước trong khi doanh thu từ thị trường Mỹ và toàn cầu mang lại lợi ích từ tỷ giá hối đoái.
Điều này có ý nghĩa gì đối với quỹ đạo cấu trúc của đồng đô la?
Phân tích tiền tệ ở giai đoạn đầu của loạt bài này, khi quan điểm bi quan về đồng đô la đạt đỉnh điểm, đã chỉ ra những điểm yếu trong luận điểm về sự hội tụ lãi suất, những điểm yếu mà sau này đã chứng minh là có tính quyết định. Kết luận khi đó, rằng "không nên đuổi theo đợt tăng giá tháng Năm", phản ánh một đánh giá cân bằng, xem xét cả luận điểm bi quan về cấu trúc của đồng đô la và những rủi ro cụ thể trong ngắn hạn đối với quan điểm đó từ những khuynh hướng chính sách chưa rõ ràng của Warsh và khả năng giải quyết rủi ro địa chính trị có thể làm mạnh lên chứ không phải làm suy yếu đồng đô la thông qua các cơ chế đã được ghi nhận.
Những diễn biến tiếp theo, màn ra mắt đầy quyết liệt của Warsh, lập trường thận trọng của ECB, và sự tích lũy động lực khi xu hướng đồng thuận đảo chiều, đã chứng minh sự thận trọng khi theo đuổi xu hướng giảm giá đồng đô la ở thời điểm đỉnh điểm là đúng đắn. Câu hỏi đặt ra bây giờ cũng tương tự: sau khi đã xác định rằng xu hướng đồng thuận giảm giá đồng đô la đã bị thổi phồng quá mức, liệu xu hướng đồng thuận tăng giá đồng đô la đang hình thành có phải là một sự thổi phồng quá mức tương tự theo hướng ngược lại hay không?
Câu trả lời thẳng thắn là luận điểm về sự suy giảm giá trị đồng đô la, được xây dựng trên sự suy yếu tài chính, đa dạng hóa dự trữ và cấu trúc phi đô la hóa được ghi nhận trong phân tích hệ thống tiền tệ, vẫn có giá trị về mặt phân tích trong trung và dài hạn. Sự đảo chiều ngắn hạn của luận điểm hội tụ lãi suất không làm mất hiệu lực các động lực hệ thống tài chính và tiền tệ kéo dài nhiều năm, vốn là nền tảng cấu trúc cho sự suy giảm dần dần của đồng đô la với tư cách là một loại tiền tệ dự trữ thống trị duy nhất.
Diễn biến hiện tại của tỷ giá EUR/USD phản ánh sự chi phối ngắn hạn đến trung hạn của sự khác biệt trong chính sách tiền tệ theo chu kỳ so với các xu hướng quản lý dự trữ mang tính cấu trúc, như đã từng xảy ra định kỳ trong mọi giai đoạn chuyển đổi tiền tệ dự trữ trong lịch sử. Quỹ đạo cấu trúc của đồng đô la và con đường tỷ giá hối đoái theo chu kỳ của nó hoạt động trên các khung thời gian khác nhau, và luận điểm hiện đang thịnh hành, rằng chính sách diều hâu của Warsh và sự thận trọng của ECB đã đảo ngược xu hướng của đồng euro, là đúng về yếu tố chu kỳ mà không làm mất hiệu lực hướng đi mang tính cấu trúc.
“Đợt tăng giá của đồng euro về cơ bản đã kết thúc,” Juckes nói. Trong chu kỳ này, ở mức giá này, trong bối cảnh chính sách hiện tại, bằng chứng ủng hộ kết luận đó. Điều gì sẽ xảy ra tiếp theo phụ thuộc vào việc liệu Fed dưới thời Warshwa có thực sự thực hiện việc thắt chặt chính sách tiền tệ mà thị trường đã dự đoán hay không, hoặc liệu các áp lực về tài chính, tăng trưởng và chính trị được ghi nhận trong suốt loạt bài này cuối cùng có kiềm chế được một ngân hàng trung ương đã phát tín hiệu về ý định diều hâu nhưng chưa thực sự chứng minh được khả năng thực thi chính sách đó hay không.
--------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


