





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
HVN chưa thể "cất cánh"?
Việc được HoSE đưa ra khỏi diện hạn chế giao dịch là cột mốc quan trọng trong quá trình phục hồi của Vietnam Airlines. Tuy nhiên, trái với kỳ vọng, cổ phiếu HVN vẫn giảm liên tiếp khi thị trường chuyển sự chú ý sang định giá, lỗ lũy kế và kế hoạch tăng vốn quy mô lớn.
Kết quả kinh doanh khởi sắc giúp HVN cải thiện sức khỏe tài chính, nhưng áp lực pha loãng, biến động chi phí và mục tiêu lợi nhuận thận trọng khiến dòng tiền chưa sẵn sàng đưa cổ phiếu trở lại quỹ đạo tăng.
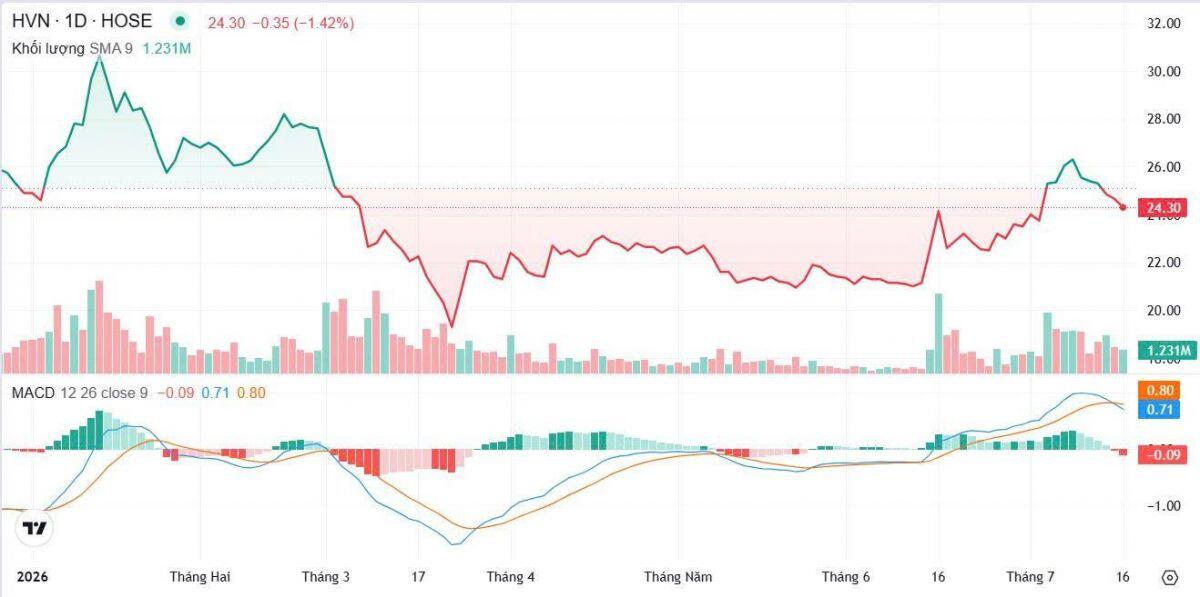
Cổ phiếu Vietnam Airlines được Sở Giao dịch Chứng khoán TP.HCM gỡ khỏi diện hạn chế giao dịch từ ngày 14/7 sau khi hoạt động kinh doanh và tình hình tài chính ghi nhận nhiều chuyển biến tích cực. Đây được xem là bước tiến quan trọng với doanh nghiệp hàng không quốc gia sau giai đoạn dài chịu ảnh hưởng nặng nề từ dịch bệnh và áp lực tài chính. Tuy nhiên, phản ứng thị trường lại khá thận trọng. Từ phiên 9/7 đến 16/7, HVN giảm 6 phiên liên tiếp, xuống 24.300 đồng/cp, mất gần 7%. Thanh khoản duy trì ở mức cao cho thấy áp lực bán ra từ phía nhà đầu tư là không nhỏ.
Năm 2025, Vietnam Airlines ghi nhận doanh thu hợp nhất 123.858 tỷ đồng, vượt 6,1% kế hoạch, và lợi nhuận sau thuế hợp nhất đạt 7.607 tỷ đồng, vượt 48,6% so với mục tiêu. Lỗ lũy kế giảm còn 26.686 tỷ đồng, thấp hơn vốn điều lệ 31.115 tỷ đồng, giúp vốn chủ sở hữu công ty mẹ trở lại trạng thái dương. Quý I/2026, doanh thu đạt 37.000 tỷ đồng và lợi nhuận sau thuế 4.514 tỷ đồng, cho thấy đà phục hồi được duy trì. Tuy nhiên, HVN vẫn trong diện cảnh báo do khoản lỗ lũy kế lớn từ giai đoạn dịch bệnh, khiến nhà đầu tư chưa thể nhìn cổ phiếu này như một câu chuyện phục hồi tài chính hoàn toàn.
Một yếu tố khác được thị trường chú ý là kế hoạch tăng vốn quy mô khoảng 13.000 tỷ đồng của Vietnam Airlines. Về mặt tích cực, nguồn vốn mới có thể giúp doanh nghiệp củng cố năng lực tài chính, giảm áp lực nợ vay và bổ sung nguồn lực cho hoạt động kinh doanh. Tuy nhiên, ở góc nhìn cổ đông, kế hoạch phát hành thêm đặt ra nguy cơ pha loãng. Nếu quy mô phát hành lớn, lợi ích trên mỗi cổ phần có thể bị suy giảm trong ngắn hạn, đây là lý do khiến một bộ phận nhà đầu tư thận trọng hơn.
Ngoài câu chuyện nội tại, nhóm cổ phiếu hàng không chịu tác động từ nhiều biến số vĩ mô như giá nhiên liệu bay, tỷ giá và chi phí tài chính, những yếu tố có thể ảnh hưởng trực tiếp đến biên lợi nhuận. Dù ngành đang phục hồi về sản lượng khách, vẫn có độ nhạy cao với biến động chi phí đầu vào. Ở góc nhìn dài hạn, nhiều công ty chứng khoán đánh giá triển vọng tích cực hơn nhờ phục hồi thị trường hàng không Việt Nam và nhu cầu du lịch quốc tế tăng. Tuy nhiên, kế hoạch năm 2026 cho thấy sự thận trọng: mục tiêu doanh thu công ty mẹ 115.045 tỷ đồng, tăng 12,3%, nhưng lợi nhuận sau thuế hợp nhất chỉ 101 tỷ đồng, bằng 1,9% kết quả năm trước.
 Nhà đầu tư lưu ý


 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


