





 Mã liên quan


200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
HPG bị định giá thấp 65%? “Cú hích” Dung Quất 2 có đủ sức đưa cổ phiếu Hòa Phát trở lại?
Một công ty chứng khoán cho rằng cổ phiếu HPG đang thấp hơn đáng kể so với giá trị thực, với giá mục tiêu 35.900 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 65% so với thị giá. Tuy nhiên, phía sau kỳ vọng tăng giá là bài toán nợ vay và chi phí lãi vay đang tăng mạnh.
Trong báo cáo cập nhật ngày 21/8, Chứng khoán Shinhan (SSV) đưa ra khuyến nghị mua đối với cổ phiếu CTCP Tập đoàn Hòa Phát (HoSE: HPG), với giá mục tiêu 12 tháng ở mức 35.900 đồng/cổ phiếu.
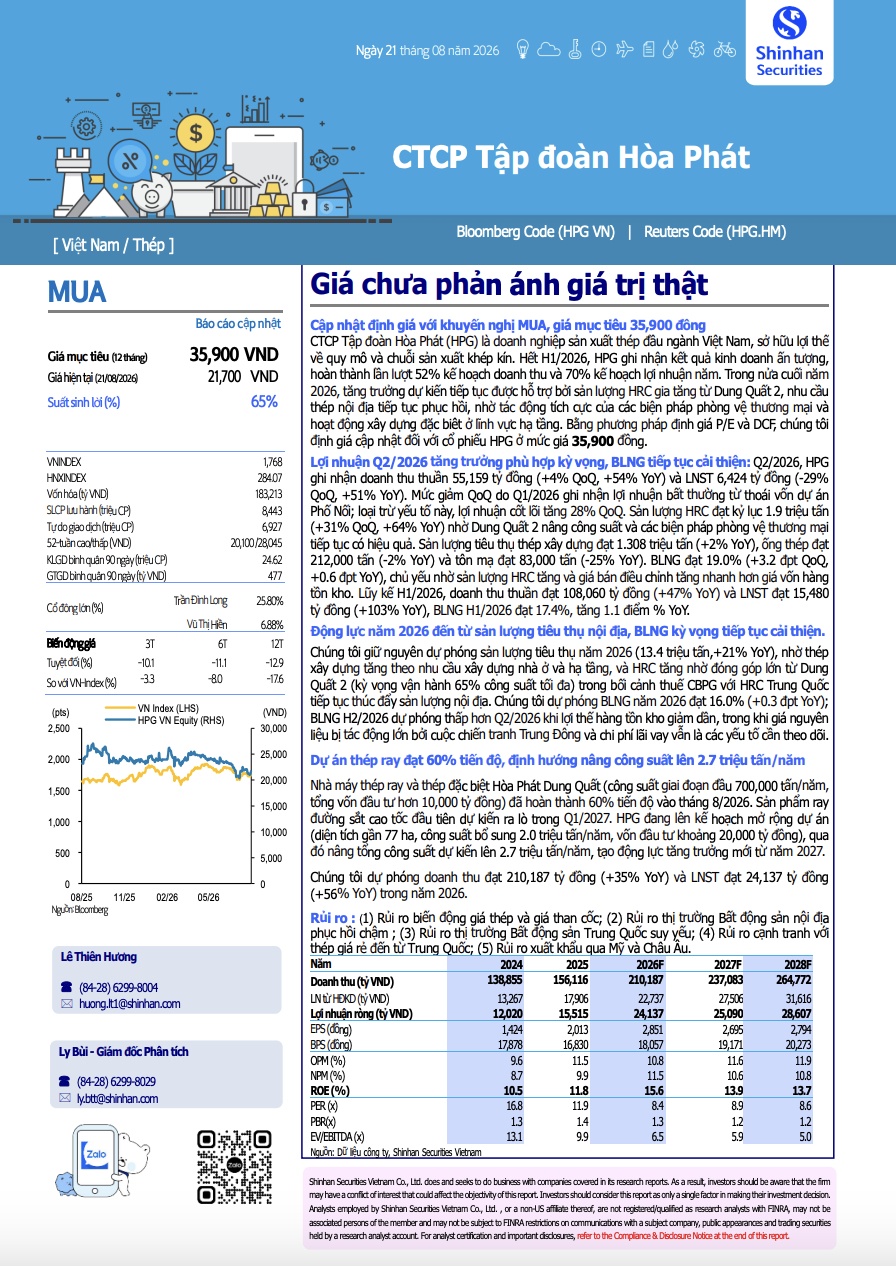
So với mức giá 21.700 đồng/cổ phiếu tại thời điểm báo cáo, mức giá mục tiêu này tương đương tiềm năng tăng khoảng 65%. Theo SSV, thị giá hiện tại chưa phản ánh đầy đủ triển vọng tăng trưởng của Hòa Phát trong những năm tới.
Dung Quất 2 được kỳ vọng trở thành động lực tăng trưởng mới
Một trong những luận điểm quan trọng nhất của SSV là Dung Quất 2 – dự án được kỳ vọng mở rộng đáng kể năng lực sản xuất thép của Hòa Phát, đặc biệt ở mảng HRC.
Đến tháng 8/2026, dự án nhà máy thép ray và thép đặc biệt đã hoàn thành khoảng 60% tiến độ. Giai đoạn đầu dự kiến có công suất khoảng 700.000 tấn/năm, với tổng vốn đầu tư hơn 10.000 tỷ đồng.
Theo kế hoạch, những sản phẩm thép ray đường sắt cao tốc đầu tiên có thể xuất xưởng từ quý I/2027.
Đáng chú ý, Hòa Phát còn lên kế hoạch rót thêm khoảng 20.000 tỷ đồng để mở rộng dự án, qua đó đưa tổng công suất dự kiến lên khoảng 2,7 triệu tấn/năm.
Nếu triển khai đúng tiến độ, đây được xem là một trong những động lực tăng trưởng quan trọng của HPG từ năm 2027, trong bối cảnh nhu cầu thép cho hạ tầng và đầu tư công được kỳ vọng gia tăng.
Kết quả kinh doanh đang “ủng hộ” câu chuyện định giá
Những kỳ vọng của SSV không chỉ đến từ các dự án tương lai mà còn được hỗ trợ bởi kết quả kinh doanh thực tế.
Trong quý II/2026, Hòa Phát ghi nhận 55.159 tỷ đồng doanh thu thuần, tăng 54% so với cùng kỳ. Lợi nhuận sau thuế đạt 6.424 tỷ đồng, tăng 51%.
Lũy kế 6 tháng đầu năm, doanh nghiệp đã hoàn thành khoảng 52% kế hoạch doanh thu và 70% kế hoạch lợi nhuận cả năm.
Sản lượng HRC trong quý II đạt hơn 1,9 triệu tấn, tăng 64% so với cùng kỳ. Giá bán thép tăng nhanh hơn giá vốn hàng tồn kho cũng góp phần cải thiện biên lợi nhuận gộp lên 19%, tăng 3,2 điểm phần trăm so với quý trước.
Theo SSV, hoạt động bán hàng trong nước của Hòa Phát còn được hỗ trợ bởi các biện pháp phòng vệ thương mại đối với thép HRC nhập khẩu từ Trung Quốc và Ấn Độ.
Trong khi đó, nhu cầu thép được kỳ vọng tiếp tục phục hồi khi thị trường bất động sản dân dụng ấm lên và đầu tư công được đẩy mạnh.
Nhưng “điểm trừ” lớn nằm ở núi nợ và chi phí lãi vay
Dù triển vọng kinh doanh được đánh giá tích cực, HPG vẫn phải đối mặt với một biến số đáng chú ý: chi phí vốn.
Tại ngày 30/6/2026, tổng nợ vay tài chính của Hòa Phát lên tới 98.530 tỷ đồng. Trong đó, nợ vay ngắn hạn chiếm phần lớn với 71.433 tỷ đồng, tăng 10,4% so với đầu năm; nợ dài hạn ở mức 27.097 tỷ đồng.
Dư nợ tăng cùng biến động lãi suất khiến chi phí tài chính trở thành áp lực không nhỏ.
Riêng quý II, HPG phải chi 1.520 tỷ đồng tiền lãi vay, cao gần 3,5 lần cùng kỳ năm trước. Sau 6 tháng, chi phí lãi vay đạt 2.853 tỷ đồng, tăng khoảng 2,7 lần so với cùng kỳ 2025.
Đây sẽ là yếu tố nhà đầu tư cần theo dõi khi đánh giá khả năng tăng trưởng lợi nhuận của Hòa Phát trong thời gian tới.
HPG sau cú rơi mạnh: Cơ hội hay vẫn còn rủi ro?
Trên thị trường, HPG từng có thời điểm giao dịch quanh vùng 28.000 đồng/cổ phiếu, trước khi lao dốc xuống dưới 20.000 đồng trong tháng 7.
Sau nhịp giảm mạnh, cổ phiếu đã hồi phục lên khoảng 21.700 đồng/cổ phiếu. Phiên 21/8, HPG tăng 2,6%.
Với giá mục tiêu 35.900 đồng, SSV đang đặt cược vào một chu kỳ tăng trưởng mới của Hòa Phát dựa trên Dung Quất 2, sản lượng HRC, nhu cầu thép phục hồi và đầu tư công.
Tuy nhiên, để câu chuyện định giá lại thực sự thuyết phục, HPG vẫn cần chứng minh khả năng tăng lợi nhuận đủ nhanh để hấp thụ chi phí lãi vay và nguồn vốn lớn dành cho các dự án mới.
HPG đang đứng trước một bài toán khá rõ: nếu Dung Quất 2 trở thành “cỗ máy kiếm tiền” đúng kỳ vọng, mức giá hiện tại có thể còn thấp; nhưng nếu chi phí vốn tiếp tục leo thang, khoảng cách 65% mà công ty chứng khoán kỳ vọng sẽ không dễ đạt được.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


