





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hơn 1.3 triệu tỷ đồng rót vào bất động sản: Dấu hiệu phục hồi hay "bong bóng" đang hình thành?
Hơn 1.3 triệu tỷ đồng vốn ngân hàng đã chảy vào lĩnh vực kinh doanh bất động sản chỉ trong 6 tháng, ghi nhận mức tăng trưởng kỷ lục. Tuy nhiên, sự chênh lệch lớn giữa tốc độ giải ngân của nhà băng và sức mua thực tế của thị trường đang đặt ra câu hỏi: Đây là bước đệm cho chu kỳ phục hồi mới, hay bắt đầu "bong bóng" tài sản được dẫn dắt bởi tín dụng?
Theo báo cáo của Ngân hàng Nhà nước (NHNN), tính đến cuối tháng 6/2026, dư nợ tín dụng bất động sản (BĐS) đạt 5.146 triệu tỷ đồng, tăng 8.3% so với cuối năm 2025, cao hơn mức tăng tín dụng chung và chiếm 25.5% tổng dư nợ tín dụng đối với nền kinh tế. Trong đó, cho vay trung và dài hạn chiếm 94% dư nợ BĐS, tăng 8.1% so với cuối năm 2025; nợ xấu lĩnh vực này tăng 10.5%.
NHNN đánh giá tỷ trọng lớn của các khoản vay trung và dài hạn trong tín dụng BĐS tiềm ẩn rủi ro mất cân đối kỳ hạn, trong bối cảnh nguồn vốn huy động của các tổ chức tín dụng có tỷ trọng đáng kể ở kỳ hạn ngắn. Đồng thời, khi thị trường BĐS biến động, giá trị tài sản bảo đảm có thể bị ảnh hưởng, qua đó tác động đến khả năng thu hồi nợ của các tổ chức tín dụng.
NHNN yêu cầu các tổ chức tín dụng cần tiếp tục kiểm soát chặt chẽ tín dụng đối với lĩnh vực BĐS, đồng thời cần chủ động điều tiết dòng vốn tín dụng BĐS vào các phân khúc phù hợp với chủ trương, chính sách của Nhà nước.
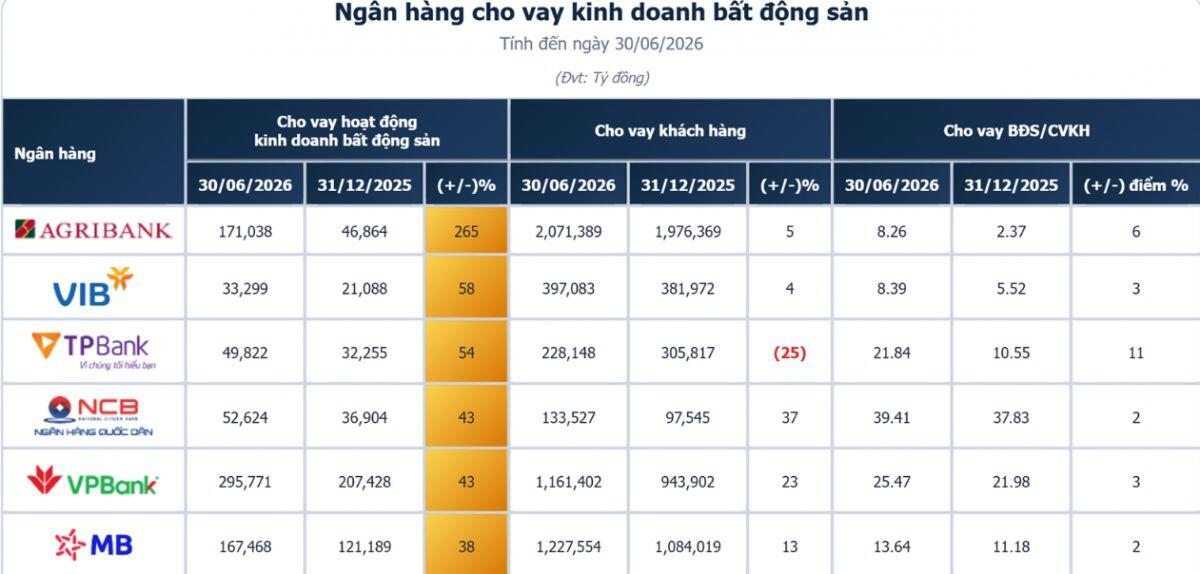
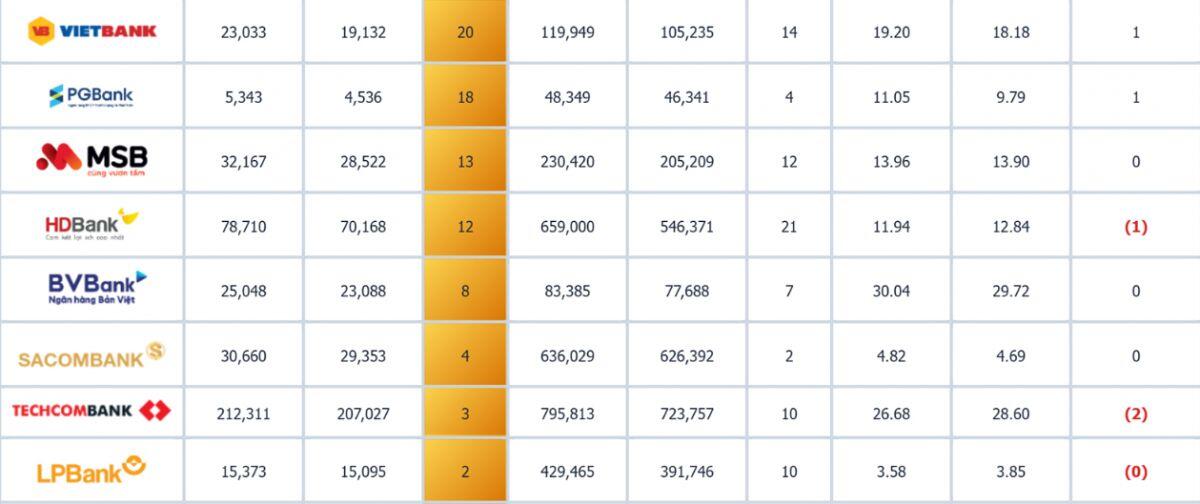
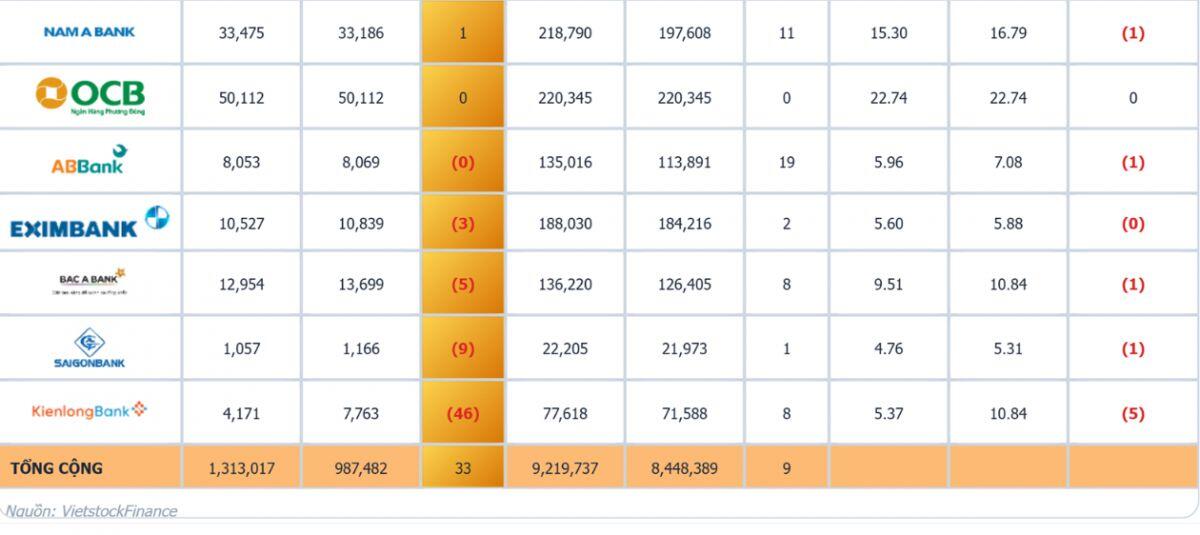
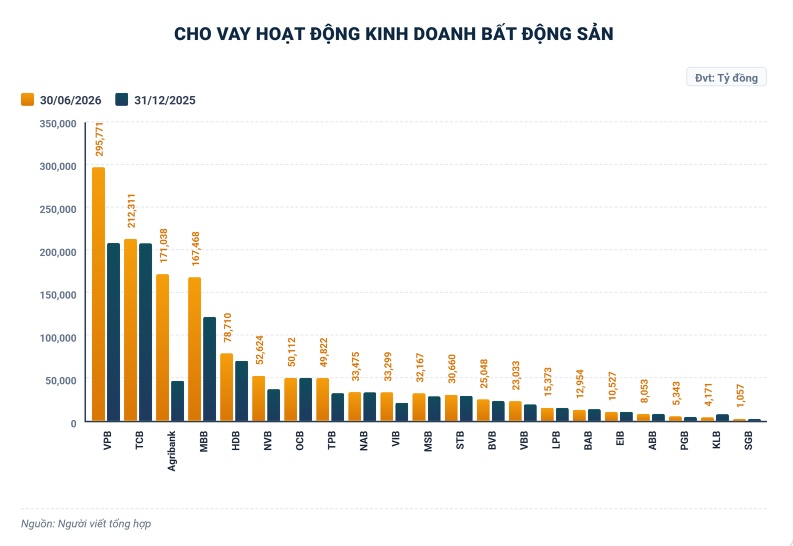
Theo dữ liệu của VietstockFinance, từ 21 ngân hàng có thuyết minh cho vay, tính đến 30/6/2026, có đến 16/21 ngân hàng tăng trưởng cho vay hoạt động kinh doanh BĐS so với đầu năm. Tổng dư nợ cho vay hoạt động kinh doanh BĐS của 21 ngân hàng tại thời điểm cuối quý 2 là hơn 1.31 triệu tỷ đồng, tăng 33% so với đầu năm.
VPBank là ngân hàng dẫn đầu hệ thống với 295,771 tỷ đồng cho vay hoạt động kinh doanh BĐS, tăng 43% so với đầu năm. Ngoài ra, VPBank còn 142,807 tỷ đồng cho vay cá nhân mua nhà để ở, tăng 10% so với đầu năm.
Kế đến là Techcombank (TCB) ghi nhận 212,311 tỷ đồng, tăng 3%. Đáng chú ý, Agribank ghi nhận 171,038 tỷ đồng, gấp 3.6 lần đầu năm.
KienlongBank (KLB) và Saigonbank (SGB) là 2 ngân hàng giảm cho vay hoạt động kinh doanh BĐS với tỷ lệ lần lượt -46% (4,171 tỷ đồng) và -9% (1,057 tỷ đồng).
TÍN DỤNG BẤT ĐỘNG SẢN TĂNG NHANH
CẦN ĐÁNH GIÁ TỪ CHẤT LƯỢNG DÒNG VỐN VÀ KHẢ NĂNG TRẢ NỢ
Ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi - cho rằng, tín dụng BĐS tăng khoảng 33% trong nửa đầu năm, cao hơn đáng kể so với mức tăng khoảng 9% của tổng tín dụng tại 21 ngân hàng có thuyết minh cho vay, là diễn biến cần được theo dõi thận trọng nhưng không nên nhìn nhận theo hướng quá lo ngại.
Trước hết, đây là số liệu tổng hợp từ một nhóm ngân hàng, chưa hoàn toàn đại diện cho toàn hệ thống. Mức tăng cũng có thể chịu ảnh hưởng bởi nền so sánh, cơ cấu khách hàng và mức độ tập trung tín dụng BĐS tại từng ngân hàng. Điều quan trọng hơn tốc độ tăng là dòng vốn đã đi vào đâu, phục vụ nhu cầu nào và được bảo đảm bằng năng lực trả nợ thực chất hay chủ yếu dựa trên kỳ vọng tăng giá tài sản.
Đà tăng tín dụng BĐS có thể đến từ 3 nguồn chính.
Thứ nhất, quá trình tháo gỡ khó khăn về thủ tục đối với một số dự án đã tạo điều kiện để ngân hàng tiếp tục giải ngân theo tiến độ. Phần vốn này giúp doanh nghiệp hoàn thiện công trình, bàn giao sản phẩm và tạo doanh thu. Nếu được phân bổ đúng dự án, đây là nguồn vốn có ý nghĩa tích cực đối với cả thị trường và nền kinh tế.
Thứ hai, một bộ phận doanh nghiệp cần bổ sung vốn để hoàn thiện dự án, cơ cấu lại nghĩa vụ tài chính hoặc xử lý các khoản nợ đến hạn. Vì vậy, trong mức tăng tín dụng có thể bao gồm cả vốn phát triển dự án mới và vốn hỗ trợ doanh nghiệp vượt qua giai đoạn dòng tiền chưa thuận lợi.
Thứ ba, nhu cầu mua, sửa chữa nhà ở của người dân đã phục hồi tại một số khu vực. Tín dụng phục vụ nhu cầu nhà ở tự sử dụng chiếm tỷ trọng lớn trong dư nợ BĐS.
Do đó, sẽ chưa thật toàn diện nếu xem tín dụng BĐS đơn thuần là “phao cứu sinh” cho các chủ đầu tư. Dòng vốn này vừa hỗ trợ phía cung, vừa tài trợ phía cầu. Vấn đề cốt lõi là tín dụng có được chuyển hóa thành dự án hoàn thành, sản phẩm phù hợp khả năng chi trả và dòng tiền trả nợ bền vững hay không.
NCS.Ths. Nguyễn Thái Bình - Giảng viên Học viện Công nghệ Bưu chính Viễn thông (PTIT) cũng cho rằng, không nên nhìn con số tín dụng BĐS tăng 33% rồi kết luận đây là dấu hiệu tín dụng đang chảy quá mạnh vào đầu cơ. Điểm quan trọng hơn là phải trả lời được câu hỏi: Dòng tín dụng này đang đi vào đâu và tạo ra dòng tiền trả nợ từ đâu. Nếu tín dụng đi vào các dự án đã hoàn thiện pháp lý, có sản phẩm thực, có khả năng hấp thụ và người mua có nhu cầu ở thực thì tốc độ tăng cao trong một giai đoạn phục hồi không nhất thiết là tín hiệu xấu. Ngược lại, nếu tín dụng chủ yếu dùng để đảo nợ, tài trợ quỹ đất hoặc mua tài sản với kỳ vọng giá tiếp tục tăng, trong khi dòng tiền kinh doanh chưa đủ để trả nợ thì cùng một mức tăng 33% lại mang hàm ý rủi ro rất khác.
Yếu tố cần đặc biệt lưu ý trong năm 2026 là thị trường đang có hiện tượng “giải phóng” lượng cầu và lượng dự án bị dồn nén trong giai đoạn trước. Bộ Xây dựng cho biết, riêng quý 2/2026, có 113 dự án nhà ở thương mại được cấp phép mới với quy mô 103,205 căn, tăng 194.8% so với quý 1 và hơn gấp 3 lần cùng kỳ năm 2025; 131 dự án khác với 59,073 căn đủ điều kiện bán nhà ở hình thành trong tương lai. Điều đó cho thấy, một phần tăng trưởng tín dụng có thể phản ánh quá trình khơi thông nguồn cung và tài trợ cho những dự án trước đây bị đình trệ về pháp lý, chứ không hoàn toàn là một chu kỳ tín dụng mới do đầu cơ.
Ở phía cầu, dữ liệu cũng cho thấy nhu cầu ở thực vẫn tồn tại. Một số khảo sát gần đây ghi nhận 67% người được hỏi có nhu cầu mua BĐS để ở, trong khi 33% mua với mục đích đầu tư; mức độ quan tâm đến chung cư tăng từ 38% hồi tháng 1 lên 49% ở tháng 6/2026. Ông Bình nghiêng về nhận định rằng, tín dụng BĐS năm nay vừa đóng vai trò “giải cứu” dòng tiền cho doanh nghiệp vừa đáp ứng một phần nhu cầu nhà ở thực đang bị trì hoãn, chứ chưa thể quy toàn bộ mức tăng trưởng vào đầu cơ.
Cũng không thể lấy con số 33% để kết luận rằng cầu nhà ở đang tăng tương ứng 33%. Hai khái niệm này rất khác nhau. Tín dụng có thể tăng nhanh hơn giao dịch do doanh nghiệp giải ngân vốn lưu động, tái khởi động dự án hoặc người mua sử dụng đòn bẩy cao hơn. Thực tế, quý 2/2026 có hơn 100,005 giao dịch BĐS thành công, nhưng con số này chỉ bằng 71.5% so với quý 1 và bằng 63,7% cùng kỳ năm trước. Tồn kho tại 25/34 địa phương báo cáo cũng lên khoảng 39,284 căn/nền. Vì vậy, tín dụng tăng rất nhanh trong khi thanh khoản thị trường chưa tăng tương ứng là điểm cần theo dõi, dù chưa đủ để kết luận chất lượng tín dụng đang xấu đi.
ÁP LỰC NỢ XẤU TRONG 1-2 NĂM TỚI
Theo ông Nguyễn Quang Huy, rủi ro tín dụng BĐS thường có độ trễ. Khi khoản vay mới được giải ngân, chất lượng tín dụng có thể chưa bộc lộ ngay; áp lực thường xuất hiện sau thời gian ân hạn hoặc khi dự án không đạt tiến độ bán hàng.
Nếu tín dụng tập trung vào dự án có pháp lý tương đối đầy đủ, chủ đầu tư có vốn đối ứng tốt, sản phẩm đáp ứng nhu cầu thực và tiến độ hoàn thành rõ ràng, mức tăng dư nợ có thể góp phần cải thiện thanh khoản và giảm rủi ro.
Ngược lại, nếu vốn chảy vào dự án còn nhiều thủ tục cần hoàn thiện, phân khúc có tổng giá trị quá cao hoặc phụ thuộc lớn vào kỳ vọng tăng giá, nguy cơ sẽ gia tăng. Khi doanh thu bán hàng thấp hơn kế hoạch, doanh nghiệp có thể thiếu dòng tiền trả lãi, phải tiếp tục cơ cấu nghĩa vụ hoặc chuyển nhóm nợ. Áp lực đáo hạn trái phiếu và các khoản từng được gia hạn cũng có thể cộng hưởng với rủi ro tín dụng ngân hàng.
Dù vậy, chưa nên dự báo một làn sóng nợ xấu trên diện rộng. Rủi ro sẽ phân hóa giữa các ngân hàng, tùy thuộc tỷ trọng cho vay BĐS, mức độ tập trung vào một số khách hàng lớn, tỷ lệ cho vay trên giá trị tài sản, chất lượng tài sản bảo đảm và năng lực trích lập dự phòng.
Giải pháp phù hợp là tăng cường giám sát dòng tiền theo từng dự án; giải ngân theo tiến độ thực tế; đánh giá lại khả năng tiêu thụ sản phẩm; đồng thời kiểm tra chéo nghĩa vụ tín dụng, trái phiếu và bảo lãnh của chủ đầu tư. Việc nhận diện sớm khoản vay có dấu hiệu suy giảm chất lượng sẽ hiệu quả hơn xử lý khi nợ xấu đã hình thành.
Theo ông Nguyễn Thái Bình, có rủi ro nợ xấu gia tăng, và điều đáng chú ý là nó thường không xuất hiện ngay tại thời điểm tín dụng tăng mạnh. Đây chính là điểm rất quan trọng trong lý thuyết về chu kỳ tín dụng. Tốc độ cho vay có thể vượt quá khả năng sàng lọc và giám sát rủi ro của các tổ chức tín dụng. Khi đó, chất lượng khoản vay có thể chưa biểu hiện ngay qua nợ xấu, nhưng rủi ro đã được tích tụ trên bảng cân đối kế toán. Khi điều kiện tài chính đảo chiều hoặc giá tài sản giảm, khoản lỗ mới bắt đầu xuất hiện.
Điều này đặc biệt đáng chú ý với BĐS vì tài sản thế chấp thường đóng vai trò rất lớn trong quyết định tín dụng. Khi giá BĐS tăng, giá trị tài sản bảo đảm tăng, người vay dễ tiếp cận tín dụng hơn; ngân hàng cũng có thêm dư địa để cho vay. Từ đó hình thành một vòng phản hồi: Tín dụng tăng → giá tài sản tăng → giá trị tài sản thế chấp tăng → khả năng vay tăng → cầu tài sản tăng. Đây là cơ chế “bong bóng giá tài sản do tín dụng dẫn dắt”. Khi chiều ngược lại xảy ra, vòng phản hồi cũng đảo chiều: Giá tài sản giảm → giá trị tài sản thế chấp giảm → ngân hàng thận trọng hơn → tín dụng giảm → thanh khoản thị trường giảm → giá tài sản tiếp tục chịu áp lực.
Ở Việt Nam hiện nay, chưa đủ dữ liệu để gọi đây là một “bong bóng tín dụng” theo nghĩa nghiêm trọng. Nhưng có tín hiệu cần lưu ý: quý 2, nguồn cung tăng rất mạnh nhưng giao dịch lại giảm. Sự lệch pha này có nghĩa là tốc độ giải ngân vốn cần được đánh giá cùng với khả năng hấp thụ sản phẩm. Nếu doanh nghiệp vay vốn để hoàn thiện dự án có pháp lý rõ ràng và sau đó bán được hàng, rủi ro tương đối thấp. Nhưng nếu doanh nghiệp vay để tiếp tục giữ tài sản trong khi thanh khoản thấp, thời gian quay vòng vốn kéo dài thì khoản vay sẽ ngày càng phụ thuộc vào khả năng tái cấp vốn hoặc bán tài sản.
Do đó, ông Bình cho rằng, rủi ro nợ xấu đáng quan tâm nhất trong 12-24 tháng tới không nằm ở tốc độ tăng tín dụng 33% mà nằm ở 3 biến số: Tỷ lệ cho vay trên giá trị tài sản đảm bảo, khả năng tạo dòng tiền thực của dự án và mức độ phụ thuộc vào việc giá BĐS tăng trở lại hay không. Nếu cả 3 yếu tố này cùng xấu đi, nợ xấu có thể tăng khá nhanh sau một độ trễ nhất định.
ĐÀ TĂNG TÍN DỤNG BẤT ĐỘNG SẢN CÓ THỂ TIẾP DIỄN?
Tín dụng BĐS có thể tiếp tục tăng trong các quý tới, nhưng tốc độ nhiều khả năng sẽ được điều tiết và phân hóa rõ hơn. Dòng vốn được kỳ vọng ưu tiên cho dự án đầy đủ pháp lý, nhà ở phục vụ nhu cầu thực, nhà ở xã hội, cải tạo khu đô thị, BĐS công nghiệp và những tài sản có khả năng tạo dòng tiền.
Ngược lại, phân khúc mang tính đầu cơ, thanh khoản hạn chế hoặc có mức giá cách xa khả năng chi trả sẽ khó tiếp cận nguồn vốn thuận lợi. Đây là sự sàng lọc cần thiết để thị trường phát triển cân bằng hơn.
Nếu cơ quan quản lý tăng cường kiểm soát, tác động trước tiên sẽ xuất hiện ở doanh nghiệp phụ thuộc nhiều vào vốn vay và nhà đầu tư sử dụng đòn bẩy cao. Tuy nhiên, kiểm soát rủi ro không đồng nghĩa với thu hẹp tín dụng một cách đồng loạt. Phương án phù hợp là phân loại theo mục đích vay, chất lượng dự án và năng lực tài chính của người vay, qua đó hạn chế đầu cơ nhưng vẫn bảo đảm vốn cho nhu cầu chính đáng.
Trong khi đó, ông Nguyễn Thái Bình không kỳ vọng đà tăng trưởng tín dụng BĐS sẽ duy trì trong các quý tiếp theo. Một mức tăng cao như vậy thường phản ánh đồng thời nhiều yếu tố: nhu cầu bị dồn nén, quá trình tháo gỡ pháp lý đối với những dự án trước đây bị đình trệ. Khi những yếu tố này dần được hấp thụ, tốc độ tăng trưởng sẽ có xu hướng trở về mức bình thường hơn.
Điểm tích cực là cách tiếp cận chính sách hiện nay có xu hướng phân loại thay vì đóng cửa tín dụng BĐS trên diện rộng. Vấn đề không phải là ngăn mọi tín dụng cho BĐS mà là hạn chế việc chấp nhận rủi ro quá mức. Các biện pháp như yêu cầu vốn, giám sát chất lượng tài sản, kiểm soát chuẩn tín dụng và phân biệt giữa các loại rủi ro có thể hiệu quả hơn một biện pháp siết đồng loạt.
Nếu NHNN quay lại kiểm soát tín dụng BĐS chặt hơn, tác động đầu tiên sẽ không nhất thiết là giá BĐS giảm ngay mà có thể là chi phí vốn tăng và tốc độ quay vòng vốn của doanh nghiệp giảm. Những doanh nghiệp yếu sẽ chịu tác động trước. Những dự án có pháp lý chưa hoàn chỉnh hoặc khả năng hấp thụ thấp sẽ khó tiếp cận vốn hơn. Đây là cơ chế thanh lọc thị trường.
Nhưng chính sách cũng phải tránh một thái cực khác. Nếu siết tín dụng quá mạnh khi thị trường đang trong quá trình hồi phục, những dự án có pháp lý tốt nhưng chưa kịp tạo dòng tiền có thể bị thiếu vốn giữa chừng. Khi đó, tài sản dở dang có thể trở thành nợ xấu của chính ngân hàng. Vì vậy, chính sách không nên chú trọng chuyện “siết hay nới” mà là siết vào đầu cơ và chất lượng tín dụng thấp, đồng thời duy trì dòng vốn cho dự án có pháp lý rõ ràng và nhu cầu thực.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


