





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Gần 4.000 tỷ đồng nợ vay, chủ nợ của PNJ là ai?
Ngày 30/6/2026, PNJ ghi nhận gần 3.989 tỷ đồng dư nợ vay ngắn hạn tại 9 ngân hàng. Riêng Vietcombank, BIDV và VietinBank chiếm 84,1% tổng dư nợ, trong khi hàng tồn kho trị giá 4.361 tỷ đồng được sử dụng làm tài sản bảo đảm.
Cấu trúc tín dụng cho thấy PNJ vẫn sử dụng đáng kể vốn ngân hàng để tài trợ vốn lưu động, nhưng quy mô vay cuối quý II đã giảm so với đầu năm.
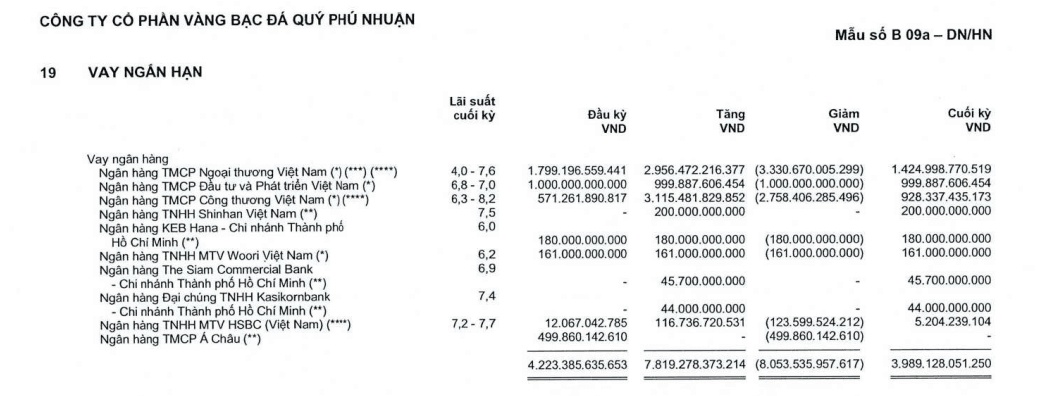
Dư nợ vay ngắn hạn của PNJ
Theo báo cáo tài chính hợp nhất quý II/2026, PNJ có 3.989 tỷ đồng dư nợ vay ngắn hạn, giảm khoảng 234 tỷ đồng, tương đương 5,5% so với đầu năm. Trong 6 tháng, doanh nghiệp phát sinh 7.819 tỷ đồng khoản vay mới và thanh toán hơn 8.053 tỷ đồng, phản ánh vòng quay vốn tín dụng tương đối lớn.
Nguồn vốn tập trung đáng kể tại ba ngân hàng quốc doanh. Vietcombank cho PNJ vay gần 1.425 tỷ đồng, tương đương 35,7% tổng dư nợ, với lãi suất 7,6%/năm. BIDV đứng thứ hai với gần 1.000 tỷ đồng, lãi suất 7%/năm, còn VietinBank có hơn 928 tỷ đồng, áp dụng mức 7,5%/năm. Tổng cộng ba ngân hàng này cung cấp khoảng 3.353 tỷ đồng, tương đương 84,1% dư nợ của PNJ.
Phần còn lại được phân bổ tại Shinhan Bank 200 tỷ đồng, KEB Hana Bank 180 tỷ đồng, Woori Bank 161 tỷ đồng cùng các khoản vay nhỏ hơn tại Siam Commercial Bank, Kasikornbank và HSBC. Lãi suất các khoản vay ngắn hạn dao động 6-7,7%/năm. Đáng chú ý, khoản vay gần 500 tỷ đồng tại ACB hồi đầu năm đã được tất toán vào cuối quý II.
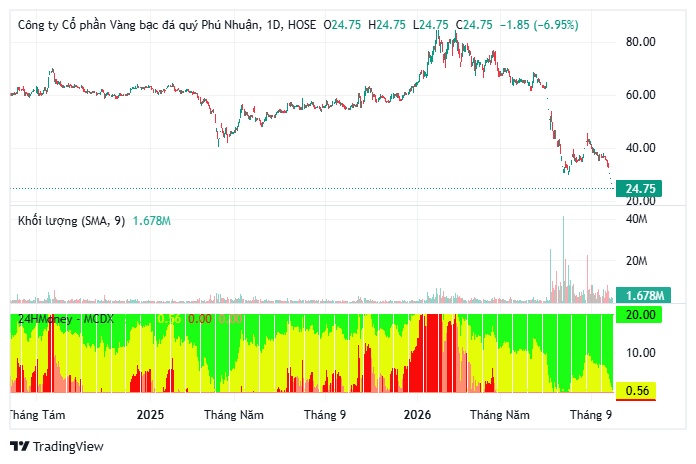
Diễn biến cổ phiếu PNJ
Điểm đáng chú ý khác nằm ở tài sản bảo đảm. PNJ sử dụng 4.361 tỷ đồng hàng tồn kho để bảo đảm cho các khoản vay, tăng khoảng 400 tỷ đồng so với cuối năm 2025. Trong khi đó, tổng hàng tồn kho cuối quý II đạt gần 15.560 tỷ đồng, cho thấy phần tài sản dùng thế chấp tương đương khoảng 28% giá trị hàng tồn kho.
Với ngành bán lẻ trang sức, vốn lưu động có vai trò lớn do doanh nghiệp phải duy trì lượng hàng hóa giá trị cao. Việc PNJ liên tục vay mới và trả nợ trong kỳ cho thấy tín dụng ngân hàng là một bộ phận của chu kỳ kinh doanh, thay vì chỉ phản ánh nhu cầu bổ sung vốn dài hạn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


