





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu nào đang được định giá hấp dẫn cho phiên 22/10?
Bức tranh cổ phiếu phân hóa mạnh khi VPB được đánh giá còn dư địa tăng 17%, NT2 ghi nhận lợi nhuận quý III tăng 95%, trong khi PNJ đối mặt bài toán tái cấu trúc và định giá cao. VNM cũng nổi bật nhờ hiệu quả sinh lời trong ngành thực phẩm.
Những khác biệt về tăng trưởng lợi nhuận, sức khỏe tài chính và triển vọng ngành đang tạo ra khoảng cách đáng kể trong định giá của bốn doanh nghiệp.
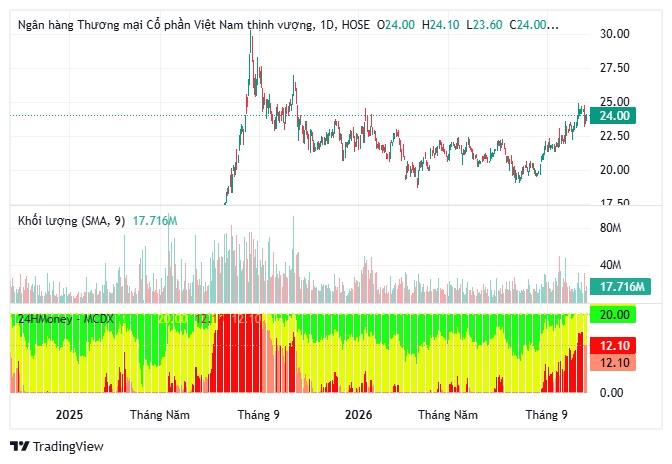
Ngân hàng TMCP Việt Nam Thịnh Vượng (VPB) ghi nhận lợi nhuận trước thuế quý III/2026 đạt 11.031 tỷ đồng, tăng 20% so với cùng kỳ. Lũy kế chín tháng, lợi nhuận đạt 29.911 tỷ đồng, tăng 47% và hoàn thành 72% kế hoạch năm.
Tăng trưởng tín dụng đạt 28,4%, vượt xa mức 11% toàn ngành. Biên lãi ròng duy trì 5,2%, trong khi tỷ lệ nợ xấu giảm từ 3,3% xuống 3,1%.
Agriseco đưa ra giá mục tiêu 28.000 đồng/cổ phiếu, tương ứng dư địa tăng 17%. Kế hoạch phát hành riêng lẻ hơn 624 triệu cổ phiếu cho đối tác nước ngoài có thể củng cố năng lực vốn, song tỷ trọng cho vay bất động sản 36% vẫn là yếu tố rủi ro.
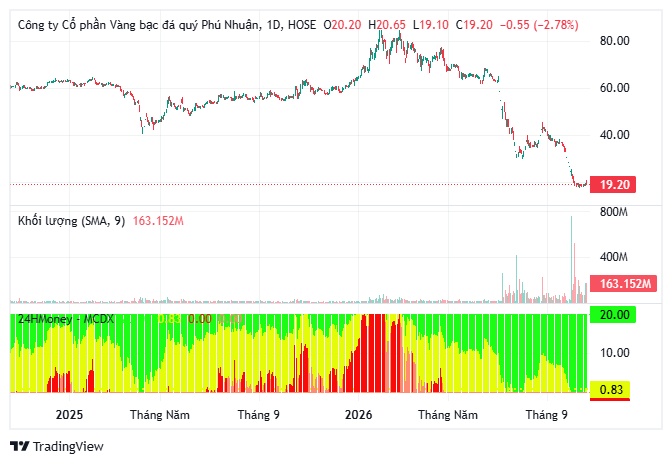
Trái ngược, PNJ tiếp tục được đánh giá thận trọng. Doanh nghiệp dự kiến lỗ 6.271 tỷ đồng năm 2026, trước khi đặt mục tiêu lãi 100 tỷ đồng năm 2027.
Với P/E dự phóng 2027 lên tới 101 lần, định giá PNJ chưa thực sự hấp dẫn trong bối cảnh thanh khoản và tiến độ tái cấu trúc còn nhiều bất định.
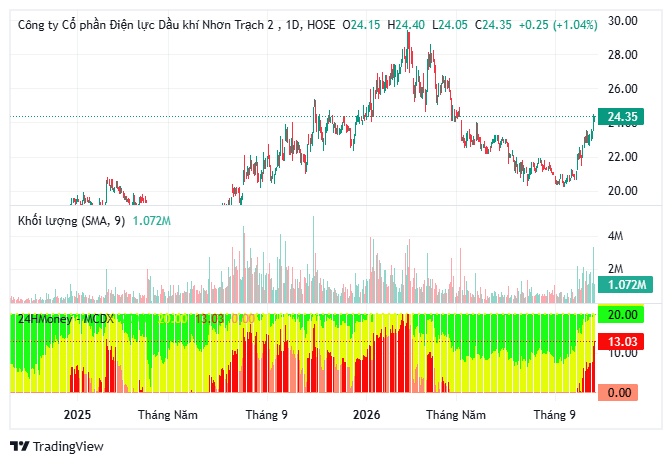
Công ty Điện lực Dầu khí Nhơn Trạch 2 (NT2) ghi nhận doanh thu quý III đạt 2.807 tỷ đồng, tăng 46%; lợi nhuận sau thuế đạt 418 tỷ đồng, tăng 95%.
Lũy kế chín tháng, doanh thu đạt 7.803 tỷ đồng và lợi nhuận đạt 906 tỷ đồng, lần lượt tăng 44% và 57%.
VCBS nâng giá mục tiêu NT2 lên 28.200 đồng/cổ phiếu, tăng 19% so với định giá trước đó. Động lực đến từ sản lượng điện dự kiến tăng 35%, giá bán điện cải thiện và lợi ích từ việc hoàn tất khấu hao thiết bị.
Ngoài ra, hơn 5.300 tỷ đồng tiền gửi ngân hàng tạo nguồn thu tài chính đáng kể, dù kết quả kinh doanh vẫn phụ thuộc giá điện và nguồn khí.
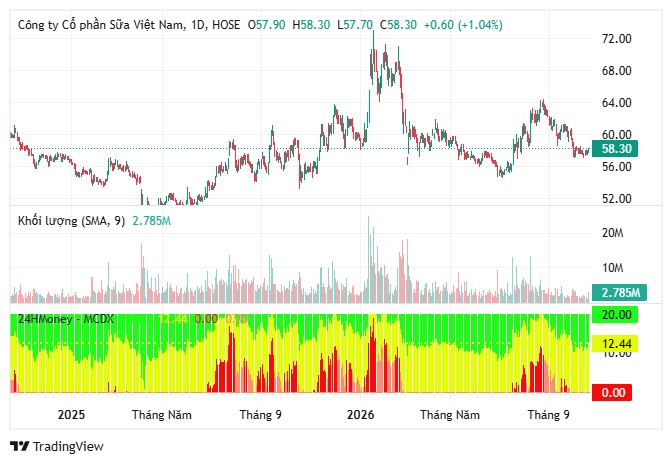
Ở nhóm thực phẩm, Vinamilk (VNM) được đánh giá nổi bật với ROE đạt 34,5% và P/E 11 lần, thấp hơn mức trung vị ba năm khoảng 15,7%.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


