



 Mã liên quan


600+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu nào đáng chú ý ngày 8/9?
Trong bối cảnh thị trường chứng khoán tiếp tục phân hóa, dòng tiền đang hướng sự chú ý tới những doanh nghiệp có nền tảng kinh doanh tích cực và triển vọng tăng trưởng rõ nét. Theo các công ty chứng khoán, GAS và KDH là hai cổ phiếu đáng quan tâm trong phiên giao dịch ngày 8/9 nhờ những động lực riêng từ hoạt động kinh doanh và các dự án trọng điểm.
GAS: Động lực tăng trưởng từ LNG và các mỏ khí mới
Theo Công ty Chứng khoán Bảo Việt (BVSC), Tổng Công ty Khí Việt Nam (GAS) tiếp tục ghi nhận kết quả kinh doanh tích cực trong quý II/2026.
Doanh thu thuần quý II đạt 43.249 tỷ đồng, tăng 44% so với cùng kỳ năm trước. Lợi nhuận gộp đạt 7.783 tỷ đồng, tăng 57%, trong khi lợi nhuận sau thuế sau lợi ích cổ đông thiểu số (LNST-CĐTS) đạt 5.850 tỷ đồng, tăng 23%.
Lũy kế 6 tháng đầu năm, GAS ghi nhận doanh thu thuần 81.268 tỷ đồng, tăng 46% so với cùng kỳ. Lợi nhuận gộp đạt 12.302 tỷ đồng, tăng 36%, còn LNST-CĐTS đạt 8.805 tỷ đồng, tăng 17%.
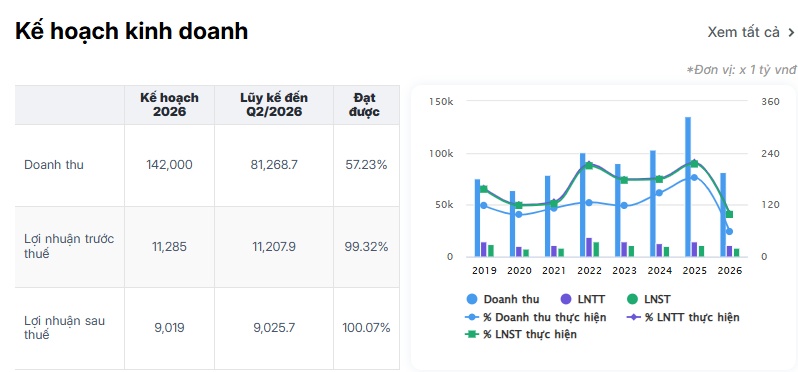
Theo BVSC, sản lượng khí tự nhiên từ các mỏ nội địa dự kiến tiếp tục suy giảm khoảng 3% trong năm 2026 do nhiều mỏ đã bước vào giai đoạn khai thác lâu năm.
Tuy nhiên, sự suy giảm này được kỳ vọng bù đắp đáng kể bởi nguồn LNG nhập khẩu. BVSC dự báo tổng sản lượng khí khô nội địa và LNG của GAS trong năm 2026 sẽ tăng khoảng 8% so với năm trước.
Một động lực đáng chú ý khác là việc GAS tiếp nhận quyền mua bán khí từ mỏ PM3-CAA theo chủ trương tái cơ cấu của PVN. Trước đây, GAS chủ yếu ghi nhận doanh thu từ hoạt động vận chuyển khí tại mỏ này. Việc chuyển các hợp đồng thương mại về GAS có thể giúp doanh nghiệp ghi nhận thêm nguồn doanh thu đáng kể.
Theo chia sẻ của ban lãnh đạo, doanh thu GAS có thể tăng thêm khoảng 12.000 tỷ đồng khi ghi nhận doanh thu bán khí từ mỏ PM3-CAA.
BVSC đánh giá hoạt động kinh doanh khí hóa lỏng quốc tế sẽ tiếp tục là một trong những động lực tăng trưởng quan trọng của GAS trong những năm tới.
Năm 2025, mảng kinh doanh quốc tế đóng góp hơn 56% tổng doanh thu của GAS. Sản lượng LNG/LPG kinh doanh quốc tế đạt hơn 3,3 triệu tấn, tăng 129% so với cùng kỳ và chiếm khoảng 67% tổng sản lượng LNG/LPG phân phối.
Trong 6 tháng đầu năm 2026, tăng trưởng sản lượng LNG kinh doanh quốc tế tiếp tục đóng vai trò quan trọng, góp phần giúp doanh thu mảng khí khô tăng 94% và lợi nhuận gộp tăng 56% so với cùng kỳ.
GAS đang định hướng đưa hoạt động kinh doanh thương mại các sản phẩm khí hóa lỏng trên thị trường quốc tế trở thành động lực tăng trưởng chính đến năm 2030. Hàng loạt dự án đang được triển khai hoặc phê duyệt chủ trương đầu tư như kho LNG Vũng Áng, kho cảng PV GAS Hải Phòng, LNG Sơn Mỹ và LNG Thị Vải mở rộng.
Bên cạnh đó, các dự án khí trọng điểm trong nước, đặc biệt là Lô B, được kỳ vọng bổ sung đáng kể nguồn khí khô và tạo động lực tăng trưởng dài hạn cho GAS.
Từ nay đến năm 2027, một loạt mỏ khí như Lô B, Sư Tử Trắng 2B, Kình Ngư Trắng, Kình Ngư Trắng Nam, Thiên Nga Hải Âu, Đại Hùng pha 3, Nam Du U Minh và Khánh Mỹ Đầm Dơi dự kiến lần lượt hoàn thành xây dựng và đi vào hoạt động.
Trên cơ sở phương pháp định giá DCF và P/E, BVSC xác định giá mục tiêu GAS ở mức 84.900 đồng/cổ phiếu, tương ứng tiềm năng tăng giá 21,5% so với mức giá tham chiếu tại thời điểm đưa ra khuyến nghị. BVSC đưa ra khuyến nghị OUTPERFORM đối với GAS.
KDH: Dư địa tăng trưởng từ Gladia và các dự án mới
Đối với Công ty CP Đầu tư và Kinh doanh Nhà Khang Điền (KDH), Công ty Chứng khoán Vietcap (VCSC) tiếp tục duy trì khuyến nghị MUA, dù điều chỉnh giảm 26% giá mục tiêu xuống 31.700 đồng/cổ phiếu.
Theo VCSC, việc giảm giá mục tiêu chủ yếu đến từ một số thay đổi trong giả định định giá, bao gồm chi phí xây dựng cao hơn, giả định WACC tăng thêm 1 điểm %, nợ vay ròng cuối quý II/2026 cao hơn dự kiến và thay đổi phương pháp định giá.
Cụ thể, VCSC chuyển từ phương pháp định giá 100% RNAV sang kết hợp RNAV và P/B mục tiêu theo tỷ lệ 50:50. Đồng thời, thời gian dự kiến mở bán dự án Tân Tạo A cũng được kéo dài.
Các yếu tố bất lợi này được bù đắp một phần bởi việc VCSC đưa kế hoạch đầu tư dự án BT vào mô hình định giá.
Trong năm 2026, VCSC dự báo KDH đạt 1.500 tỷ đồng LNST-CĐTS, tăng 46% so với cùng kỳ. Động lực chính đến từ việc tiếp tục bàn giao các sản phẩm thấp tầng tại Gladia, đặc biệt trong nửa cuối năm.
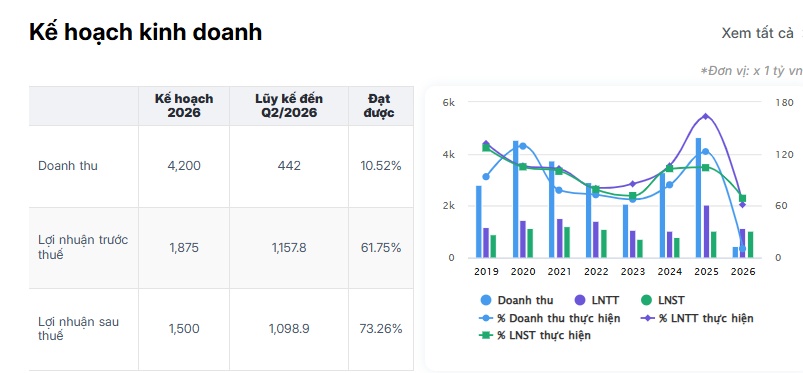
Sang năm 2027, VCSC dự báo LNST-CĐTS đạt 1.400 tỷ đồng, giảm 10% so với dự báo năm 2026. Hoạt động bán hàng và bàn giao các sản phẩm thấp tầng tại Gladia tiếp tục đóng góp đáng kể, trong khi phân khu cao tầng của dự án được kỳ vọng bắt đầu bàn giao sau đợt mở bán vào tháng 8/2026.
VCSC điều chỉnh giảm 5% dự báo LNST-CĐTS năm 2026, chủ yếu do doanh thu dự kiến ghi nhận từ các sản phẩm thấp tầng tại Gladia thấp hơn trước đó. Phần giảm này được bù đắp một phần nhờ khoản lãi bất thường ghi nhận trong quý II/2026.
Đối với năm 2027, dự báo LNST-CĐTS bị điều chỉnh giảm 38%, chủ yếu do VCSC kỳ vọng dự án Bình Trưng Đông sẽ bắt đầu ghi nhận bàn giao từ năm 2028 thay vì năm 2027 như dự báo trước đây.
VCSC kỳ vọng doanh số bán bất động sản nhà ở của KDH sẽ tăng lần lượt 10% và 26% trong năm 2026 và 2027.
Đối với Gladia, phân khu cao tầng mới mở bán được kỳ vọng sẽ hoàn tất bán hàng vào cuối năm 2026. Trong khi đó, kế hoạch mở bán dự án Bình Trưng Đông cùng việc tiếp tục tiêu thụ các sản phẩm thấp tầng tại Gladia được kỳ vọng hỗ trợ doanh số bán hàng trong năm 2027.
Đáng chú ý, KDH hiện giao dịch ở mức P/B dự phóng 1,1 lần cho năm 2026 và 1,0 lần cho năm 2027, thấp hơn đáng kể so với mức trung bình 5 năm khoảng 2,1 lần.
Đây được xem là một trong những yếu tố khiến VCSC vẫn duy trì quan điểm tích cực đối với cổ phiếu KDH, bất chấp việc hạ giá mục tiêu.
Tuy nhiên, nhà đầu tư cần lưu ý một số rủi ro, trong đó đáng chú ý là tiến độ mở bán các dự án mới có thể chậm hơn kỳ vọng và tâm lý thận trọng của người mua nhà có thể kéo dài hơn dự kiến.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


