





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu nào còn dư địa tăng hơn 16%?
MSN, HT1 và MCH đang thu hút sự chú ý với những đánh giá định giá trái chiều từ các công ty chứng khoán. Trong khi Masan được dự báo lợi nhuận tăng 123% lên 15.100 tỷ đồng, cổ phiếu HT1 có dư địa tăng giá hơn 16%, còn MCH chỉ được kỳ vọng tăng 2,4%.
Kết quả kinh doanh bứt phá của các doanh nghiệp tiêu dùng và sản xuất tạo điểm tựa cho triển vọng cổ phiếu MSN, HT1 và MCH
MSN: Lợi nhuận bứt phá, dự báo cả năm tăng 123%
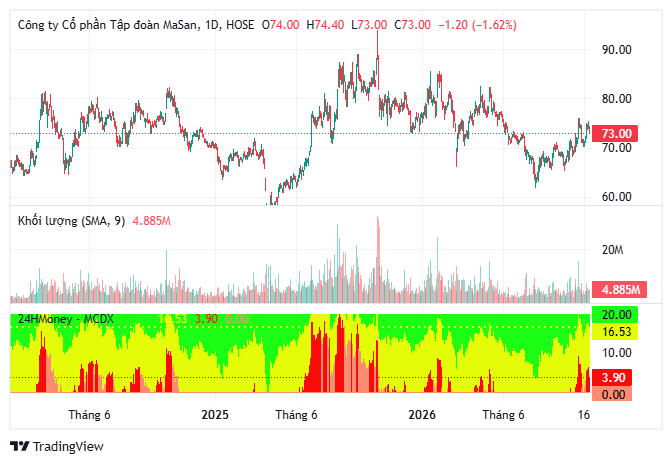
CTCP Tập đoàn Masan (HoSE: MSN) ghi nhận kết quả kinh doanh quý III/2026 tăng trưởng mạnh với doanh thu thuần đạt 37.000 tỷ đồng, tăng 74,7% so với cùng kỳ.
Lợi nhuận sau thuế đạt 4.552 tỷ đồng, tăng 144%, trong khi lợi nhuận thuộc cổ đông công ty mẹ đạt 3.671 tỷ đồng, tăng 203,7%.
Động lực nổi bật đến từ Masan High-Tech Materials (MSR), với lợi nhuận 2.147 tỷ đồng, gấp 430 lần cùng kỳ nhờ giá vonfram tăng gấp 6 lần và sản lượng tăng 55%.
Mảng tiêu dùng cũng ghi nhận tín hiệu tích cực khi Masan Consumer (MCH) tăng trưởng doanh thu 16,3%, lợi nhuận tăng 14,1%. Trong khi đó, lợi nhuận WinCommerce tăng 86%, đánh dấu quý tăng trưởng thứ tám liên tiếp.
Lũy kế 9 tháng, MSN đạt doanh thu 89.118 tỷ đồng, tăng 52,7%; lợi nhuận sau thuế đạt 10.325 tỷ đồng, tăng 131%.
SHS nâng dự báo doanh thu năm 2026 lên 134.700 tỷ đồng, tăng 65%, lợi nhuận sau thuế dự kiến đạt 15.100 tỷ đồng, tăng 123%.
Đáng chú ý, P/E dự phóng năm 2026 ở mức 9,5 lần. Tuy nhiên, triển vọng lợi nhuận vẫn phụ thuộc đáng kể vào diễn biến giá vonfram và khả năng duy trì tăng trưởng của các mảng kinh doanh.
HT1: Lợi nhuận tăng 67%, hai mức giá mục tiêu
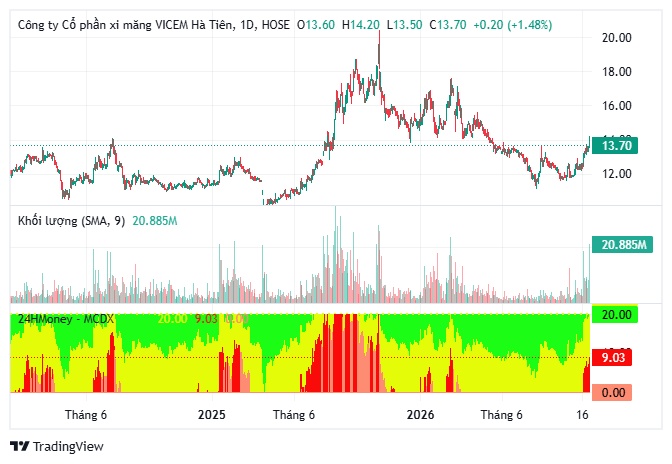
CTCP Xi măng Vicem Hà Tiên (HoSE: HT1) cũng trở thành tâm điểm khi được hai công ty chứng khoán đánh giá tích cực.
Quý III/2026, HT1 ghi nhận doanh thu 2.269 tỷ đồng, tăng 22%, lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 99 tỷ đồng, tăng 16%.
Lũy kế 9 tháng, doanh thu đạt 6.390 tỷ đồng, tăng 19%; lợi nhuận đạt 315 tỷ đồng, tăng 67%.
Đáng chú ý, sản lượng tiêu thụ quý III vẫn tăng 14% dù đây là mùa thấp điểm tại thị trường phía Nam.
BVSC đưa ra giá mục tiêu 15.700 đồng/cổ phiếu, tương ứng dư địa tăng 16,3%. Trong khi đó, BSC định giá HT1 ở mức 16.700 đồng/cổ phiếu.
Triển vọng HT1 được hỗ trợ bởi đầu tư công và nhu cầu vật liệu xây dựng phục hồi. Tuy nhiên, giá than tăng và cạnh tranh ngành xi măng tiếp tục gây sức ép lên biên lợi nhuận.
MCH: Định giá cao, dư địa tăng chỉ 2,4%
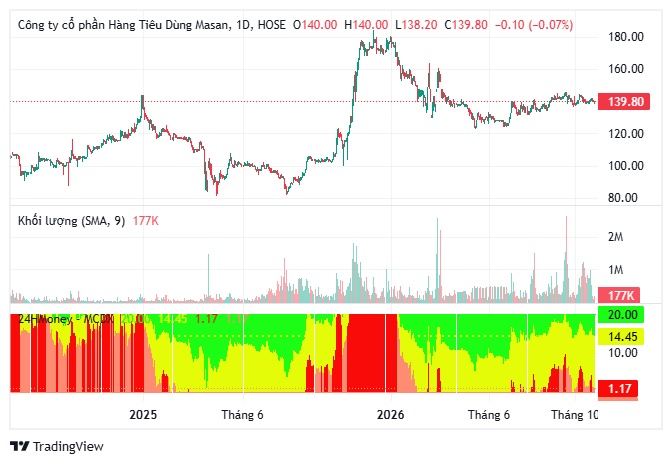
Trái ngược với MSN và HT1, CTCP Hàng tiêu dùng Masan (MCH) được BVSC đưa ra giá mục tiêu 143.200 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng chỉ 2,4%.
Hiện MCH giao dịch với P/E 12 tháng gần nhất khoảng 25,2 lần, cao hơn đáng kể mức trung vị 18 lần của các doanh nghiệp cùng ngành trong khu vực.
Dù hoạt động kinh doanh phục hồi, mức định giá tương đối cao khiến dư địa tăng giá theo mô hình phân tích không còn lớn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


