





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Chê thép hết cửa tăng, Hoa Sen tung 2.000 tỷ vào “át chủ bài”
Giữa lúc ngành tôn thép đối mặt tình trạng dư cung và lợi nhuận suy giảm, Tập đoàn Hoa Sen (HSG) bất ngờ lên kế hoạch rót thêm 1.980 tỷ đồng vào Hoa Sen Home. Nước đi này cho thấy tham vọng chuyển dịch từ sản xuất thép truyền thống sang bán lẻ vật liệu xây dựng và nội thất, lĩnh vực được kỳ vọng trở thành động lực tăng trưởng mới.
Đáng chú ý, quyết định mở rộng được đưa ra khi lợi nhuận niên độ 2025–2026 của Hoa Sen giảm khoảng 15%, dù doanh nghiệp vẫn dẫn đầu thị trường tôn mạ với thị phần 27,5%.
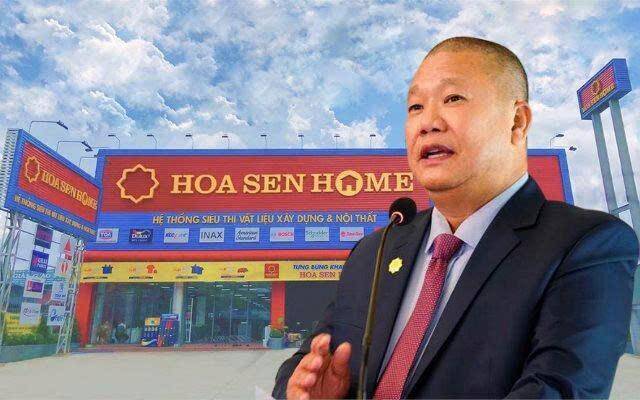
Hoa Sen vừa thông qua chủ trương mua thêm 198 triệu cổ phần của Công ty CP Hoa Sen Home với giá 10.000 đồng/cổ phần, tương ứng tổng giá trị đầu tư 1.980 tỷ đồng.
Theo phương án phát hành, Hoa Sen Home sẽ chào bán 200 triệu cổ phần, huy động 2.000 tỷ đồng. Nếu hoàn tất, vốn điều lệ doanh nghiệp tăng gấp ba lần, từ 1.000 tỷ lên 3.000 tỷ đồng.
Hoa Sen dự kiến tiếp tục duy trì tỷ lệ sở hữu 99% tại công ty con này.
Động thái trên đánh dấu bước đi quan trọng trong chiến lược giảm phụ thuộc vào hoạt động sản xuất tôn thép, chuyển sang khai thác thị trường bán lẻ vật liệu xây dựng và nội thất.
Hiện Hoa Sen Home sở hữu hơn 400 cửa hàng trên toàn quốc, trong đó có hơn 150 siêu thị hiện đại, kinh doanh khoảng 15.000 mã sản phẩm.
Với hệ thống phân phối rộng khắp, doanh nghiệp có cơ hội tận dụng lợi thế thương hiệu, cơ sở hạ tầng và tệp khách hàng sẵn có để mở rộng doanh thu ngoài ngành thép.
Ngành thép dư cung, lợi nhuận HSG lao dốc
Trước đó, Chủ tịch Hoa Sen Lê Phước Vũ từng đưa ra nhận định thận trọng rằng ngành tôn thép khó duy trì tăng trưởng mạnh khi công suất sản xuất trong nước cao gấp khoảng ba lần nhu cầu nội địa.
Thực tế, số liệu 9 tháng năm 2026 cho thấy sản lượng tiêu thụ tôn mạ toàn thị trường đạt gần 3,6 triệu tấn, giảm 1,8% so với cùng kỳ. Xuất khẩu đạt 1,28 triệu tấn, giảm 1,3%.
Trong khi đó, phân khúc thép cuộn cán nóng (HRC) ghi nhận mức tăng trưởng 42,9%, đạt khoảng 8,45 triệu tấn.
Dù thị trường tôn mạ suy yếu, Hoa Sen vẫn giữ vị trí số một với sản lượng 987.819 tấn, chiếm 27,5% thị phần. Theo sau là Nam Kim (NKG) với 16,4%.
Tuy nhiên, vị thế dẫn đầu chưa đủ giúp HSG tránh khỏi áp lực lợi nhuận.
Quý IV niên độ 2025–2026, doanh thu Hoa Sen đạt 10.384 tỷ đồng, tăng 24%, nhưng lợi nhuận ròng chỉ hơn 55 tỷ đồng, giảm 34%.
Lũy kế cả niên độ, doanh thu đạt 37.736 tỷ đồng, tăng 3%, trong khi lợi nhuận sau thuế gần 624 tỷ đồng, giảm khoảng 15%.
Dù vậy, doanh nghiệp vẫn vượt 4% kế hoạch lợi nhuận theo phương án cao.
Hoa Sen Home có trở thành động lực tăng trưởng?
Việc đầu tư gần 2.000 tỷ đồng vào Hoa Sen Home có thể giúp HSG đa dạng hóa nguồn thu, giảm mức độ phụ thuộc vào chu kỳ giá thép và biến động xuất khẩu.
Đối với ngành bán lẻ vật liệu xây dựng, sự mở rộng của Hoa Sen Home cũng có thể thúc đẩy cạnh tranh về giá, danh mục sản phẩm và chất lượng dịch vụ.
Tuy nhiên, mô hình bán lẻ quy mô lớn đòi hỏi vốn lưu động, quản trị tồn kho và chi phí vận hành đáng kể.
Vì vậy, khả năng cải thiện biên lợi nhuận, tốc độ quay vòng hàng tồn kho và hiệu quả sử dụng vốn sẽ là những yếu tố quyết định thành công của chiến lược mới.
Với HSG, Hoa Sen Home đang mở ra hướng tăng trưởng khác biệt, nhưng hiệu quả tài chính thực tế vẫn cần thời gian kiểm chứng.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


