





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
BSR, MWG bất ngờ lộ dư địa tăng giá tới 73%
Hai cổ phiếu đầu ngành lọc dầu và bán lẻ đang thu hút sự chú ý khi được các công ty chứng khoán đánh giá tích cực. Đáng chú ý, MWG được xác định mức giá mục tiêu cao hơn 72,6% so với thị giá tham chiếu, trong khi BSR ghi nhận lợi nhuận tăng trưởng đột biến.
Triển vọng kinh doanh cải thiện cùng những động lực tăng trưởng riêng biệt đang tạo ra sự phân hóa đáng chú ý giữa hai doanh nghiệp, dù rủi ro từ biến động thị trường vẫn hiện hữu.
BSR: Lợi nhuận tăng phi mã, giá mục tiêu 30.200 đồng
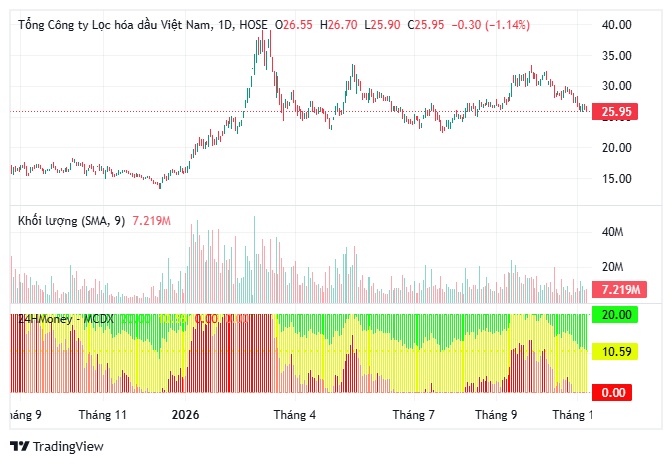
Tổng công ty Lọc hóa dầu Bình Sơn (BSR) đang ghi nhận một năm kinh doanh đặc biệt thuận lợi khi biên lợi nhuận lọc dầu được cải thiện mạnh.
Theo đánh giá của Chứng khoán SHS, BSR được đưa ra mức giá mục tiêu 30.200 đồng/cổ phiếu, tương ứng dư địa tăng 14,8% so với mức giá tham chiếu tại thời điểm lập báo cáo.
Lũy kế 9 tháng năm 2026, doanh thu BSR đạt 164.217 tỷ đồng, tăng 58% so với cùng kỳ và vượt 6,5% kế hoạch cả năm. Đáng chú ý, lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 24.899 tỷ đồng, gấp 11,5 lần mục tiêu lợi nhuận năm.
Riêng quý III, doanh nghiệp ghi nhận doanh thu 59.581 tỷ đồng, tăng 68,8%, trong khi lợi nhuận sau thuế cổ đông mẹ đạt 8.968 tỷ đồng, gấp gần 10 lần cùng kỳ.
Động lực chủ yếu đến từ chênh lệch giá sản phẩm lọc dầu và dầu thô tăng mạnh trong bối cảnh nguồn cung năng lượng Trung Đông gián đoạn.
SHS dự phóng lợi nhuận sau thuế cổ đông mẹ cả năm đạt 32.819 tỷ đồng, với ROE khoảng 43,3%.
Tuy nhiên, triển vọng năm 2027 có thể kém thuận lợi hơn khi biên lợi nhuận lọc dầu bình thường hóa. Lợi nhuận được dự báo giảm 43,3% xuống 18.620 tỷ đồng. Biến động giá dầu và nguy cơ lỗ hàng tồn kho tiếp tục là những yếu tố cần theo dõi.
MWG: Kỳ vọng tăng gần 73%, bán lẻ bước vào chu kỳ mới
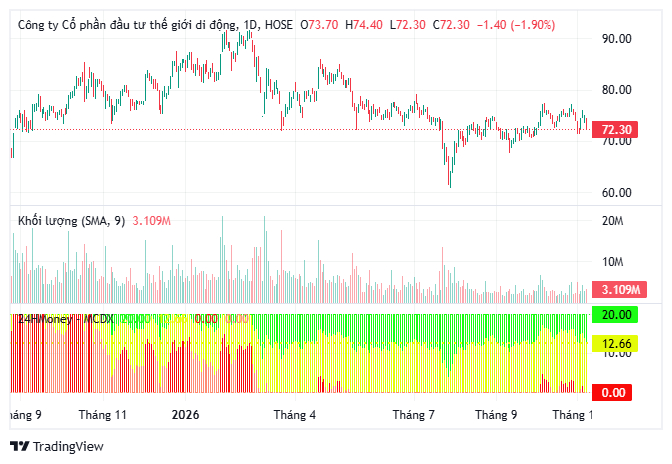
Ở lĩnh vực bán lẻ, Công ty cổ phần Đầu tư Thế Giới Di Động (MWG) được VNDIRECT duy trì đánh giá khả quan với giá mục tiêu 125.700 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 72,6%.
Động lực đến từ sự phục hồi nhu cầu điện thoại, thiết bị điện tử, cùng khả năng mở rộng hệ thống Bách Hóa Xanh, đặc biệt tại thị trường miền Bắc.
Nửa đầu năm 2026, MWG ghi nhận lợi nhuận sau thuế khoảng 6.100 tỷ đồng, tăng 91% so với cùng kỳ và hoàn thành 66% kế hoạch năm.
VNDIRECT dự phóng doanh thu cả năm đạt 204.233 tỷ đồng, tăng 30,5%; lợi nhuận sau thuế đạt khoảng 11.378 tỷ đồng, tăng 60,8%.
Định giá P/E dự phóng ở mức 16,4 lần, phản ánh kỳ vọng tăng trưởng của doanh nghiệp trong giai đoạn tiếp theo.
Dù vậy, sức mua tiêu dùng, áp lực cạnh tranh và chi phí mở rộng chuỗi bán lẻ vẫn có thể ảnh hưởng đến biên lợi nhuận.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


