





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ba lát cắt đáng chú ý trước phiên mới
Ba câu chuyện đáng chú ý trước phiên 5/10 tập trung vào KDH, VPB và triển vọng nhu cầu điện, với điểm chung là kỳ vọng tăng trưởng đi cùng những áp lực về vốn, lãi suất và dòng tiền.
Định giá KDH đã lùi về vùng thấp nhất 5 năm, VPB duy trì tăng trưởng lợi nhuận nhưng chịu tác động từ mặt bằng lãi suất, trong khi nhu cầu điện được dự báo tiếp tục tăng cao.
KDH: Định giá xuống đáy
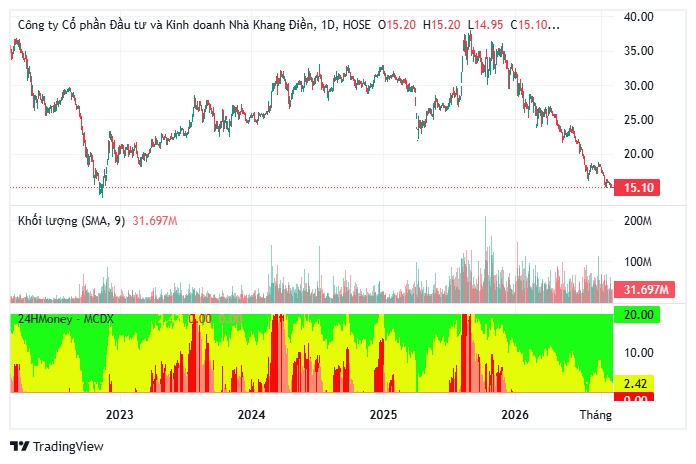
KDH đã giảm khoảng 55% trong 12 tháng dưới áp lực bán ròng 70,8 triệu cổ phiếu từ khối ngoại, tương đương 6,3% lượng cổ phiếu lưu hành. Thị giá hiện về vùng định giá thấp nhất 5 năm, với P/B dự phóng 2026 khoảng 0,89 lần.
BSC dự báo doanh thu KDH năm 2026 đạt 1.664 tỷ đồng, giảm 64%, nhưng lợi nhuận sau thuế cổ đông thiểu số đạt 1.484 tỷ đồng, tăng 41%, chủ yếu nhờ các khoản thu nhập bất thường. Nếu loại bỏ yếu tố này, lợi nhuận ròng chỉ khoảng 302 tỷ đồng, giảm 71%.
Năm 2027, doanh thu được dự báo tăng 213% lên 5.209 tỷ đồng khi Gladia by The Water và Gladia Heights đóng góp. Tuy nhiên, nợ vay cuối quý II đã tăng 64% lên 16.659 tỷ đồng sau thương vụ sáp nhập An Lập.
VPB: Lợi nhuận tăng, chi phí vốn vẫn là biến số
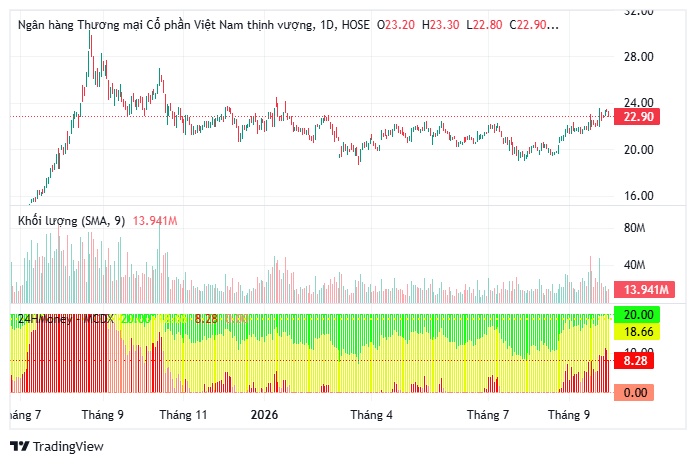
SSI duy trì đánh giá khả quan với VPB và giá mục tiêu 26.500 đồng/cổ phiếu. Động lực chính đến từ tăng trưởng lợi nhuận mạnh cùng khả năng phát hành riêng lẻ, qua đó cải thiện vốn chủ sở hữu.
Tuy nhiên, P/B mục tiêu được điều chỉnh thấp hơn do mặt bằng lãi suất được dự báo duy trì cao lâu hơn. Đáng chú ý, tăng trưởng lợi nhuận hiện tại có thể đi trước diễn biến chi phí tín dụng, vốn thường phản ánh rõ hơn ở các năm sau.
Điện: Nhu cầu tăng nhanh hơn
Sản lượng điện 9 tháng năm 2026 tăng 10%, cao hơn nhiều mức 4% cùng kỳ 2025. SSI dự báo nhu cầu điện năm 2027 tăng 8-9%, sau mức 10-11% trong năm 2026.
El Niño khiến thủy điện bị hạn chế, buộc hệ thống tăng huy động nhiệt điện. Điều này giúp giá điện thị trường phục hồi và tạo dư địa cải thiện hiệu quả cho nhóm nhiệt điện, nhưng đồng thời làm chi phí năng lượng của nền kinh tế chịu thêm sức ép.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


