




 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ba cổ phiếu nổi bật trước mùa báo cáo quý III
Trước mùa công bố kết quả kinh doanh quý III/2026, HPG, TCB và DHC được các công ty chứng khoán đánh giá có những động lực tăng trưởng riêng, từ sản lượng thép, tín dụng đến giá giấy và công suất mới.
Ba doanh nghiệp đại diện cho ba câu chuyện khác nhau của nền kinh tế: đầu tư công và sản xuất, tín dụng – hạ tầng, cùng nhu cầu bao bì phục vụ sản xuất và xuất khẩu.
HPG: sản lượng HRC tạo lực kéo
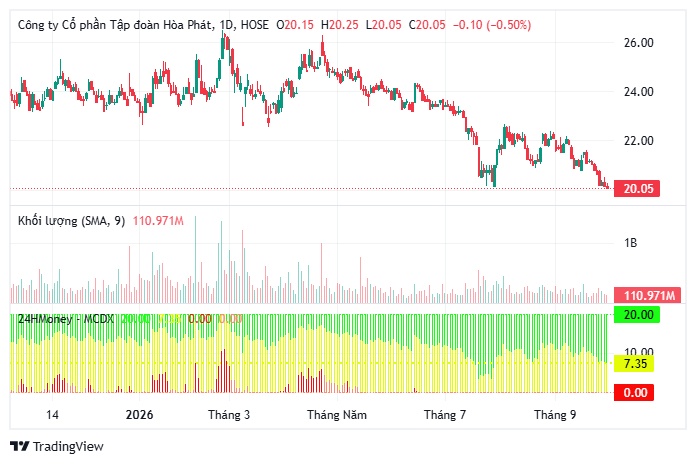
Theo Agriseco, lợi nhuận sau thuế quý III/2026 của Hòa Phát (HPG) có thể tăng khoảng 40% so với cùng kỳ nhờ sản lượng tiêu thụ cải thiện. HRC được kỳ vọng là động lực chính khi sản lượng tăng khoảng 60% nhờ Dung Quất 2 được khai thác hiệu quả.
Biên lợi nhuận gộp quý III được ước tính khoảng 17%, thấp hơn quý II do giá bán thép hạ nhiệt. Tuy nhiên, giá quặng sắt đang ở vùng thấp nhất 4 tuần, trong khi than luyện cốc giảm khoảng 6% từ đỉnh tháng 8, tạo dư địa cải thiện chi phí đầu vào từ quý IV.
Đầu tư công cũng là biến số đáng chú ý. Đến giữa tháng 9, giải ngân đạt khoảng 540.000 tỷ đồng, tương đương 52,9% kế hoạch. HPG hiện có khoảng 36% thị phần thép xây dựng trong nước, trong khi công suất dự kiến đạt 16 triệu tấn/năm.
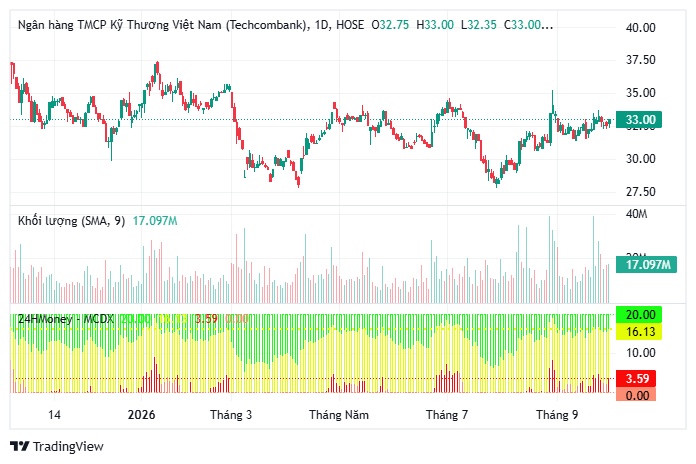
Với Techcombank (TCB), Agriseco dự báo lợi nhuận quý III tăng 16–18%. Tín dụng được kỳ vọng tăng trên 16% so với đầu năm nhờ giải ngân các dự án hạ tầng và hoạt động cho vay tín chấp.
NIM được dự báo duy trì tương đối ổn định nhờ lợi suất tài sản cải thiện và CASA cao. Tỷ lệ nợ xấu quanh 1,15%, tỷ lệ bao phủ nợ xấu 125,5%. TCB cũng dự kiến nâng vốn điều lệ từ 70.862 tỷ lên khoảng 106.593 tỷ đồng thông qua cổ tức bằng cổ phiếu tỷ lệ 50% và ESOP.
DHC: lợi nhuận trước mắt, công suất dài hạn
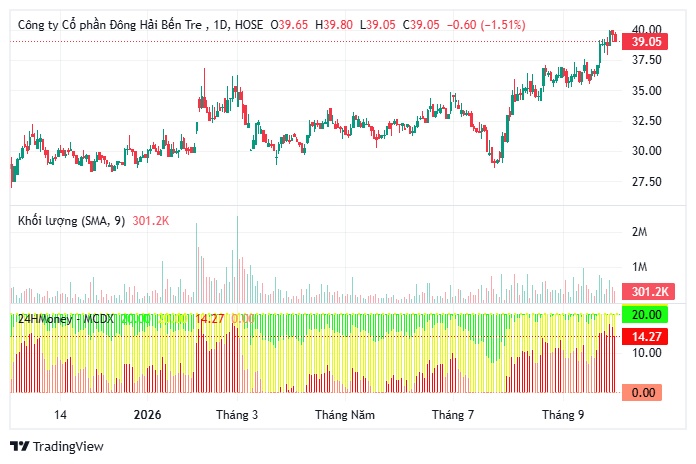
Đông Hải Bến Tre (DHC) được kỳ vọng tăng hơn 30% lợi nhuận quý III nhờ giá giấy bao bì duy trì cao, nhu cầu từ sản xuất và xuất khẩu ổn định. Doanh nghiệp đã dự trữ OCC giá thấp đủ dùng đến hết quý III, giúp giảm áp lực giá vốn.
Xa hơn, Giao Long 3 với vốn đầu tư 2.250 tỷ đồng, công suất 390.000 tấn/năm, dự kiến vận hành năm 2027. Khi hoàn thành, công suất toàn hệ thống có thể tăng gấp đôi, trở thành động lực tăng trưởng chính từ năm 2028.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


