





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
3 cổ phiếu ngân hàng triển vọng nhất nửa cuối năm 2026
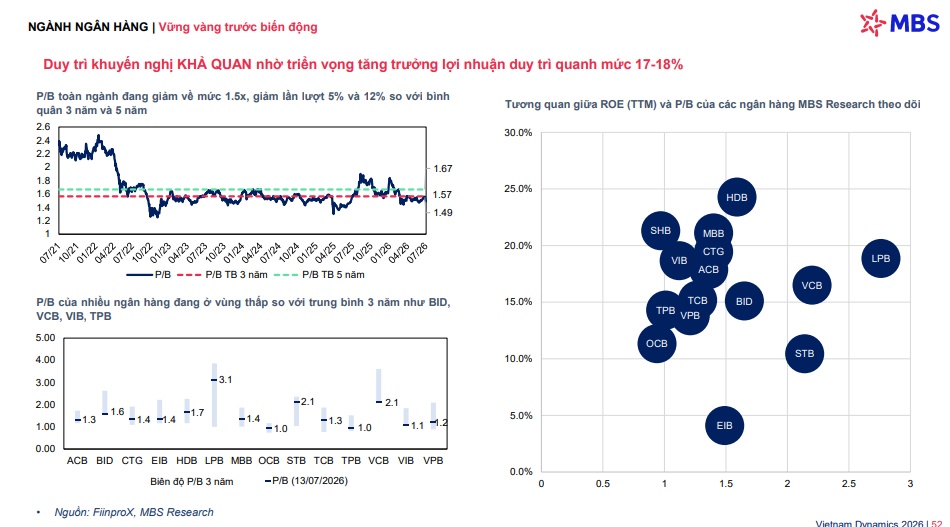
Trong báo cáo chiến lược mới công bố, MBS Research tiếp tục duy trì khuyến nghị "Khả quan" đối với CTG, ACB và VPB
CTG
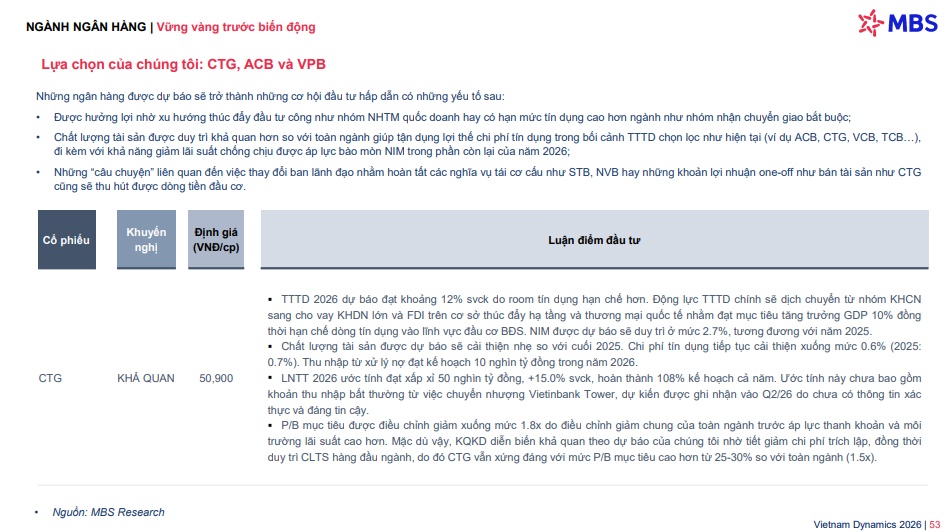
TTTD 2026 dự báo đạt khoảng 12% svck do room tín dụng hạn chế hơn. Động lực TTTD chính sẽ dịch chuyển từ nhóm KHCN sang cho vay KHDN lớn và FDI trên cơ sở thúc đẩy hạ tầng và thương mại quốc tế nhằm đạt mục tiêu tăng trưởng GDP 10% đồng thời hạn chế dòng tín dụng vào lĩnh vực đầu cơ BĐS. NIM được dự báo sẽ duy trì ở mức 2.7%, tương đương với năm 2025.
Chất lượng tài sản được dự báo sẽ cải thiện nhẹ so với cuối 2025. Chi phí tín dụng tiếp tục cải thiện xuống mức 0.6% (2025: 0.7%). Thu nhập từ xử lý nợ đạt kế hoạch 10 nghìn tỷ đồng trong năm 2026.
LNTT 2026 ước tính đạt xấp xỉ 50 nghìn tỷ đồng, +15.0% svck, hoàn thành 108% kế hoạch cả năm. Ước tính này chưa bao gồm khoản thu nhập bất thường từ việc chuyển nhượng Vietinbank Tower, dự kiến được ghi nhận vào Q2/26 do chưa có thông tin xác thực và đáng tin cậy.
P/B mục tiêu được điều chỉnh giảm xuống mức 1.8x do điều chỉnh giảm chung của toàn ngành trước áp lực thanh khoản và môi trường lãi suất cao hơn. Mặc dù vậy, KQKD diễn biến khả quan theo dự báo của chúng tôi nhờ tiết giảm chi phí trích lập, đồng thời duy trì CLTS hàng đầu ngành, do đó CTG vẫn xứng đáng với mức P/B mục tiêu cao hơn từ 25-30% so với toàn ngành (1.5x).
ACB
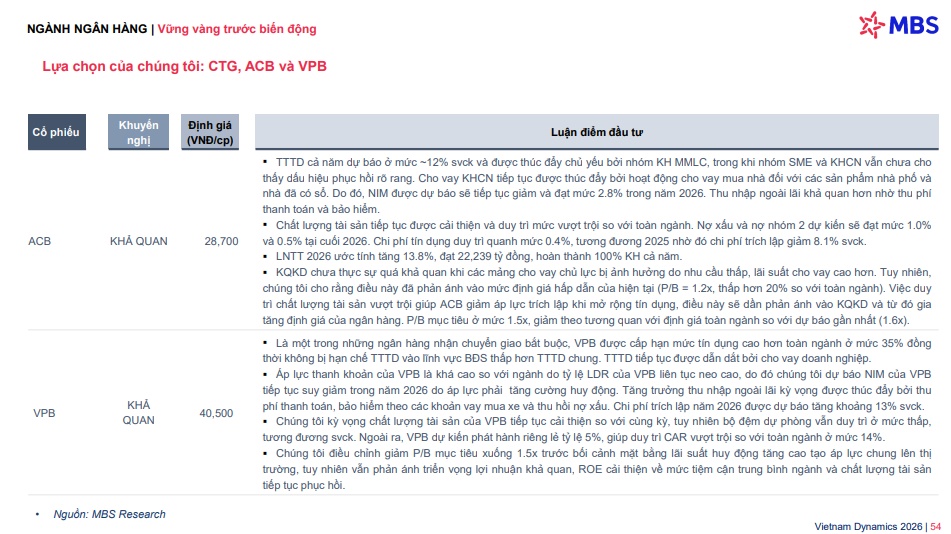
TTTD cả năm dự báo ở mức ~12% svck và được thúc đẩy chủ yếu bởi nhóm KH MMLC, trong khi nhóm SME và KHCN vẫn chưa cho thấy dấu hiệu phục hồi rõ rang. Cho vay KHCN tiếp tục được thúc đẩy bởi hoạt động cho vay mua nhà đối với các sản phẩm nhà phố và nhà đã có sổ. Do đó, NIM được dự báo sẽ tiếp tục giảm và đạt mức 2.8% trong năm 2026. Thu nhập ngoài lãi khả quan hơn nhờ thu phí thanh toán và bảo hiểm.
Chất lượng tài sản tiếp tục được cải thiện và duy trì mức vượt trội so với toàn ngành. Nợ xấu và nợ nhóm 2 dự kiến sẽ đạt mức 1.0% và 0.5% tại cuối 2026. Chi phí tín dụng duy trì quanh mức 0.4%, tương đương 2025 nhờ đó chi phí trích lập giảm 8.1% svck.
LNTT 2026 ước tính tăng 13.8%, đạt 22,239 tỷ đồng, hoàn thành 100% KH cả năm.
KQKD chưa thực sự quá khả quan khi các mảng cho vay chủ lực bị ảnh hưởng do nhu cầu thấp, lãi suất cho vay cao hơn. Tuy nhiên, chúng tôi cho rằng điều này đã phản ánh vào mức định giá hấp dẫn của hiện tại (P/B = 1.2x, thấp hơn 20% so với toàn ngành). Việc duy trì chất lượng tài sản vượt trội giúp ACB giảm áp lực trích lập khi mở rộng tín dụng, điều này sẽ dần phản ánh vào KQKD và từ đó gia tăng định giá của ngân hàng. P/B mục tiêu ở mức 1.5x, giảm theo tương quan với định giá toàn ngành so với dự báo gần nhất (1.6x).
VPB
Là một trong những ngân hàng nhận chuyển giao bắt buộc, VPB được cấp hạn mức tín dụng cao hơn toàn ngành ở mức 35% đồng thời không bị hạn chế TTTD vào lĩnh vực BĐS thấp hơn TTTD chung. TTTD tiếp tục được dẫn dắt bởi cho vay doanh nghiệp.
Áp lực thanh khoản của VPB là khá cao so với ngành do tỷ lệ LDR của VPB liên tục neo cao, do đó chúng tôi dự báo NIM của VPB tiếp tục suy giảm trong năm 2026 do áp lực phải tăng cường huy động. Tăng trưởng thu nhập ngoài lãi kỳ vọng được thúc đẩy bởi thu phí thanh toán, bảo hiểm theo các khoản vay mua xe và thu hồi nợ xấu. Chi phí trích lập năm 2026 được dự báo tăng khoảng 13% svck.
Chúng tôi kỳ vọng chất lượng tài sản của VPB tiếp tục cải thiện so với cùng kỳ, tuy nhiên bộ đệm dự phòng vẫn duy trì ở mức thấp, tương đương svck. Ngoài ra, VPB dự kiến phát hành riêng lẻ tỷ lệ 5%, giúp duy trì CAR vượt trội so với toàn ngành ở mức 14%.
Chúng tôi điều chỉnh giảm P/B mục tiêu xuống 1.5x trước bối cảnh mặt bằng lãi suất huy động tăng cao tạo áp lực chung lên thị trường, tuy nhiên vẫn phản ánh triển vọng lợi nhuận khả quan, ROE cải thiện về mức tiệm cận trung bình ngành và chất lượng tài sản tiếp tục phục hồi.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


