





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
3 cổ phiếu đáng chú ý trước phiên 27/8
VN-Index vừa có phiên bứt phá mạnh, liệu đây có phải thời điểm dòng tiền tiếp tục tìm đến những cổ phiếu có câu chuyện tăng trưởng?
Thị trường chứng khoán bước vào phiên giao dịch ngày 27/8 sau một phiên tăng mạnh của VN-Index. Trong bối cảnh dòng tiền đang tập trung vào nhóm cổ phiếu vốn hóa lớn, các công ty chứng khoán đã đưa ra những đánh giá đáng chú ý đối với một số mã cổ phiếu.
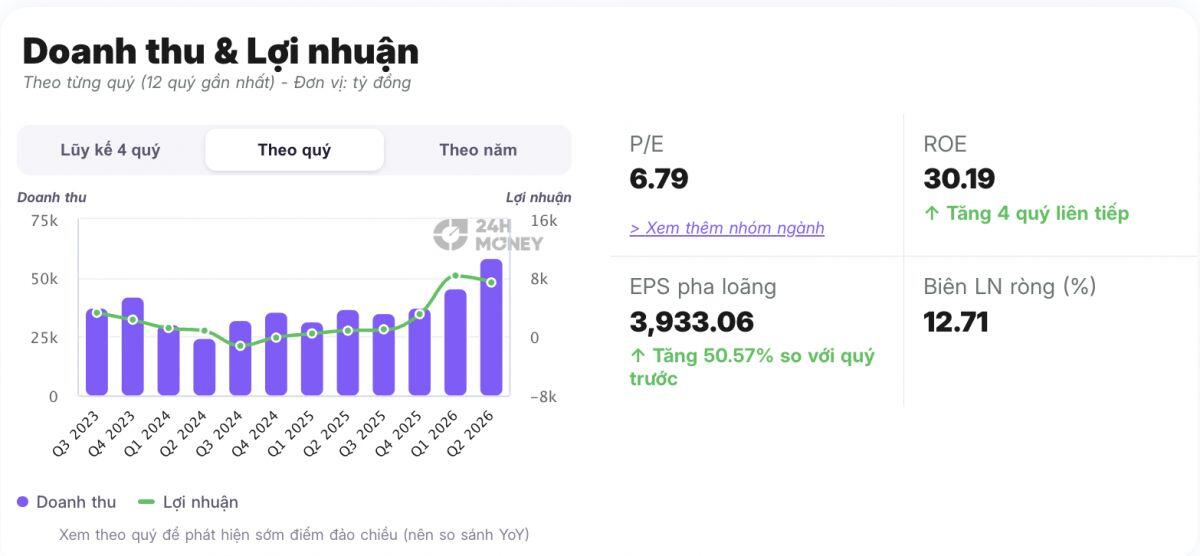
BSR: Lợi nhuận tăng mạnh nhưng dư địa tăng giá hạn chế
Theo BVSC, Tổng công ty Lọc hóa dầu Việt Nam (BSR) có thể ghi nhận kết quả kinh doanh đột biến trong năm 2026 nếu crack spread trong nửa cuối năm tiếp tục duy trì ở mức cao.
Tuy nhiên, BVSC cho rằng bức tranh năm 2027 sẽ kém tích cực hơn khi crack spread được dự báo hạ nhiệt. Doanh thu có thể giảm 16% xuống 165.253 tỷ đồng, trong khi lợi nhuận sau thuế dự kiến giảm 45%, còn 13.515 tỷ đồng.
BVSC xác định giá mục tiêu BSR ở mức 26.000 đồng/cổ phiếu, tương ứng mức giảm 2,6% so với thị giá, qua đó đưa ra khuyến nghị trung lập.
HDB: Hai công ty chứng khoán cùng đánh giá tích cực
HDB đang nhận được sự chú ý đặc biệt khi cả MBS và BSC đều đưa ra khuyến nghị tích cực đối với cổ phiếu này.
MBS kỳ vọng HDB có thể hoàn thành kế hoạch kinh doanh năm 2026 và tiếp tục duy trì ROE trên 25%, thuộc nhóm cao của ngành ngân hàng.
Công ty chứng khoán này giữ khuyến nghị khả quan, đồng thời duy trì giá mục tiêu 38.350 đồng/cổ phiếu. Tuy nhiên, MBS lưu ý tăng trưởng tín dụng cao có thể đi kèm áp lực nợ xấu, khiến tỷ lệ bao phủ nợ xấu (LLR) khó đạt mục tiêu 70%.
Trong khi đó, BSC đánh giá HDB đang có mức định giá tương đối hợp lý với P/B TTM khoảng 1,56 lần. Công ty dự báo lợi nhuận trước thuế năm 2026 đạt 27.300 tỷ đồng, tăng 28%, trong khi ROE có thể đạt 24,3%.
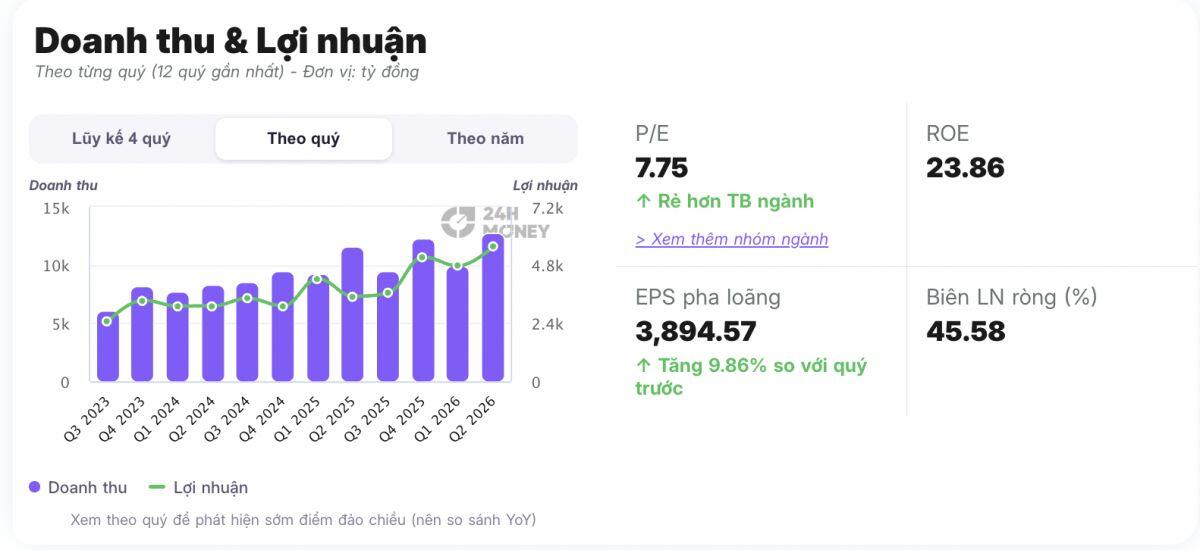
BSC duy trì khuyến nghị mua, với giá mục tiêu 33.200 đồng/cổ phiếu, tương ứng mức tăng khoảng 23% so với giá tham chiếu ngày 25/8.
Đáng chú ý, kế hoạch phát hành riêng lẻ 700 triệu cổ phiếu, tương đương 14% vốn, cho các cổ đông chiến lược trong nửa cuối năm 2026 và năm 2027 được kỳ vọng trở thành chất xúc tác đáng kể đối với giá HDB.
Dù vậy, nhà đầu tư vẫn cần theo dõi sát diễn biến nợ xấu, đặc biệt trong bối cảnh kinh tế vĩ mô còn nhiều bất ổn và nợ nhóm 2 tăng tương đối mạnh.
HCM: Kỳ vọng lợi nhuận tăng 45%
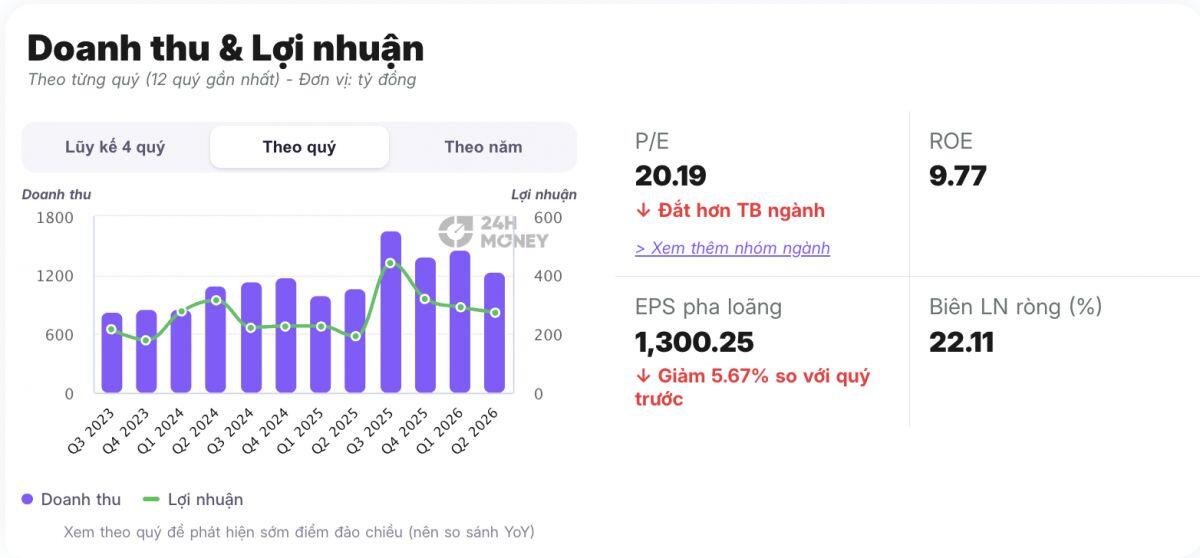
Với Công ty Chứng khoán TP.HCM (HCM), DSC đưa ra khuyến nghị mua dựa trên triển vọng tăng trưởng lợi nhuận tích cực.
Trong 6 tháng đầu năm, HCM ghi nhận 2.702 tỷ đồng doanh thu hoạt động, tăng 30% so với cùng kỳ. Lợi nhuận trước thuế đạt 704 tỷ đồng, tăng 35%, tương đương 33% kế hoạch lợi nhuận cả năm.
DSC cho rằng ngay cả trong kịch bản thận trọng, khi kế hoạch tăng vốn chưa hoàn tất trong năm 2026, hoạt động kinh doanh của HCM vẫn có thể duy trì đà tăng trưởng.
Động lực chính được kỳ vọng đến từ mặt bằng lãi suất cho vay duy trì ở mức cao. DSC dự phóng lợi nhuận trước thuế năm 2026 của HCM đạt 2.143 tỷ đồng, tăng khoảng 45%.
Mức giá mục tiêu 12 tháng được DSC xác định ở 29.100 đồng/cổ phiếu, tương ứng P/B dự phóng 2,1 lần.
Nhà đầu tư nên chú ý điều gì?
Nhìn chung, các báo cáo cho thấy HDB và HCM đang được đánh giá tích cực hơn về triển vọng tăng trưởng, trong khi BSR dù có khả năng ghi nhận mức tăng trưởng lợi nhuận đột biến trong năm 2026 nhưng dư địa tăng giá theo định giá của BVSC lại khá hạn chế.
Trong nhóm ngân hàng, HDB nổi bật nhờ kỳ vọng lợi nhuận tăng trên 20%, ROE duy trì ở mức cao và kế hoạch phát hành riêng lẻ có thể trở thành động lực mới. Với HCM, tăng trưởng lợi nhuận mạnh cùng hoạt động cho vay ký quỹ tiếp tục là những yếu tố đáng chú ý.
Tuy nhiên, các mức giá mục tiêu và khuyến nghị trên chỉ phản ánh quan điểm của từng công ty chứng khoán tại thời điểm lập báo cáo. Nhà đầu tư cần cân nhắc thêm diễn biến thị trường, định giá hiện tại và khả năng kiểm soát rủi ro trước khi đưa ra quyết định.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


