





 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
10 lý do khiến lợi suất trái phiếu toàn cầu lập đỉnh nhiều thập kỷ và chưa có tín hiệu dừng lại
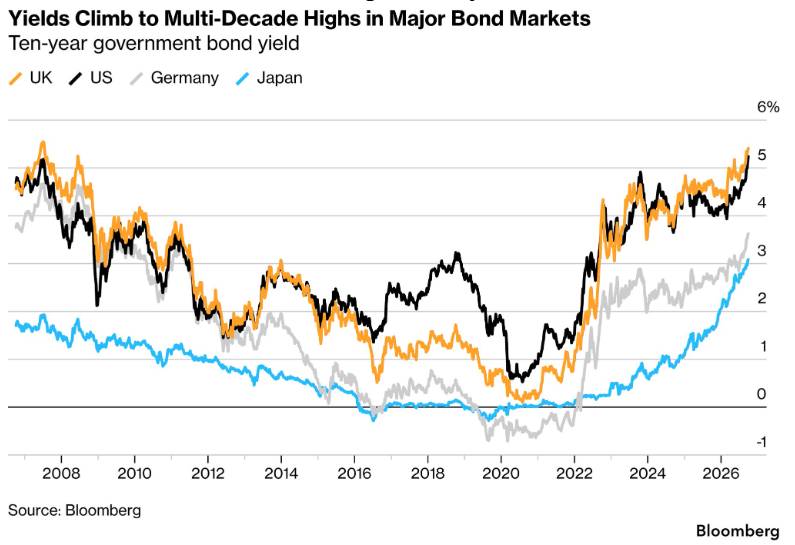
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm vừa chạm mức cao nhất từ năm 2007. Hơn nửa trong 173 chuyên gia được Bloomberg khảo sát dự đoán lợi suất kỳ hạn 30 năm sẽ lên 6% trước cuối năm.
Trái phiếu toàn cầu mất 2,7% giá trị từ đầu năm, trong khi cổ phiếu tăng 13%. Đây không phải một cú sốc đơn lẻ — mà là 10 lực đẩy cùng lúc hội tụ, và phần đáng lo nhất là không ai trong số các chuyên gia dám chắc chúng đã dừng lại.
Khi "nơi trú ẩn an toàn" không còn an toàn
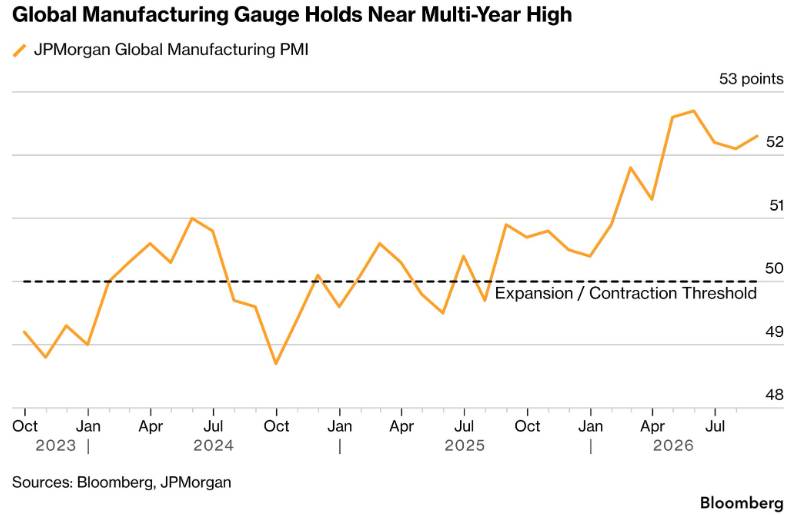
Nhà đầu tư thường tìm đến trái phiếu khi triển vọng kinh tế xấu đi. Nhưng lúc này, kinh tế Mỹ vẫn tăng trưởng mạnh, các chỉ số PMI sản xuất toàn cầu đang ở vùng cao nhất nhiều năm. "Tăng trưởng vẫn mạnh, và nếu có gì thay đổi sau các báo cáo PMI gần đây thì nó còn mạnh hơn," ông Martin Harvey, quản lý danh mục thu nhập cố định tại Wellington Management, nhận định. "Trái phiếu lúc này không còn là công cụ phòng vệ tốt cho cổ phiếu."
Nghe có vẻ như chỉ là một câu chuyện tăng trưởng tốt. Nhưng khi tách ra, đó là 10 lực đẩy riêng biệt — và từng lực một đều đang kéo lợi suất về một hướng.
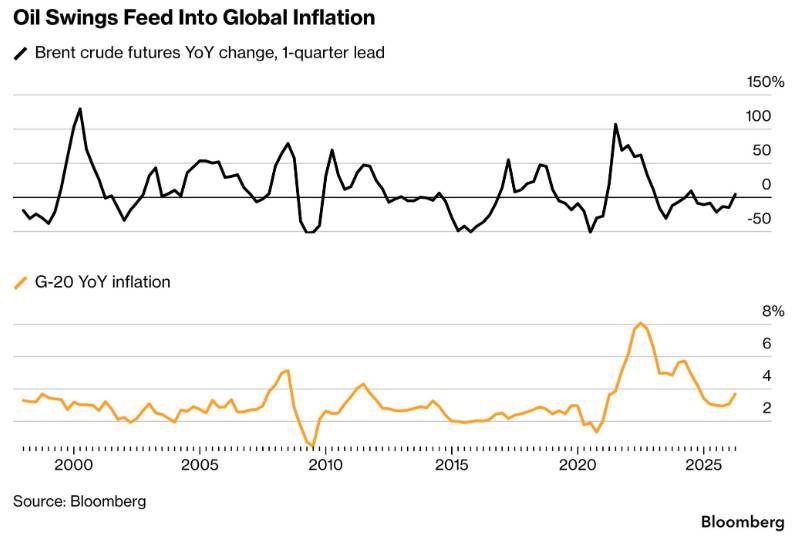
2. Giá hàng hóa tăng vọt Xung đột Mỹ–Iran tạo ra điều Goldman Sachs gọi là "cú sốc cung dầu lớn nhất từng có", đẩy giá dầu Brent lên tới 126,41 USD/thùng khi eo biển Hormuz bị siết dòng chảy năng lượng. Giá lương thực cũng tăng vì các đợt nắng nóng gần đây.
Và nếu giá cả đã tăng vì cung hàng hóa, thì ngòi nổ tiếp theo đến từ chính những người có quyền quyết định chi phí vay tiền.
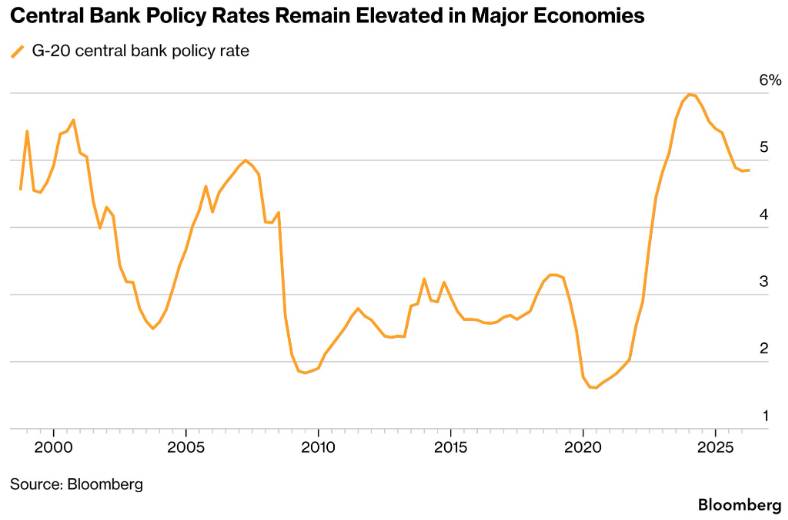
3. Các đợt tăng lãi suất liên tiếp — Fed tăng lãi suất trong tháng 9, Úc và Nhật cũng tăng để hạ nhiệt lạm phát. Một nghiên cứu mới cho thấy khoảng 90% mức tăng lợi suất kỳ hạn 10 năm từ tháng 8/2020 đến nay xảy ra ngay quanh các báo cáo việc làm và phát ngôn của giới chức Fed - cho thấy kỳ vọng lãi suất ngắn hạn mới là lực đẩy chính của lợi suất dài hạn. Đây cũng là lực tác động trực tiếp nhất đến Việt Nam: lãi suất Fed càng neo cao, chênh lệch lãi suất VND–USD càng bị nới rộng, gây áp lực lên tỷ giá và chi phí vay USD của doanh nghiệp trong nước.
4. Cơn khát vốn của "hyperscaler" AI — Các tập đoàn công nghệ đã phát hành hơn 400 tỷ USD trái phiếu toàn cầu để tài trợ hạ tầng AI, buộc mọi bên vay — từ chính phủ đến doanh nghiệp M&A — phải cạnh tranh gay gắt hơn để huy động vốn.
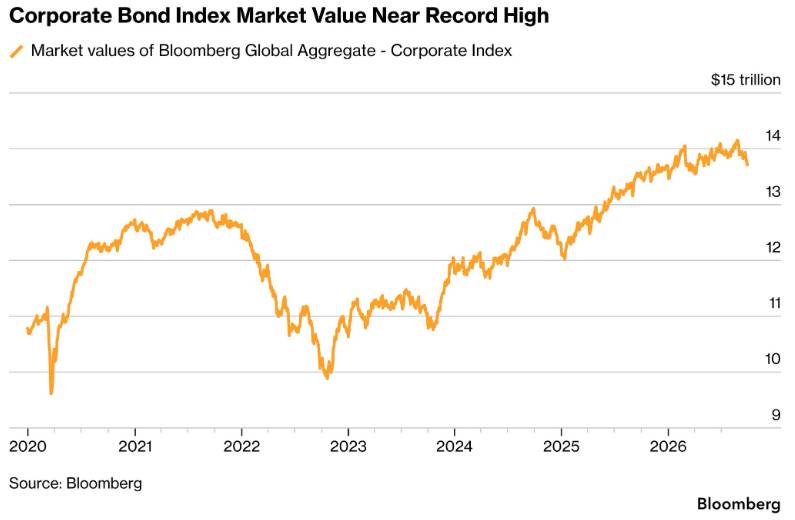
400 tỷ USD trái phiếu AI. Không phải để trả nợ cũ — mà để xây data center mới. Dòng cung đó không có điểm dừng trong ngắn hạn, và nó đang chen lấn chỗ của mọi người vay khác, kể cả chính phủ Mỹ.
5. Thâm hụt tài khóa và nợ công phình to — Nợ công Mỹ lần đầu vượt 40.000 tỷ USD. Các nước OECD dự kiến vay gộp 18.000 tỷ USD trong năm nay. Chuyên gia TS Lombard còn dự báo lợi suất 10 năm của Mỹ có thể chạm 8% trong vài năm tới, vì thiếu ý chí chính trị để chấp nhận một cuộc suy thoái nhằm hạ nhiệt chi tiêu.
6. Chi tiêu quốc phòng lập kỷ lục — Ngân sách quốc phòng Mỹ năm tài khóa 2026 lần đầu vượt 1.000 tỷ USD, giữa làn sóng tái vũ trang toàn cầu từ NATO đến Trung Đông và châu Á — càng làm sâu thêm nhu cầu tài trợ của các chính phủ.
Nếu chi tiêu quốc phòng là lực đẩy từ phía cầu vốn, thì lực tiếp theo lại đến từ chính nơi vẫn được xem là "người mua thân thiết nhất" của trái phiếu Mỹ — Nhật Bản.
7. "Hiệu ứng Nhật Bản" — Nhật Bản đang bán trái phiếu nước ngoài (bao gồm Treasury Mỹ) để hỗ trợ đồng yên yếu — dự trữ tài sản nước ngoài của Tokyo giảm kỷ lục 87,8 tỷ USD chỉ trong một tháng. Đồng thời, hoạt động "unwind" giao dịch carry trade vay yên giá rẻ để đầu tư tài sản lợi suất cao hơn cũng buộc nhà đầu tư toàn cầu bán ra trái phiếu chính phủ đã mua bằng vốn vay yên — một hiệu ứng dây chuyền có thể lan sang cả những đồng tiền châu Á khác đang neo theo diễn biến của yên và đô la.
8. Chiến tranh thương mại — Chính sách thuế quan của Tổng thống Trump làm hàng nhập khẩu đắt hơn, duy trì áp lực lạm phát và kỳ vọng lãi suất cao kéo dài. Với một nền kinh tế xuất khẩu như Việt Nam, đây là rủi ro hai chiều: thuế quan Mỹ ảnh hưởng trực tiếp đến đơn hàng xuất khẩu, trong khi lãi suất toàn cầu cao hơn làm tăng chi phí vốn cho doanh nghiệp đang vay USD để mở rộng sản xuất.
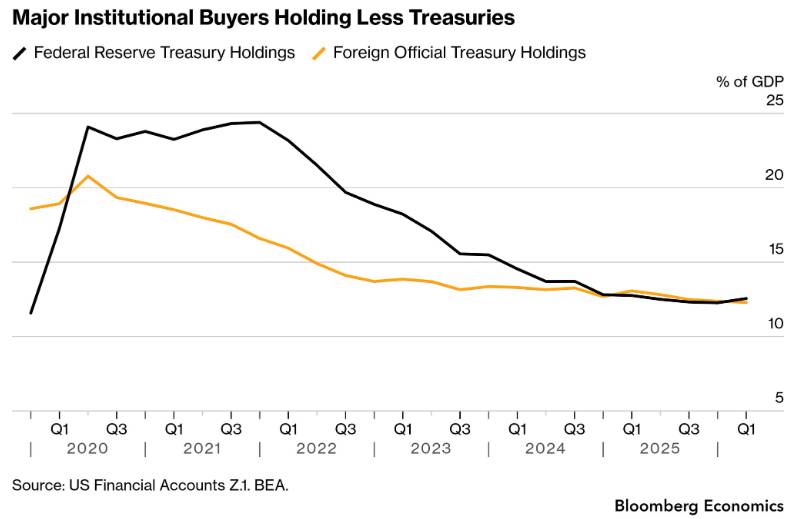
9. Cấu trúc người mua đang đổi — Fed và ngân hàng trung ương nước ngoài đang giảm nắm giữ Treasury, nhường chỗ cho nhà đầu tư tư nhân và quỹ đầu cơ — nhóm nhạy cảm với giá hơn nhiều. Tỷ trọng nắm giữ của Fed và khối ngoại chính thức đã giảm 12 và 8 điểm phần trăm GDP tương ứng từ 2020.
10. "Dư thừa tiết kiệm toàn cầu" đã cạn — Ba lực đã từng tạo ra dư thừa tiết kiệm toàn cầu suốt từ khủng hoảng 2008 — thắt lưng buộc bụng tài khóa, Mỹ giảm nợ, và xuất khẩu Trung Quốc — đều đã đảo chiều hoặc bị bóp nghẹt bởi chủ nghĩa bảo hộ. Đúng lúc chính phủ và doanh nghiệp cần vốn khổng lồ nhất, dòng vốn rẻ đó lại biến mất.
Mười năm trước, tiền rẻ tìm nơi để chảy vào. Giờ đây, vốn khan hiếm và mọi người đều đang giơ tay xin vay cùng lúc.
Góc nhìn cho nhà đầu tư Việt
Ba lực trong số 10 lực đẩy trên có tác động trực tiếp nhất đến Việt Nam. Lãi suất Fed cao (lực #3) và hiệu ứng Nhật Bản (#7) cùng tạo áp lực lên tỷ giá VND/USD, buộc NHNN phải cân đối giữa bảo vệ tỷ giá và duy trì lãi suất huy động cạnh tranh trong nước để giữ dòng vốn ngoại trên HoSE. Chiến tranh thương mại (#8) là rủi ro trực tiếp với doanh nghiệp xuất khẩu Việt. Với nhà đầu tư hàng hóa, cú sốc giá dầu Brent lên 126,41 USD/thùng (lực #2) gián tiếp đẩy chi phí vận chuyển và sản xuất nông sản, kim loại công nghiệp lên cao — yếu tố đáng tính đến khi theo dõi biến động các hợp đồng phái sinh qua MXV. (Tỷ giá, lãi suất huy động và giá dầu cụ thể cần cập nhật thời điểm đọc.)
Điều lưu ý
Mười lực đẩy này không độc lập — chúng khuếch đại nhau: nợ công nhiều hơn đòi hỏi phát hành nhiều hơn, cạnh tranh với trái phiếu AI và quốc phòng cũng đang phình to, trong khi người mua truyền thống đang rút lui, nhường sân cho những nhà đầu tư nhạy cảm giá hơn. Câu hỏi không còn là liệu lợi suất có tiếp tục tăng, mà là thị trường còn bao nhiêu "điểm tự ổn định" trước khi một trong 10 lực đẩy này trở thành điểm gãy.
----------------------------------------------------------------------------------------------------------
Thị trường hàng hóa phái sinh là nơi giao dịch các hợp đồng dựa trên giá trị của các loại hàng hóa cơ bản như nông sản, năng lượng, kim loại, và nguyên liệu công nghiệp. Đây là công cụ giúp doanh nghiệp và nhà đầu tư quản lý rủi ro biến động giá, đồng thời tạo cơ hội sinh lời từ sự chênh lệch giá trong tương lai. Với sự phát triển của công nghệ và hội nhập kinh tế, thị trường này ngày càng thu hút sự quan tâm nhờ tính thanh khoản cao và khả năng đa dạng hóa danh mục đầu tư. NĐT quan tâm liên hệ với tôi cũng như tham gia nhóm cộng đồng qua thông tin trên trang cá nhân.
***Tư vấn đầu tư hàng hoá thông qua Sở giao dịch Hàng hoá Việt Nam (MXV)***
- Hợp pháp - Minh Bạch - Thanh khoản cao tiêu chuẩn quốc tế
- Mua bán 2 chiều LONG SHORT - Giao dịch T0 - Đòn bẩy 20 lần không lãi vay Margin - Liên thông 52 quốc gia
- Mobile/ z.a.lo: 0867 091 553 ( Để tham gia room )
- Link nhóm zalo tin tức hàng hóa phái sinh: https://zalo.me/g/tdoxrn656
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


