





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VPB – PVS: Lợi nhuận mở đường
Giữa bối cảnh thị trường chứng khoán phân hóa, VPB và PVS nổi lên với triển vọng lợi nhuận tích cực cùng mức định giá mục tiêu cao hơn thị giá lần lượt khoảng 26% và 29%. Tuy nhiên, đằng sau kỳ vọng tăng trưởng là những thách thức riêng về chi phí vốn và tiến độ triển khai dự án.
Nhóm cổ phiếu ngân hàng và dịch vụ dầu khí ghi nhận sức hút mạnh mẽ từ dòng tiền nhờ triển vọng kết quả kinh doanh tích cực và bệ đỡ tăng trưởng vững chắc trong các tháng cuối năm.
VPB: Tín dụng tăng tốc, lợi nhuận hướng mốc 33.680 tỷ đồng
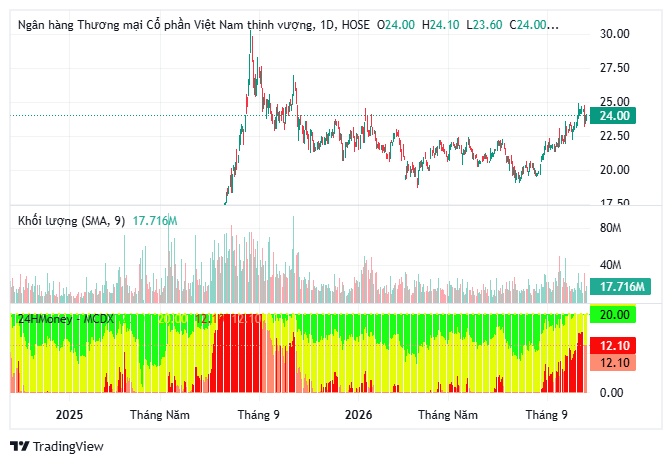
Ngân hàng TMCP Việt Nam Thịnh Vượng (HOSE: VPB) đang ghi nhận tốc độ mở rộng tín dụng nổi bật trong hệ thống ngân hàng.
Sau 9 tháng năm 2026, tăng trưởng tín dụng đạt khoảng 28%. Riêng quý III, lợi nhuận sau thuế đạt 8.644 tỷ đồng, tăng 19% so với cùng kỳ, đưa mức thực hiện kế hoạch lợi nhuận năm lên 70%.
Theo dự phóng của Chứng khoán NH (NHSV), lợi nhuận sau thuế cả năm 2026 của VPB có thể đạt 33.680 tỷ đồng, tăng 40,4%. Giá mục tiêu 12 tháng được xác định ở mức 28.888 đồng/cổ phiếu, cao hơn khoảng 26,4% so với giá đóng cửa 22.850 đồng ngày 30/10.
Động lực tăng trưởng đến từ hoạt động tín dụng và hệ sinh thái tài chính, bao gồm ngân hàng, tài chính tiêu dùng và chứng khoán.
Tuy nhiên, tỷ lệ cho vay trên tiền gửi thuần lên tới 121% phản ánh áp lực cân đối nguồn vốn. Việc phụ thuộc nhiều hơn vào nguồn vốn liên ngân hàng có thể khiến chi phí huy động tăng, thu hẹp biên lãi ròng (NIM).
Ngoài ra, thanh khoản bất động sản suy yếu cũng đặt ra thách thức đối với tốc độ mở rộng tín dụng và chất lượng tài sản của ngân hàng.
PVS: Động lực từ chu kỳ đầu tư dầu khí
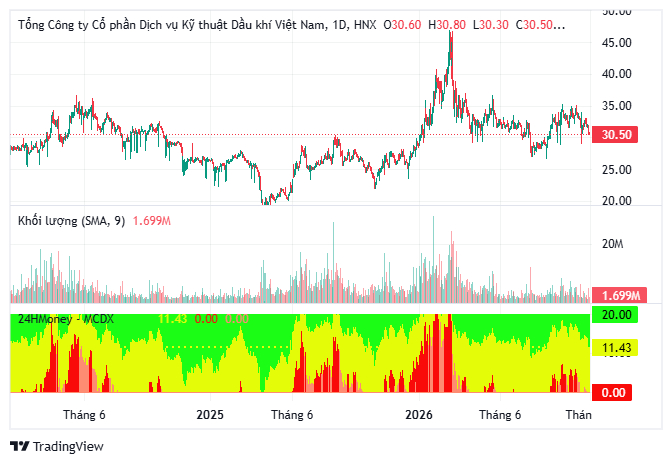
Ở nhóm năng lượng, Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (HNX: PVS) tiếp tục được chú ý nhờ triển vọng tăng trưởng từ hoạt động xây lắp dầu khí.
Lũy kế 9 tháng, doanh thu PVS đạt 27.800 tỷ đồng, tăng 21%; lợi nhuận sau thuế đạt 1.300 tỷ đồng, tăng 42%. Đáng chú ý, doanh nghiệp đã hoàn thành 131% kế hoạch lợi nhuận năm.
Chứng khoán ACB (ACBS) dự phóng doanh thu năm 2026 đạt 40.030 tỷ đồng, tăng 23%, trong khi lợi nhuận sau thuế ước đạt 2.197 tỷ đồng, tăng 16%.
Giá mục tiêu được xác định ở mức 41.100 đồng/cổ phiếu, tương ứng dư địa tăng 28,6%. P/E dự phóng năm 2026 khoảng 8,2 lần, còn P/B ở mức 1 lần.
Động lực đáng chú ý là gói thầu EPIC-1 tại mỏ Maydan Mahzam, dự kiến triển khai từ quý IV/2026 đến cuối năm 2031.
Bên cạnh đó, khoản hoàn nhập dự phòng có thể vượt 600 tỷ đồng trong năm 2026, góp phần hỗ trợ lợi nhuận quý cuối năm.
Về dài hạn, những thay đổi trong chính sách dầu khí có thể thúc đẩy tiến độ các dự án thượng nguồn, tạo thêm khối lượng công việc cho chuỗi doanh nghiệp xây lắp, cơ khí và dịch vụ kỹ thuật.
Dù vậy, khả năng chuyển hóa hợp đồng thành lợi nhuận vẫn phụ thuộc vào tiến độ dự án, chi phí thi công và thời điểm ghi nhận doanh thu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


