





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VN-Index tích lũy lực cho cú bứt phá?
Sau tháng 10 ảm đạm, chứng khoán Việt Nam bất ngờ hồi phục với hai phiên tăng liên tiếp, đưa VN-Index tiến sát mốc 1.741 điểm. Tuy nhiên, phía sau tín hiệu tích cực là áp lực bán ròng hàng chục nghìn tỷ đồng của khối ngoại cùng thanh khoản chưa thực sự bền vững, đặt dấu hỏi về khả năng hình thành một nhịp tăng mới.
Dòng tiền quay lại nhóm ngân hàng và bất động sản trong bối cảnh mặt bằng lãi suất có tín hiệu hạ nhiệt. Dù vậy, thống kê lịch sử cho thấy tháng 11 không phải lúc nào cũng mang đến cơ hội tăng trưởng cho thị trường chứng khoán.
Thị trường chứng khoán Việt Nam đang xuất hiện những tín hiệu phục hồi đáng chú ý sau giai đoạn điều chỉnh kéo dài.
Phiên 5/11, VN-Index tăng 7,71 điểm lên 1.740,73 điểm, nối tiếp phiên bứt phá 33,4 điểm trước đó. Chỉ sau hai phiên, chỉ số đã tăng tổng cộng 41,11 điểm.
Thanh khoản phiên gần nhất đạt khoảng 15.529 tỷ đồng với 738 triệu cổ phiếu được giao dịch. Độ rộng nghiêng về bên mua với 168 mã tăng, trong đó có 5 mã tăng trần, so với 139 mã giảm.
Nhóm ngân hàng trở thành động lực quan trọng khi STB tăng 2,22%, CTG tăng 1,77%, MBB tăng 1,3% và HDB tăng 1,13%. Các cổ phiếu vốn hóa lớn như VIC và VPL cũng góp phần nâng đỡ chỉ số.
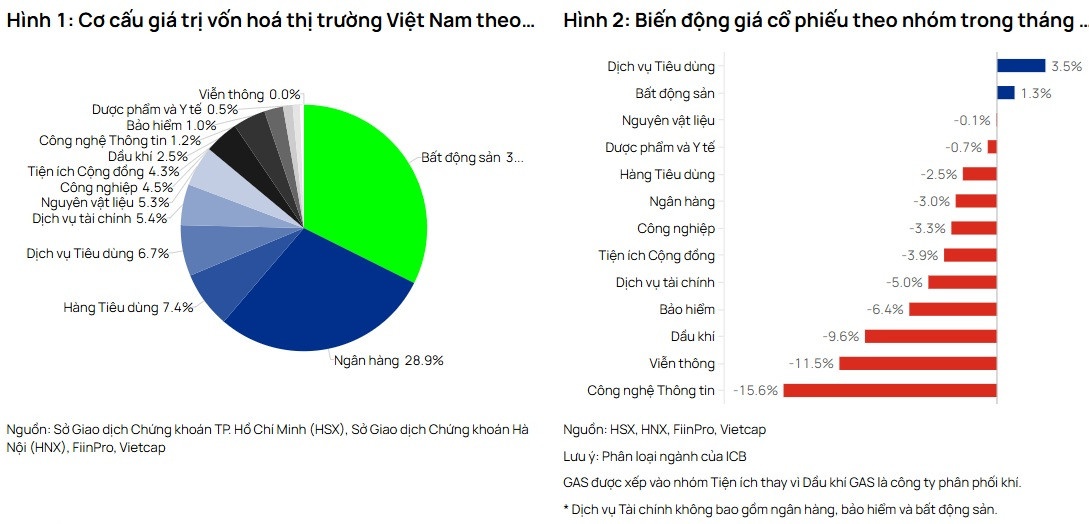
Đà hồi phục xuất hiện sau tháng 10 đầy khó khăn, khi VN-Index giảm 1,53%, VN30 mất 2,72% và VNAllshare giảm 2,44%.
Đáng chú ý, nhóm công nghệ thông tin giảm tới 15,9%, năng lượng mất 8%, trong khi tài chính giảm 3,55%.
Thanh khoản bình quân trên HOSE chỉ đạt 15.602 tỷ đồng/phiên, giảm 4,93% so với tháng trước.
Diễn biến này phản ánh tâm lý thận trọng kéo dài, đồng thời khiến kỳ vọng về khả năng phục hồi sau giai đoạn điều chỉnh gia tăng.
Khối ngoại bán 23.700 tỷ, sóng tăng còn nhiều thử thách
Điểm đáng lo ngại nhất nằm ở dòng vốn nước ngoài.
Riêng tháng 10, nhà đầu tư ngoại bán ròng hơn 23.705 tỷ đồng trên HOSE. Tính chung ba sàn, giá trị bán ròng đạt 805,1 triệu USD, mức cao nhất trong một năm.
Lũy kế 10 tháng, khối ngoại rút ròng khoảng 4,7 tỷ USD khỏi cổ phiếu Việt Nam.
Áp lực bán tập trung tại MCH, HDB và PNJ, trong khi MSR, MSN và HPG ghi nhận dòng tiền mua ròng.
Ở chiều tích cực, kết quả kinh doanh doanh nghiệp đang tạo nền tảng hỗ trợ thị trường. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ của 84 doanh nghiệp trong danh mục theo dõi tăng 61,2% sau 9 tháng, hoàn thành 83,3% dự báo cả năm.
Định giá VN-Index cuối tháng 10 ở mức P/E 13,3 lần, thấp hơn thị trường Thái Lan nhưng vẫn cao hơn Indonesia và Philippines.
Tuy nhiên, kỳ vọng tháng 11 bứt phá cần được nhìn nhận thận trọng.
Thống kê lịch sử cho thấy VN-Index chỉ có xác suất tăng 54% trong tháng 11, với mức tăng trung vị 0,7%. Nếu loại bỏ ba năm tăng đột biến, lợi suất bình quân tháng này thậm chí âm 0,5%.
Điều đó cho thấy yếu tố mùa vụ chưa đủ tạo nền tảng cho một xu hướng tăng bền vững.
Trong bối cảnh hiện tại, triển vọng thị trường phụ thuộc nhiều hơn vào khả năng cải thiện thanh khoản, sự trở lại của dòng vốn ngoại và tăng trưởng lợi nhuận doanh nghiệp.
Hai phiên tăng mạnh là tín hiệu tích cực ban đầu, nhưng chưa đủ xác nhận VN-Index đã bước vào một chu kỳ tăng mới.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


