





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VN-Index 2.000 điểm: Kịch bản không còn xa?
VN-Index có thể tiến lên vùng 2.064 điểm trong ba tháng tới, theo kịch bản tích cực vừa được đưa ra. Đáng chú ý, dự báo này xuất hiện khi định giá thị trường đang thấp hơn đáng kể mức trung bình 10 năm, trong khi lợi nhuận doanh nghiệp niêm yết tiếp tục duy trì tốc độ tăng trưởng hai chữ số.
Dù triển vọng ngắn hạn được đánh giá khả quan hơn, khả năng chinh phục mốc 2.000 điểm vẫn phụ thuộc vào sức mạnh dòng tiền, tốc độ tăng trưởng lợi nhuận và diễn biến lãi suất trong nước lẫn quốc tế.
Trong báo cáo triển vọng đầu tư mới nhất, Chứng khoán Rồng Việt (VDSC) dự báo VN-Index có thể dao động trong vùng 1.759–2.064 điểm trong ba tháng tới.
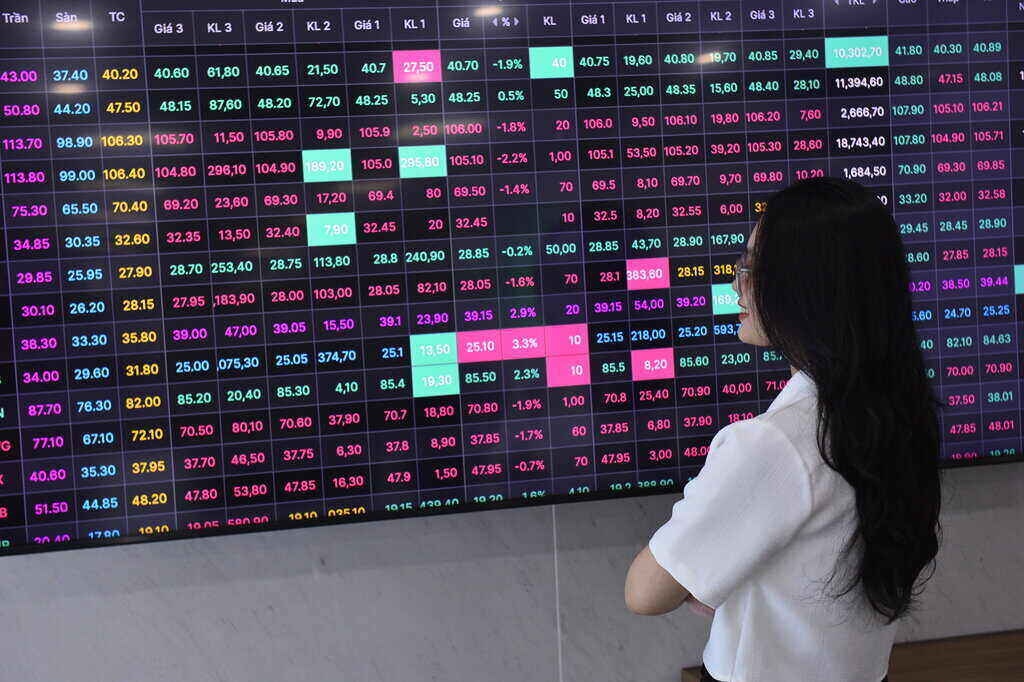
Kịch bản này được xây dựng dựa trên hệ số P/E mục tiêu từ 11,5–13,5 lần và lợi nhuận trên mỗi cổ phiếu (EPS) dự phóng đạt khoảng 152 điểm vào cuối quý IV/2026.
Đáng chú ý, mặt bằng định giá hiện tại đang tạo dư địa đáng kể cho thị trường.
Tính đến cuối tháng 10, P/E của VN-Index chỉ ở mức 10,91 lần, thấp hơn gần 29% so với mức trung bình 10 năm là 15,28 lần. Hệ số P/B đạt 1,94 lần, thấp hơn mức bình quân 2,17 lần.
Điều này cho thấy thị trường đang giao dịch với mức chiết khấu đáng kể so với lịch sử, dù lợi nhuận nhiều doanh nghiệp đã phục hồi mạnh.
Tuy nhiên, định giá thấp không đồng nghĩa thị trường chắc chắn tăng. Việc VN-Index vượt 2.000 điểm còn phụ thuộc vào khả năng cải thiện kỳ vọng và dòng tiền thực tế.
Lợi nhuận doanh nghiệp trở thành động lực chính
Một trong những cơ sở quan trọng của dự báo là kết quả kinh doanh quý III/2026.
Theo thống kê, doanh thu các doanh nghiệp niêm yết trên HoSE tăng 33% so với cùng kỳ, trong khi lợi nhuận sau thuế tăng tới 50,1%.
Biên lợi nhuận sau thuế của nhóm doanh nghiệp thuộc VN-Index đạt 13,93%, cho thấy hiệu quả kinh doanh được cải thiện.
Đà tăng trưởng được kỳ vọng tiếp diễn trong quý IV khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ của doanh nghiệp trên HoSE có thể tăng khoảng 24%.
Trong đó, nhóm phi tài chính và bảo hiểm được dự báo trở thành động lực mới, còn ngân hàng tiếp tục duy trì tăng trưởng ổn định.
Diễn biến này có thể tạo sự phân hóa giữa các nhóm cổ phiếu. Những doanh nghiệp cải thiện lợi nhuận thực chất sẽ có nền tảng định giá khác biệt so với các cổ phiếu chỉ tăng nhờ kỳ vọng.
Dòng tiền vẫn là biến số quyết định
Bên cạnh lợi nhuận, môi trường lãi suất cũng đóng vai trò quan trọng.
Trong nước, nỗ lực hạ nhiệt chi phí vốn được kỳ vọng hỗ trợ doanh nghiệp tiếp cận tín dụng, đặc biệt tại các ngành sử dụng đòn bẩy tài chính lớn như bất động sản, xây dựng và sản xuất.
Ngoài ra, việc đẩy mạnh giải ngân đầu tư công có thể tạo hiệu ứng lan tỏa đến nhóm vật liệu xây dựng, hạ tầng và logistics.
Tuy nhiên, lạm phát, chính sách tiền tệ của Fed và biến động thương mại quốc tế vẫn là những rủi ro đáng chú ý.
Đặc biệt, thị trường cần thêm bằng chứng cho thấy chu kỳ tăng trưởng lợi nhuận có thể kéo dài sang năm 2027.
Vì vậy, mốc 2.064 điểm được xem là kịch bản thuận lợi có điều kiện, thay vì một mức đích chắc chắn của VN-Index.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


