





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tín dụng/GDP 146%: Vì sao Việt Nam không thể chỉ dựa vào vốn ngân hàng
Phát biểu của Thống đốc Ngân hàng Nhà nước tại Hà Nội cuối tuần qua không phải một lời nhắc nhở mang tính nghi thức. Đằng sau nó là một tỷ lệ tín dụng/GDP đã chạm 146% – cao nhất trong nhóm nước thu nhập trung bình thấp – và một thị trường vốn chưa kịp lớn.
Thông điệp của người đứng đầu ngành ngân hàng
Tại Hội nghị khơi thông nguồn lực tài chính – ngân hàng phục vụ tăng trưởng kinh tế Thủ đô giai đoạn 2026–2030 diễn ra ngày 12/9/2026, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn đưa ra một nhận định thẳng thắn: "Tín dụng ngân hàng là nguồn lực rất quan trọng, nhưng không thể và không nên là nguồn vốn duy nhất cho mọi nhu cầu phát triển."
Theo Thống đốc, các dự án quy mô lớn, vòng đời dài cần một cơ cấu vốn phù hợp giữa vốn chủ sở hữu, tín dụng ngân hàng, đầu tư công, hợp tác công tư (PPP) và các nguồn lực hợp pháp khác. Việc đa dạng hóa này vừa tăng tính bền vững cho dự án, vừa giảm áp lực kỳ hạn dồn lên hệ thống ngân hàng.
Người đứng đầu Ngân hàng Nhà nước cũng khuyến nghị doanh nghiệp và chính quyền các địa phương chủ động khai thác công cụ từ thị trường vốn, trái phiếu, tài chính xanh và nguồn ODA cho nhu cầu vốn trung – dài hạn.
Ở chiều ngược lại, ông lưu ý khả năng tiếp cận vốn của doanh nghiệp phụ thuộc vào chính năng lực nội tại: quản trị, minh bạch tài chính và quy mô vốn chủ sở hữu. "Dự án càng đầy đủ pháp lý, rõ tiến độ, rõ phương án tài chính thì tổ chức tín dụng càng có cơ sở để thẩm định", Thống đốc nói.
20,5 triệu tỷ đồng và giới hạn của một hệ thống
Con số làm nền cho phát biểu trên là quy mô tín dụng hiện tại. Tính đến ngày 28/8/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025. Trong đó 77,3% dư nợ chảy vào lĩnh vực sản xuất, kinh doanh.
Riêng Hà Nội, với 165 tổ chức tín dụng đóng trên địa bàn, chiếm khoảng 37% tổng huy động vốn và 31% tổng dư nợ toàn nền kinh tế – một mức tập trung cho thấy vì sao hội nghị lại được tổ chức tại đây.
Nhưng bối cảnh quan trọng hơn nằm ở nhịp tăng của những năm gần đây. Năm 2025, tín dụng toàn hệ thống tăng 19,01%, mức cao nhất trong một thập kỷ, đưa dư nợ lên 18,58 triệu tỷ đồng, tương ứng bơm thêm 2,97 triệu tỷ đồng vào nền kinh tế chỉ trong 12 tháng. Sang năm 2026, Ngân hàng Nhà nước đặt mục tiêu tăng trưởng tín dụng khoảng 15%, tương đương bổ sung 2,79 triệu tỷ đồng – thấp hơn năm trước khoảng 183.000 tỷ đồng.
Việc hạ tốc độ mục tiêu không phải ngẫu nhiên. Nó phản ánh một thực tế: hệ thống ngân hàng đang gánh phần việc lẽ ra phải chia sẻ với thị trường vốn.
Việt Nam đứng ở đâu trên bản đồ đòn bẩy tín dụng?
Cuối năm 2025, lãnh đạo Vụ Chính sách tiền tệ – Ngân hàng Nhà nước xác nhận tỷ lệ dư nợ tín dụng/GDP đã đạt 146%, và mô tả đây là "mức cao nhất trong các nước có thu nhập trung bình thấp như Việt Nam". Quỹ Tiền tệ Quốc tế (IMF) trong báo cáo Điều IV năm 2025 cũng ghi nhận tỷ lệ này ở mức 136,4% cho năm 2024, kèm đánh giá "vượt phần lớn các thị trường mới nổi".
Đặt cạnh khu vực và thế giới, bức tranh trở nên rõ hơn:
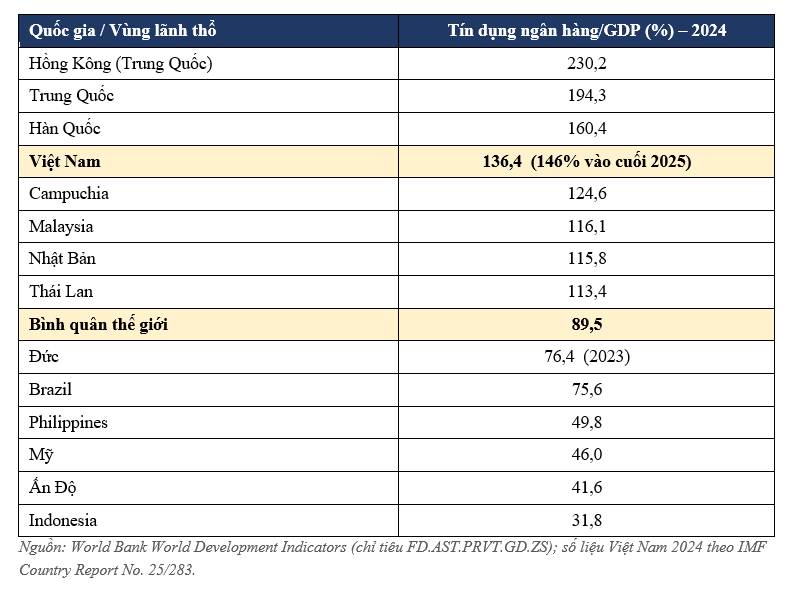
Việt Nam đang vay ngân hàng ở mức cao hơn Malaysia, Thái Lan, Nhật Bản – những nền kinh tế có thu nhập bình quân đầu người gấp nhiều lần – và gấp hơn 1,5 lần bình quân thế giới.
Vấn đề không nằm ở mức nợ, mà ở cấu trúc
Một chi tiết dễ bị đọc sai: con số 46% của Mỹ không có nghĩa doanh nghiệp Mỹ ít vay. Theo số liệu quý 4/2025 của Ngân hàng Thanh toán Quốc tế (BIS), tổng tín dụng khu vực tư nhân phi tài chính của Mỹ – gồm cả vay ngân hàng lẫn trái phiếu – lên tới 140,3% GDP, trong đó riêng nợ doanh nghiệp là 72,2% GDP. Khác biệt nằm ở kênh dẫn vốn: doanh nghiệp Mỹ huy động chủ yếu qua thị trường trái phiếu, không qua ngân hàng.
Đó chính xác là điều Thống đốc muốn nói. Việt Nam chưa có kênh dẫn vốn thay thế đủ lớn.
Tính đến cuối quý 3/2025, dư nợ trái phiếu doanh nghiệp Việt Nam đạt khoảng 1,27 triệu tỷ đồng, tương đương chỉ hơn 10% GDP. Mục tiêu 20% GDP đặt cho năm 2025 đã không hoàn thành, còn mục tiêu tối thiểu 25% GDP vào năm 2030 được chính giới chuyên gia đánh giá là "rất thách thức".
Hệ quả số học rất đơn giản: khi thị trường trái phiếu chỉ bằng khoảng 1/16 quy mô tín dụng ngân hàng, mọi dự án hạ tầng, năng lượng, bất động sản quy mô lớn đều mặc định quay về gõ cửa ngân hàng.
Rủi ro kỳ hạn: vay ngắn để cho vay dài
Đây là điểm dễ bị bỏ qua nhất, nhưng lại là lý do kỹ thuật đứng sau khuyến nghị của Thống đốc.
Ngân hàng huy động chủ yếu bằng tiền gửi ngắn hạn, trong khi dự án lớn cần vốn 10–20 năm. Số liệu Ngân hàng Nhà nước công bố cuối năm 2025 cho thấy khoảng 80% nguồn vốn huy động của hệ thống là ngắn hạn, trong khi khoảng 50% dư nợ cho vay là trung – dài hạn. Độ lệch kỳ hạn này là rủi ro cấu trúc, không phải rủi ro của một ngân hàng riêng lẻ.
Áp lực còn tăng khi tốc độ huy động vốn không theo kịp tốc độ cho vay: năm 2025, tín dụng tăng 19,01% trong khi huy động vốn chỉ tăng khoảng 14,1% tính đến ngày 24/12/2025.
Trong khuôn khổ Basel III, Ủy ban Basel và BIS không đánh giá rủi ro tín dụng hệ thống bằng mức tuyệt đối của tỷ lệ tín dụng/GDP, mà bằng credit-to-GDP gap – độ lệch giữa tỷ lệ hiện tại và xu hướng dài hạn. Khoảng cách vượt 10 điểm phần trăm được xem là tín hiệu cảnh báo sớm khủng hoảng ngân hàng. Việt Nam đi từ 124,3% (2021) lên 146% (2025) chỉ trong bốn năm – một nhịp mở rộng đủ nhanh để chỉ báo này trở nên đáng theo dõi.
Lối ra: bốn kênh vốn được nhắc tên
Khuyến nghị của Thống đốc gợi mở bốn hướng cụ thể, mỗi hướng nhắm vào một khoảng trống khác nhau:
• Vốn chủ sở hữu và thị trường cổ phiếu – giảm đòn bẩy ngay từ cấu trúc tài chính dự án, thay vì đẩy toàn bộ rủi ro sang bên cho vay.
• Trái phiếu doanh nghiệp – kênh duy nhất có thể cung cấp vốn dài hạn ở quy mô lớn mà không tạo độ lệch kỳ hạn cho ngân hàng.
• Đầu tư công và PPP – phù hợp với hạ tầng có vòng đời 20–30 năm, nơi dòng tiền trả nợ đến chậm.
• Tài chính xanh và ODA – nguồn vốn có kỳ hạn dài, chi phí thấp, gắn với tiêu chuẩn quản trị và môi trường.
Hàm ý với nhà đầu tư
Với thị trường chứng khoán, thông điệp này có ba lớp đọc.
Thứ nhất, mục tiêu tăng trưởng tín dụng 2026 ở mức 15% – thấp hơn mức thực hiện 19,01% của năm 2025 – hàm ý dư địa mở rộng bảng cân đối của nhóm ngân hàng sẽ hẹp hơn, và cạnh tranh sẽ dịch từ quy mô sang chất lượng tài sản và biên lãi thuần.
Thứ hai, định hướng "khơi thông thị trường vốn" là lực đẩy chính sách dài hạn cho nhóm công ty chứng khoán, tổ chức xếp hạng tín nhiệm và các đơn vị tư vấn phát hành – những bên hưởng lợi trực tiếp nếu quy mô trái phiếu doanh nghiệp tiến về mục tiêu 25% GDP.
Thứ ba, với doanh nghiệp bất động sản và hạ tầng, yêu cầu "đầy đủ pháp lý, rõ tiến độ, rõ phương án tài chính" mà Thống đốc nêu ra không chỉ là điều kiện vay vốn, mà đang dần trở thành tiêu chí phân hóa giữa các doanh nghiệp cùng ngành.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


